AIA Elite Income Prestige (Unit Linked)
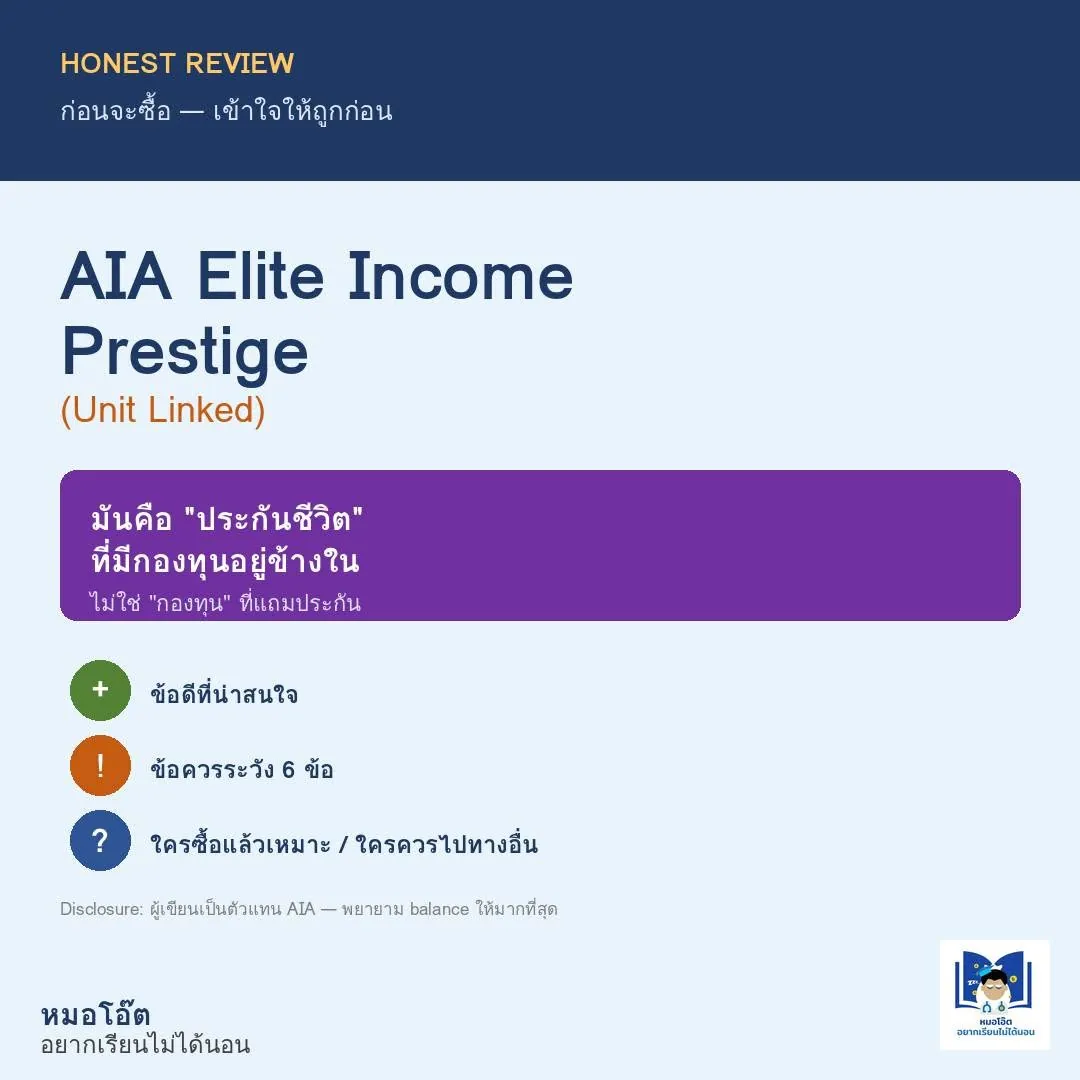
จุดสำคัญที่โพสต์นี้จะตอกย้ำ: ผลิตภัณฑ์นี้ "คือประกันชีวิตที่มีกองทุนอยู่ข้างใน" ไม่ใช่ "กองทุนที่แถมประกัน" — ต่างกันเชิงกฎหมาย ต่างกันเชิงสิทธิ์ ต่างกันเชิงภาษี ต่างกันเชิง regulator
Disclosure: ผู้เขียนเป็นตัวแทน AIA — พยายาม balance ให้มากที่สุด พูดทั้งข้อดีและข้อควรระวังที่ตัวแทนคนอื่นอาจไม่พูด
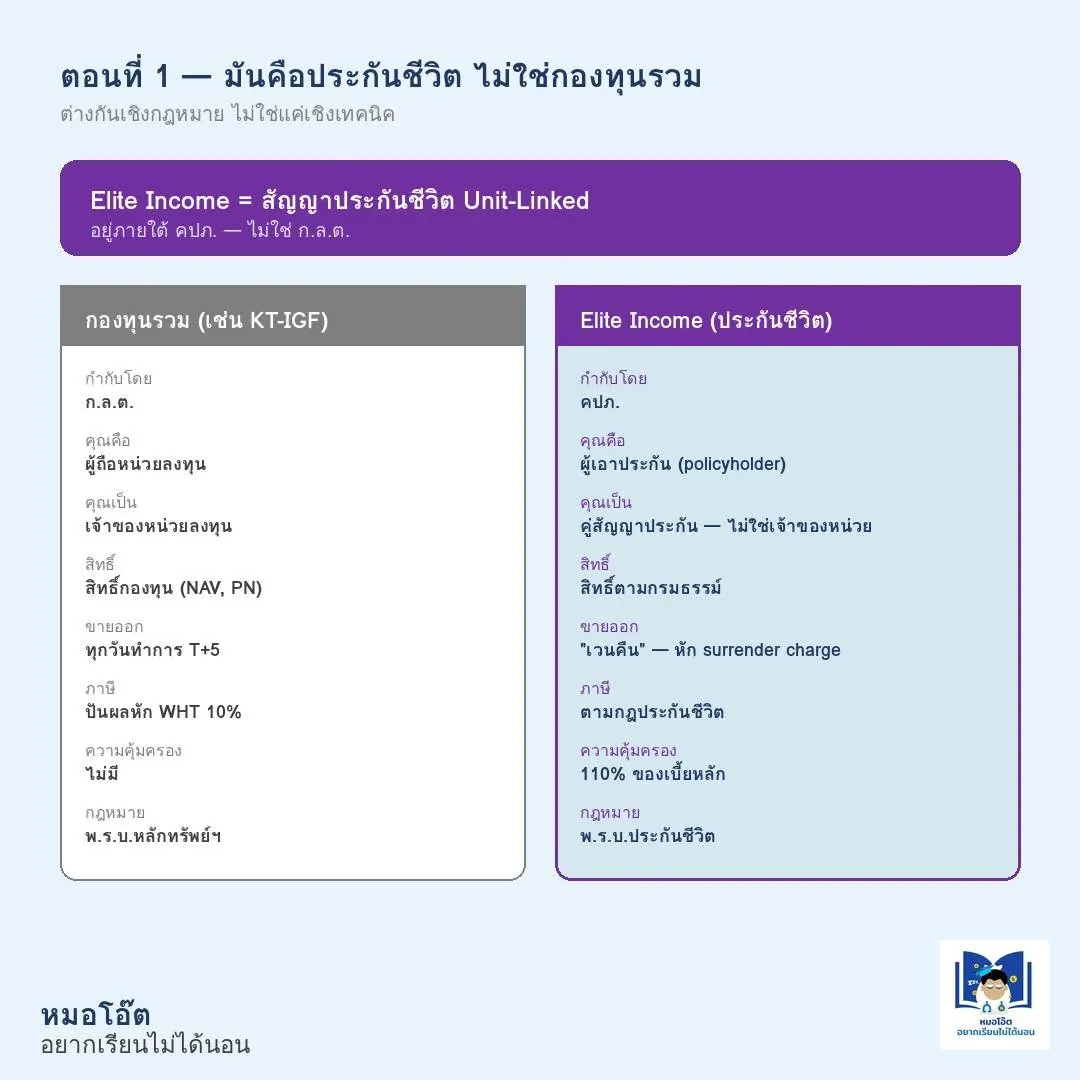
ภาพที่ 2 — มันคือประกันชีวิต ไม่ใช่กองทุนรวม
นี่คือจุดที่ต้องเข้าใจก่อนทุกอย่าง
"Elite Income Prestige" = สัญญาประกันชีวิต Unit-Linked (ILP) ภายใต้ พ.ร.บ.ประกันชีวิต กำกับโดย คปภ. — ไม่ใช่ ก.ล.ต.
มันต่างกับกองทุนรวมยังไง?
- กองทุนรวม (เช่น KT-IGF): คุณเป็นผู้ถือหน่วยลงทุน = เจ้าของหน่วย, ขายคืนได้ทุกวันทำการ T+5, ปันผลหัก WHT 10%, ไม่มีความคุ้มครอง, อยู่ใต้ พ.ร.บ.หลักทรัพย์ฯ
- Elite Income: คุณเป็นผู้เอาประกัน (policyholder) = คู่สัญญาประกัน ไม่ใช่เจ้าของหน่วย, ขายออก = "เวนคืนกรมธรรม์" หัก surrender charge, ภาษีตามกฎประกันชีวิต, มี SA 110% ของเบี้ย, อยู่ใต้ พ.ร.บ.ประกันชีวิต
สรุป: framing ผิดตั้งแต่ต้น = ตัดสินใจผิดทุกอย่างต่อไป
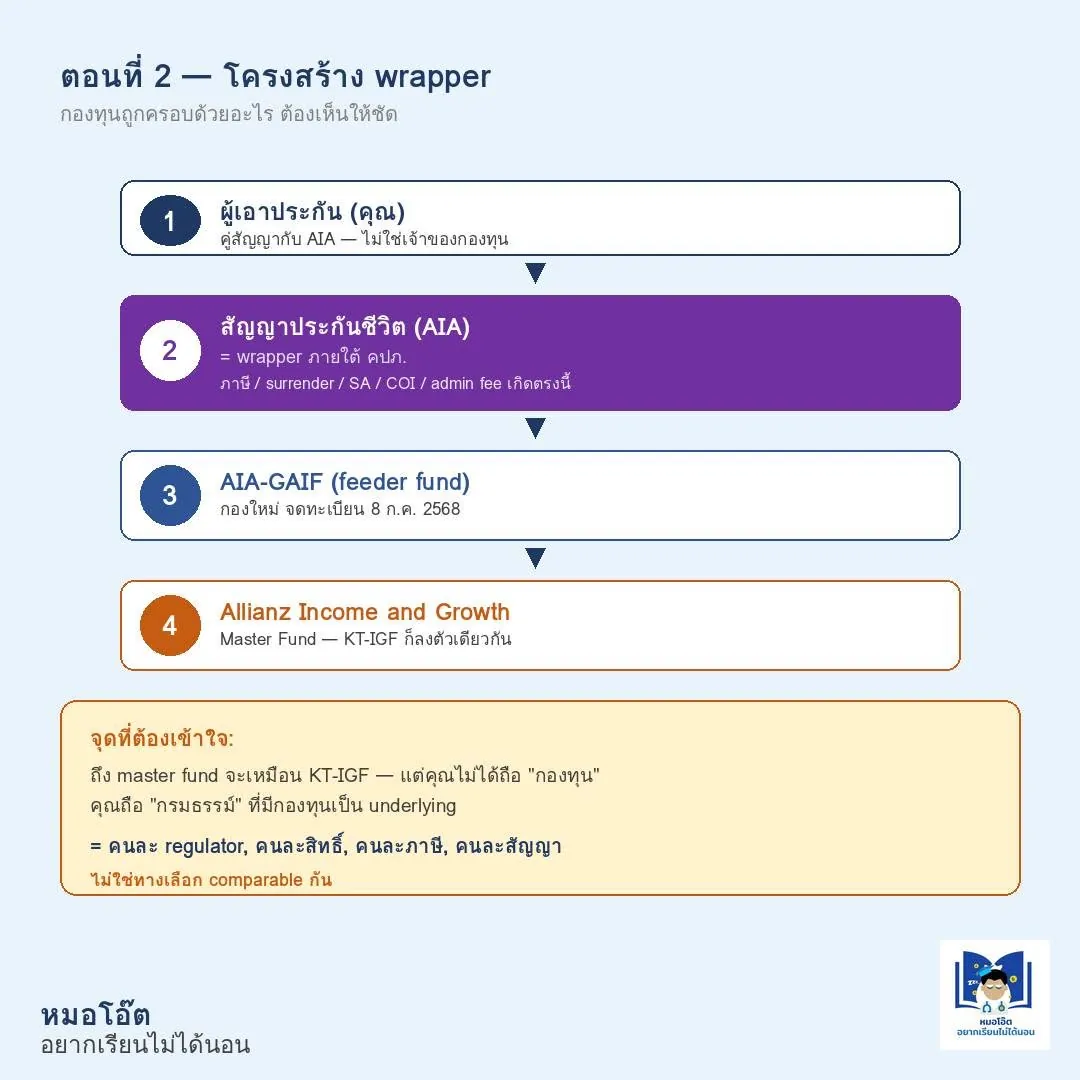
ภาพที่ 3 โครงสร้าง Wrapper
ให้เห็นภาพว่ากองทุนถูกครอบด้วยอะไร
4 Layers:
1. ผู้เอาประกัน (คุณ) — คู่สัญญากับ AIA
2. สัญญาประกันชีวิต (AIA) — "wrapper" ภายใต้ คปภ. ← นี่คือจุดที่กฎเกณฑ์เปลี่ยน (ภาษี, surrender, SA, COI, admin fee เกิดตรงนี้)
3. AIA-GAIF — feeder fund (กองใหม่ จดทะเบียน 8 ก.ค. 2568)
4. Allianz Income and Growth — Master Fund (KT-IGF ก็ลงตัวเดียวกัน)
จุดที่ต้องเข้าใจ: ถึง master fund จะเหมือน KT-IGF — แต่คุณไม่ได้ถือ "กองทุน" คุณถือ "กรมธรรม์" ที่มีกองทุนเป็น underlying
= คนละ regulator, คนละสิทธิ์, คนละภาษี, คนละสัญญา → ไม่ใช่ทางเลือก comparable กัน
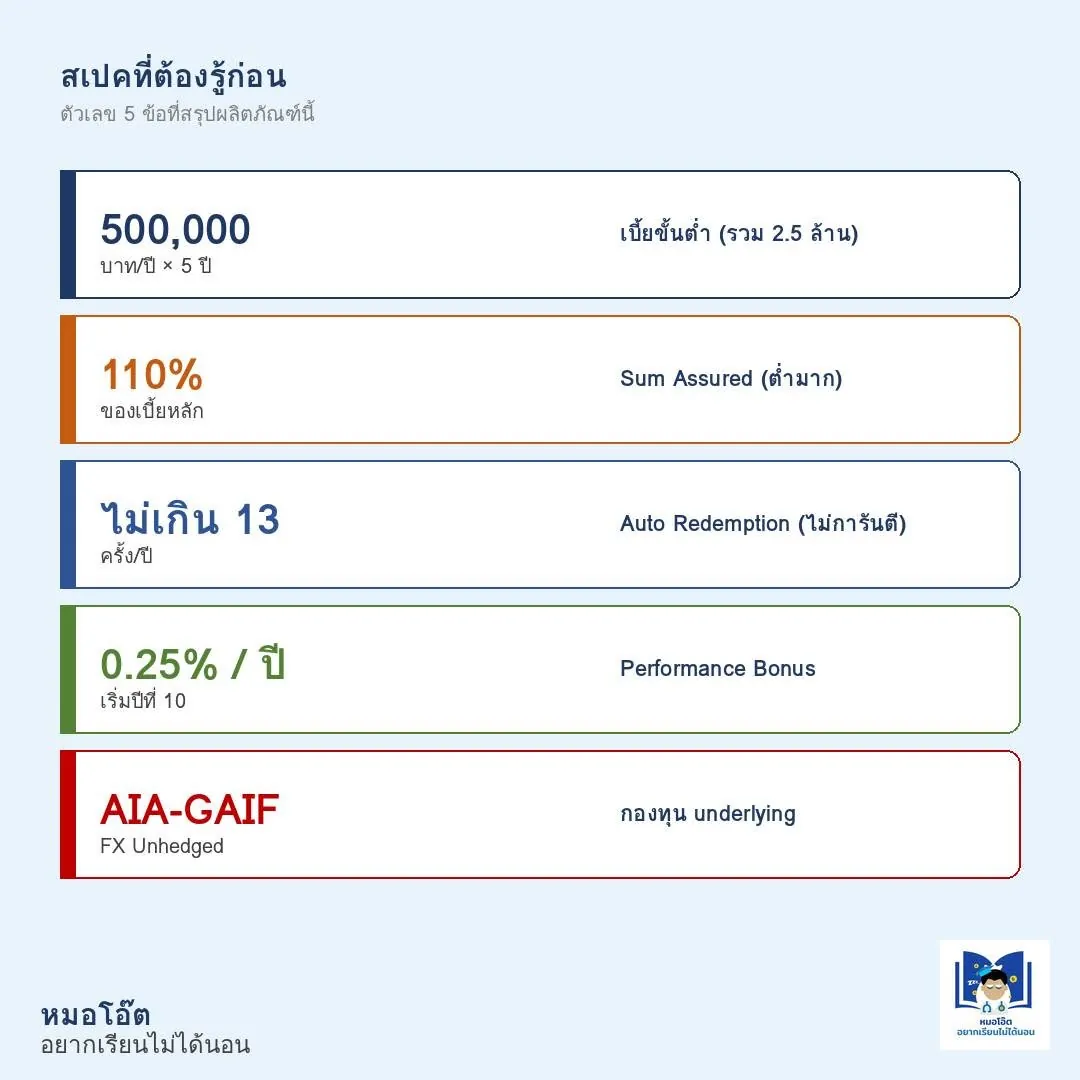
ภาพที่ 4 — สเปค 5 ข้อ
5 ตัวเลขที่สรุปผลิตภัณฑ์นี้:
1. 500,000 บาท/ปี × 5 ปี — เบี้ยขั้นต่ำ (รวม 2.5 ล้าน)
2. 110% ของเบี้ยหลัก — Sum Assured ต่ำมาก (ย้ำว่านี่คือประกันชีวิตที่ under-insure ในเชิงความคุ้มครอง)
3. ไม่เกิน 13 ครั้ง/ปี (cap) — Auto Redemption ตาม factsheet (รายละเอียดในภาคผนวก 1)
4. 0.25%/ปี เริ่มปีที่ 10 — Performance Bonus
5. AIA-GAIF FX Unhedged 100% — กองทุน underlying ไม่ป้องกันความเสี่ยงค่าเงิน
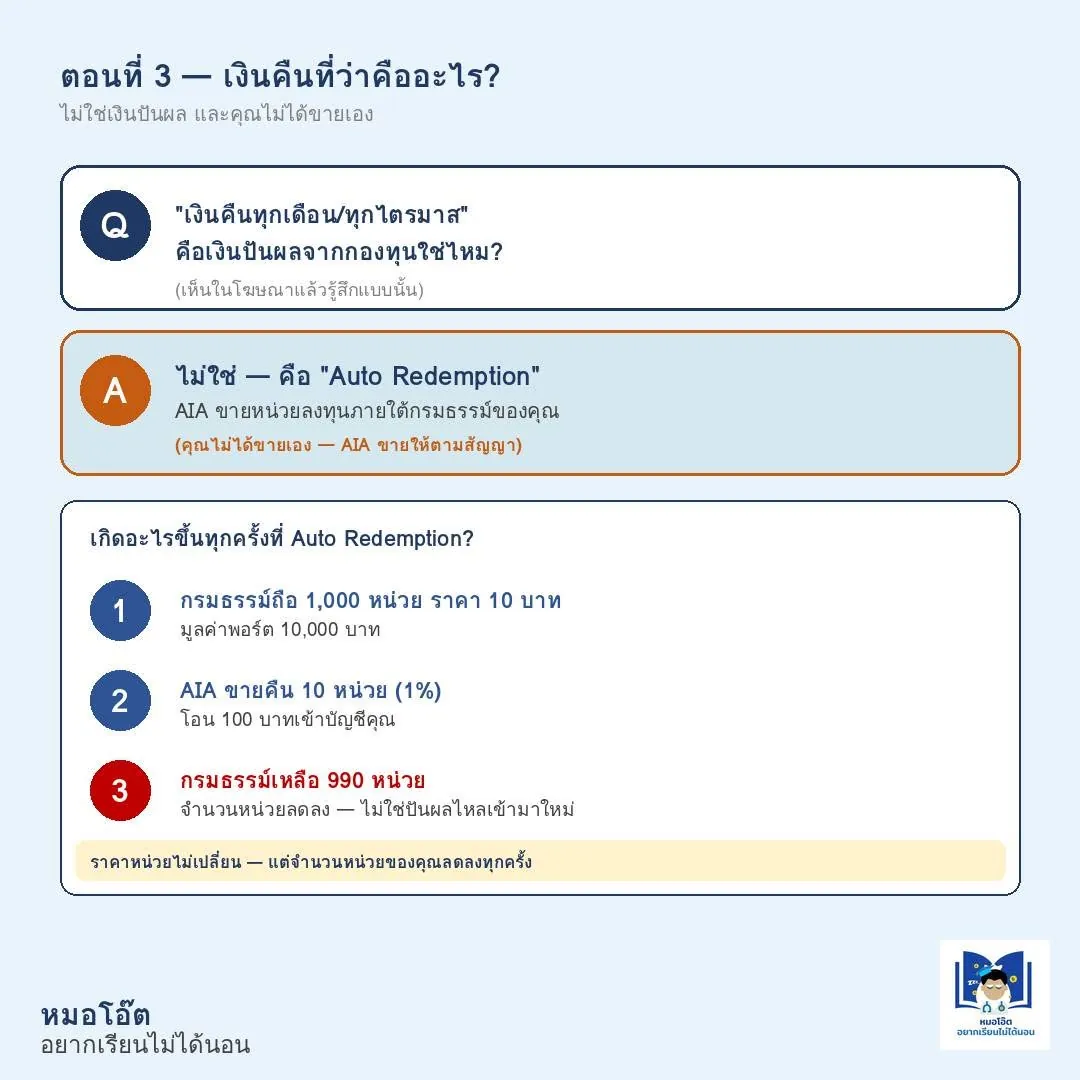
ภาพที่ 5 "เงินคืน" ที่ว่าคืออะไร?
"เงินคืนทุกเดือน/ทุกไตรมาส" ในโฆษณา ไม่ใช่เงินปันผล
คือ Auto Redemption: บลจ. ขายหน่วยลงทุนภายใต้กรมธรรม์ของคุณ — คุณไม่ได้ขายเอง AIA ขายให้ตามสัญญา
เกิดอะไรขึ้นทุกครั้ง:
1. กรมธรรม์ถือ 1,000 หน่วย ราคา 10 บาท = มูลค่า 10,000 บาท
2. AIA ขายคืน 10 หน่วย (1%) = โอน 100 บาทเข้าบัญชีคุณ
3. กรมธรรม์เหลือ 990 หน่วย — จำนวนหน่วยลดลง ไม่ใช่ปันผลไหลเข้ามาใหม่
ราคาหน่วยปกติ — แต่จำนวนหน่วยของคุณลดลงทุกครั้งที่ Auto Redemption
จากคำต่อคำใน factsheet AIA-GAIF (27 ก.พ. 2569): "บริษัทจัดการจะรับซื้อคืนหน่วยลงทุนอัตโนมัติไม่เกินปีละ 13 ครั้ง และการรับซื้อคืนหน่วยลงทุนโดยอัตโนมัติดังกล่าวจะทำให้จำนวนหน่วยของผู้ถือหน่วยลงทุนแต่ละรายลดลง"
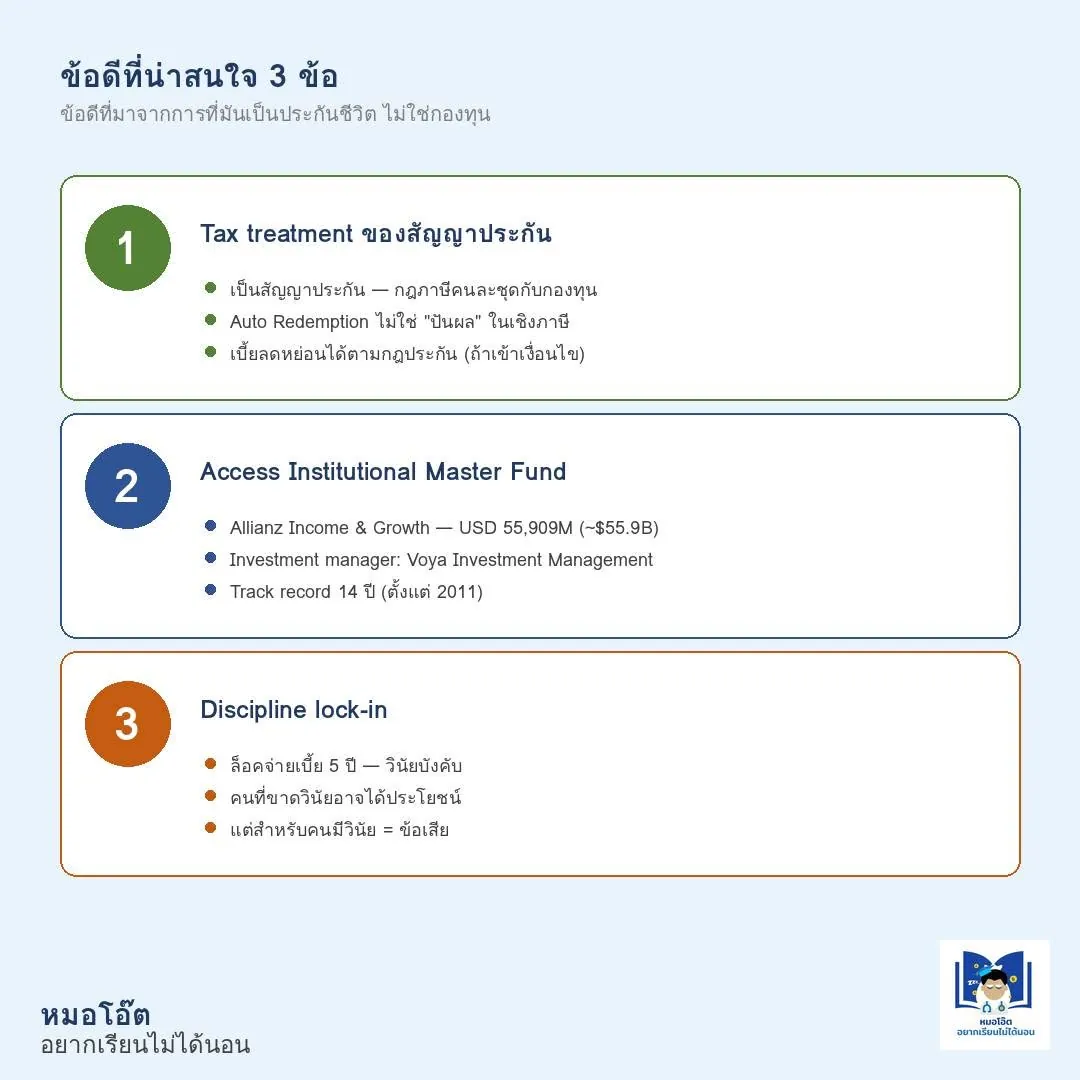
ภาพที่ 6 — ข้อดี 3 ข้อ
ข้อดีที่มาจาก "การเป็นประกันชีวิต" ไม่ใช่จากการเป็นกองทุน:
1. Tax treatment ของสัญญาประกัน — เป็นสัญญาประกัน กฎภาษีคนละชุดกับกองทุน; Auto Redemption ไม่ใช่ "ปันผล" ในเชิงภาษี; เบี้ยลดหย่อนได้ตามกฎประกัน (ถ้าเข้าเงื่อนไข)
2. เข้าถึง Master Fund ขนาดใหญ่ — Allianz Income & Growth AUM $55.9B; Investment Manager: Voya Investment Management LLC; Track record 14 ปี (launch 31 พ.ค. 2011)
3. Discipline lock-in — ล็อคจ่ายเบี้ย 5 ปี วินัยบังคับ; คนที่ขาดวินัยอาจได้ประโยชน์; แต่สำหรับคนมีวินัย = ข้อเสีย
ข้อมูลทุกตัวอ้างจาก factsheet Allianz Income and Growth Monthly Report 30/11/2025
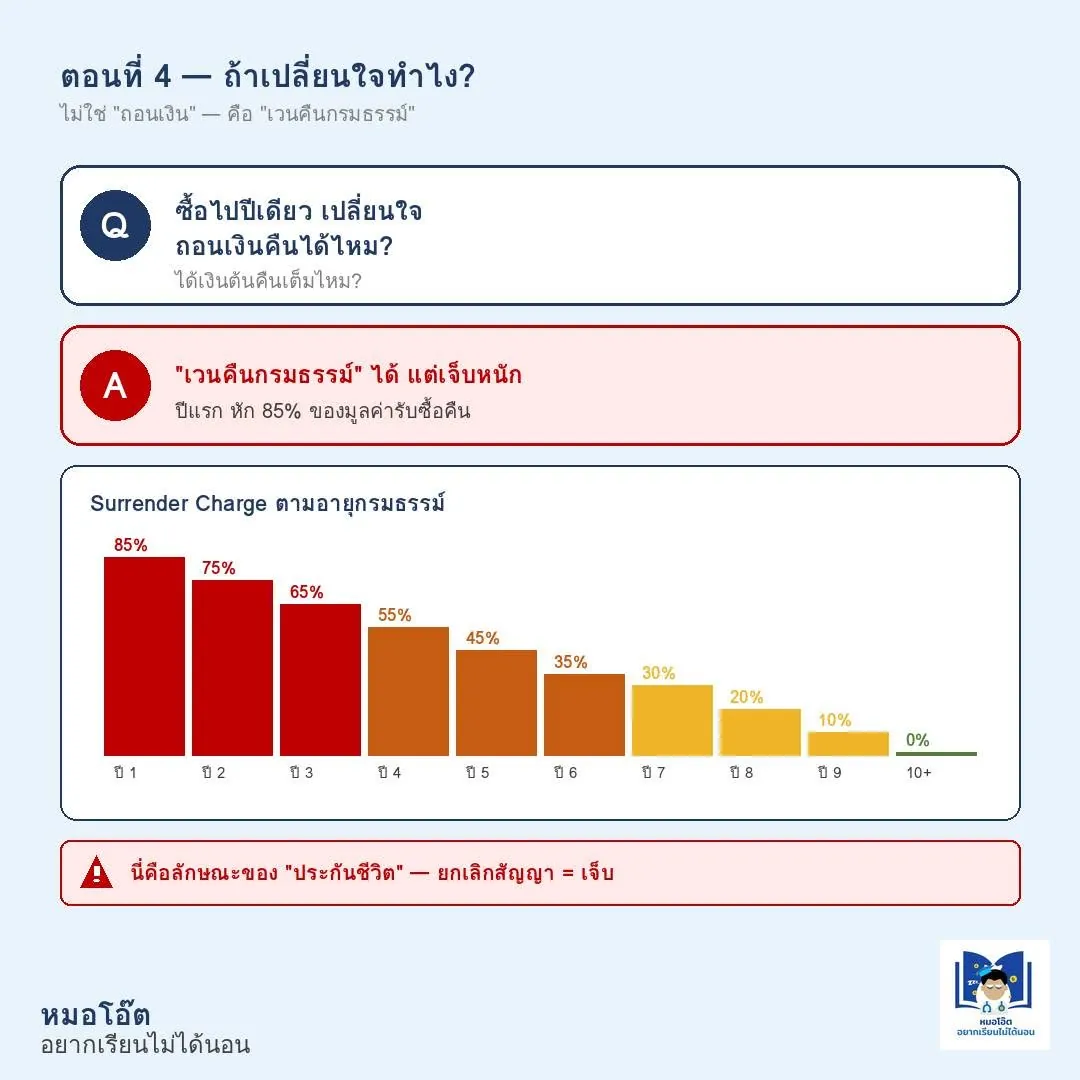
ภาพที่ 7 ถ้าเปลี่ยนใจทำไง?
ไม่ใช่ "ถอนเงิน" — คือ "เวนคืนกรมธรรม์"
ปีแรก หัก 85% ของมูลค่ารับซื้อคืน
Surrender Charge ตามอายุกรมธรรม์:
- ปี 1: 85%
- ปี 2: 75%
- ปี 3: 65%
- ปี 4: 55%
- ปี 5: 45%
- ปี 6: 35%
- ปี 7: 30%
- ปี 8: 20%
- ปี 9: 10%
- ปี 10+: 0%
นี่คือลักษณะของ "ประกันชีวิต" — ยกเลิกสัญญา = เจ็บ
(ถ้าคุณคิดว่าจะถอนได้เหมือนกองทุนรวม = ผิดตั้งแต่เข้าใจแรก)
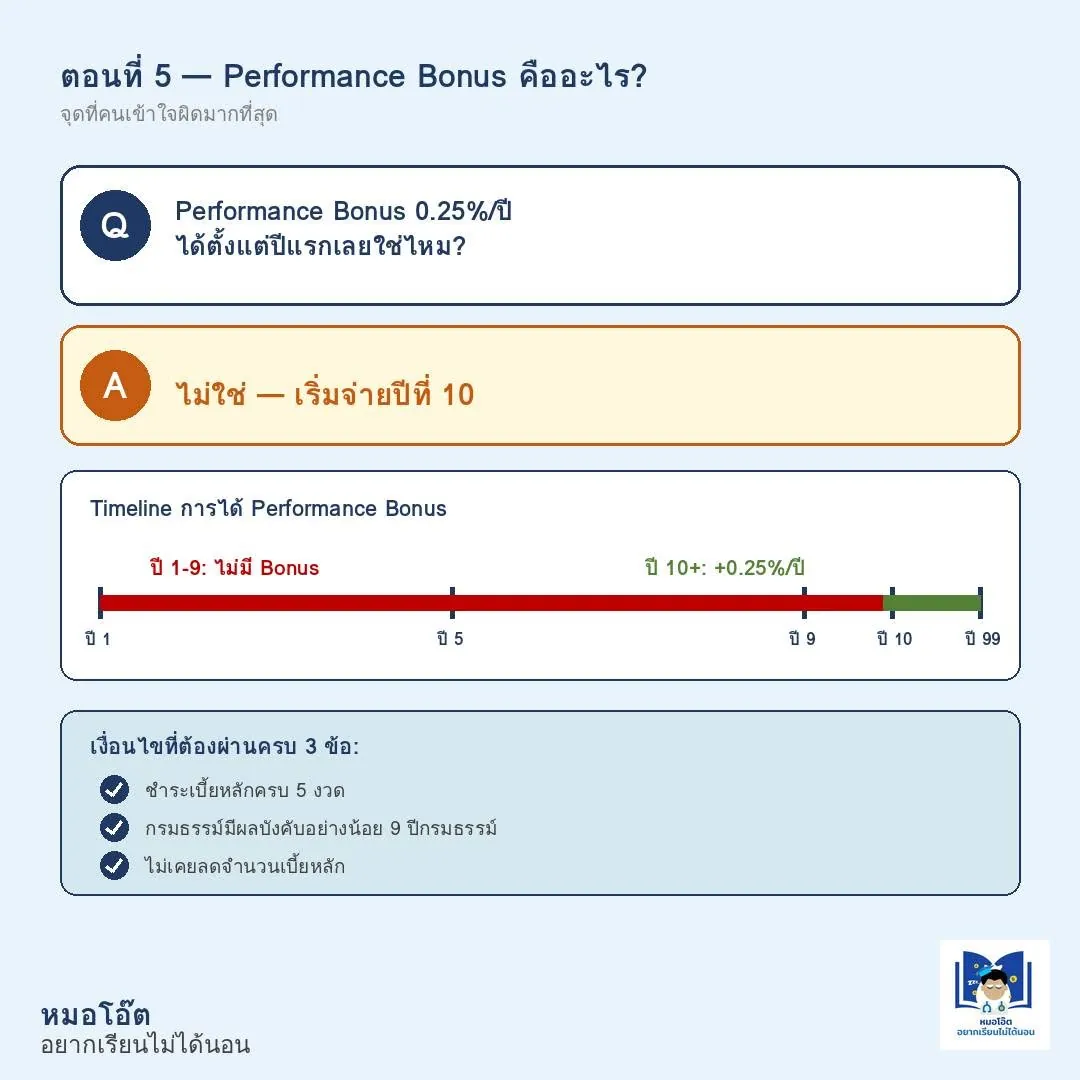
ภาพที่ 9 Performance Bonus คืออะไร?
จุดที่คนเข้าใจผิดมากที่สุด
Q: Performance Bonus 0.25%/ปี ได้ตั้งแต่ปีแรกเลยใช่ไหม?
A: ไม่ใช่ — เริ่มจ่าย "ปีที่ 10"
Timeline:
- ปี 1-9: ไม่มี Bonus
- ปี 10+: +0.25%/ปี
เงื่อนไขที่ต้องผ่านครบ 3 ข้อ:
1. ชำระเบี้ยหลักครบ 5 งวด
2. กรมธรรม์มีผลบังคับอย่างน้อย 9 ปีกรมธรรม์
3. ไม่เคยลดจำนวนเบี้ยหลัก
ถ้าพลาดข้อใดข้อหนึ่ง = ไม่ได้ bonus เลย
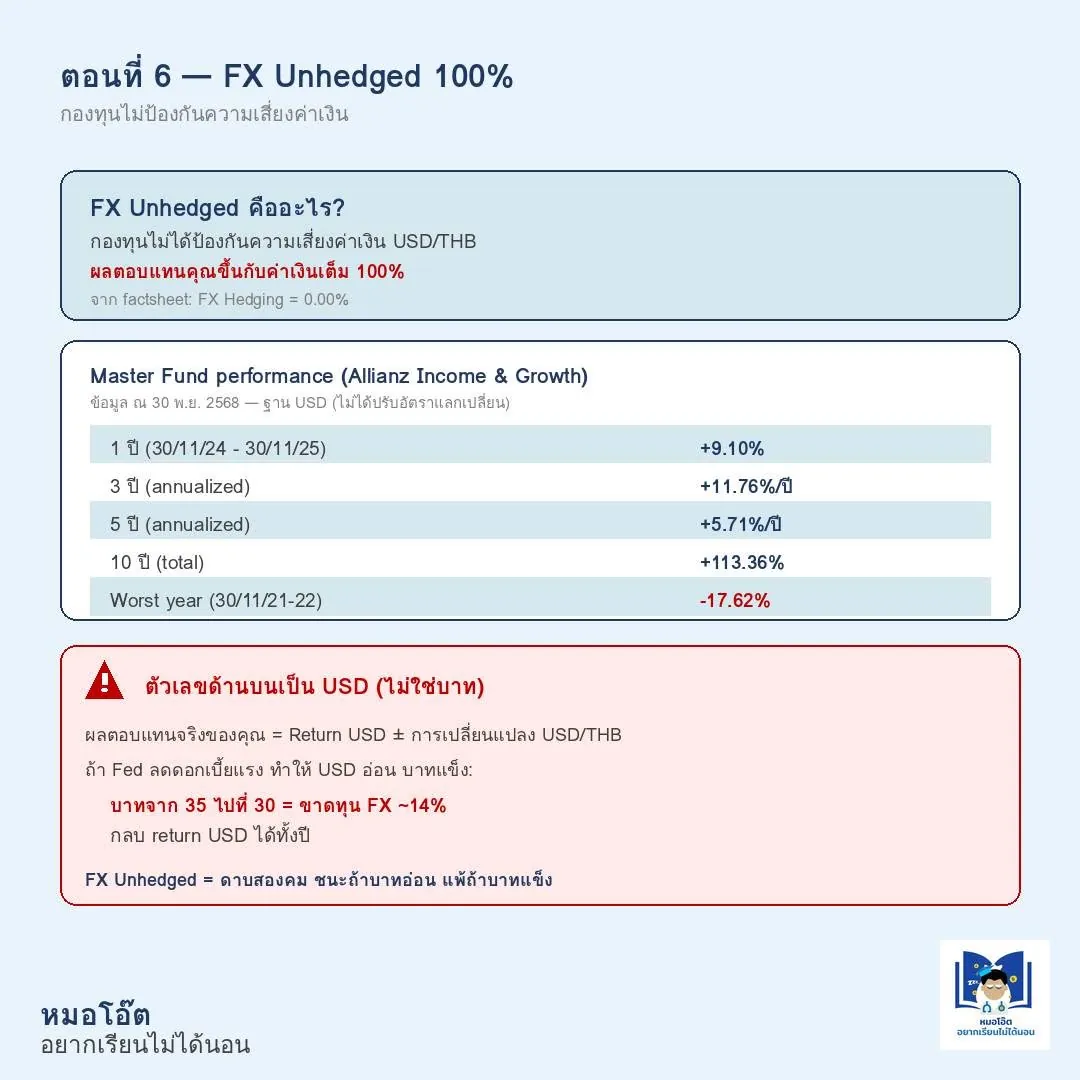
ภาพที่ 10 FX Unhedged 100%
กองทุนไม่ป้องกันความเสี่ยงค่าเงิน USD/THB
= ผลตอบแทนคุณขึ้นกับค่าเงินเต็ม 100%
(factsheet AIA-GAIF ระบุ FX Hedging = 0.00%)
Master Fund Performance (Allianz Income & Growth, ณ 30 พ.ย. 2568, ฐาน USD):
- Year ended 30/11/25: +9.10%
- 3 ปี annualized: +11.76%/ปี
- 5 ปี annualized: +5.71%/ปี
- 10 ปี total: +113.36%
- Worst year (30/11/21-22): -17.62%
- Max drawdown 5 ปี: -21.64%
ตัวเลขด้านบนเป็น USD
ผลตอบแทนจริง (บาท) = Return USD บวก/ลบ การเปลี่ยนแปลง USD/THB
ถ้า Fed cut rates แรง → USD อ่อน → บาทแข็ง:
- บาท 35 ไป 30 = ขาดทุน FX ~14%
- กลบ return USD ได้ทั้งปี
FX Unhedged = ดาบสองคม ชนะถ้าบาทอ่อน แพ้ถ้าบาทแข็ง
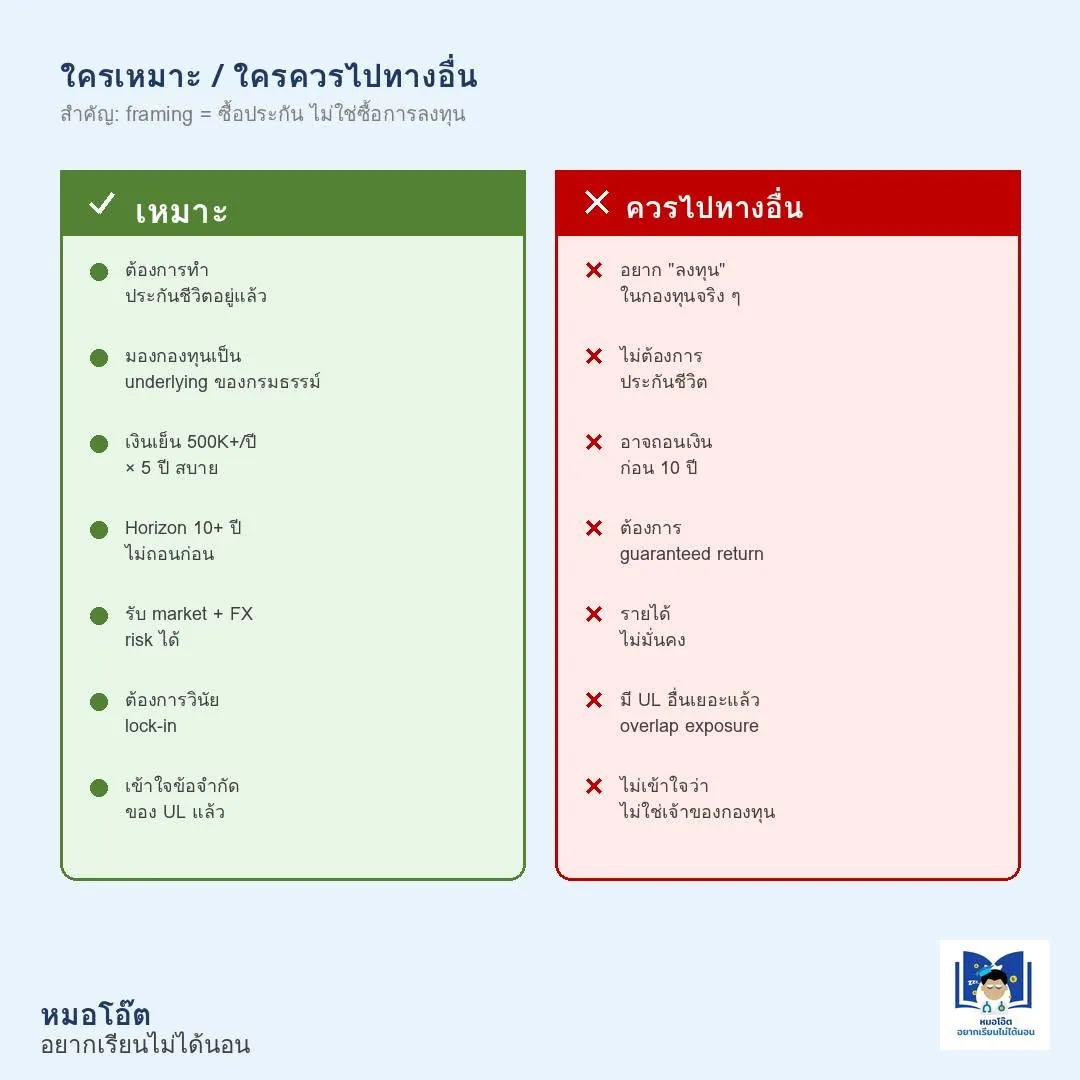
ภาพที่ 11 — ใครเหมาะ / ใครควรไปทางอื่น
สำคัญ: framing = "ซื้อประกัน" ไม่ใช่ "ซื้อการลงทุน"
เหมาะถ้า:
- ต้องการทำประกันชีวิตอยู่แล้ว
- มองกองทุนเป็น underlying ของกรมธรรม์
- เงินเย็น 500K+/ปี × 5 ปี สบาย
- Horizon 10+ ปี ไม่ถอนก่อน
- รับ market + FX risk ได้
- ต้องการวินัย lock-in
- เข้าใจข้อจำกัดของ UL แล้ว
ควรไปทางอื่นถ้า:
- อยาก "ลงทุน" ในกองทุนจริงๆ
- ไม่ต้องการประกันชีวิต
- อาจถอนเงินก่อน 10 ปี
- ต้องการ guaranteed return
- รายได้ไม่มั่นคง
- มี UL อื่นเยอะแล้ว overlap exposure
- ไม่เข้าใจว่าไม่ใช่เจ้าของกองทุน
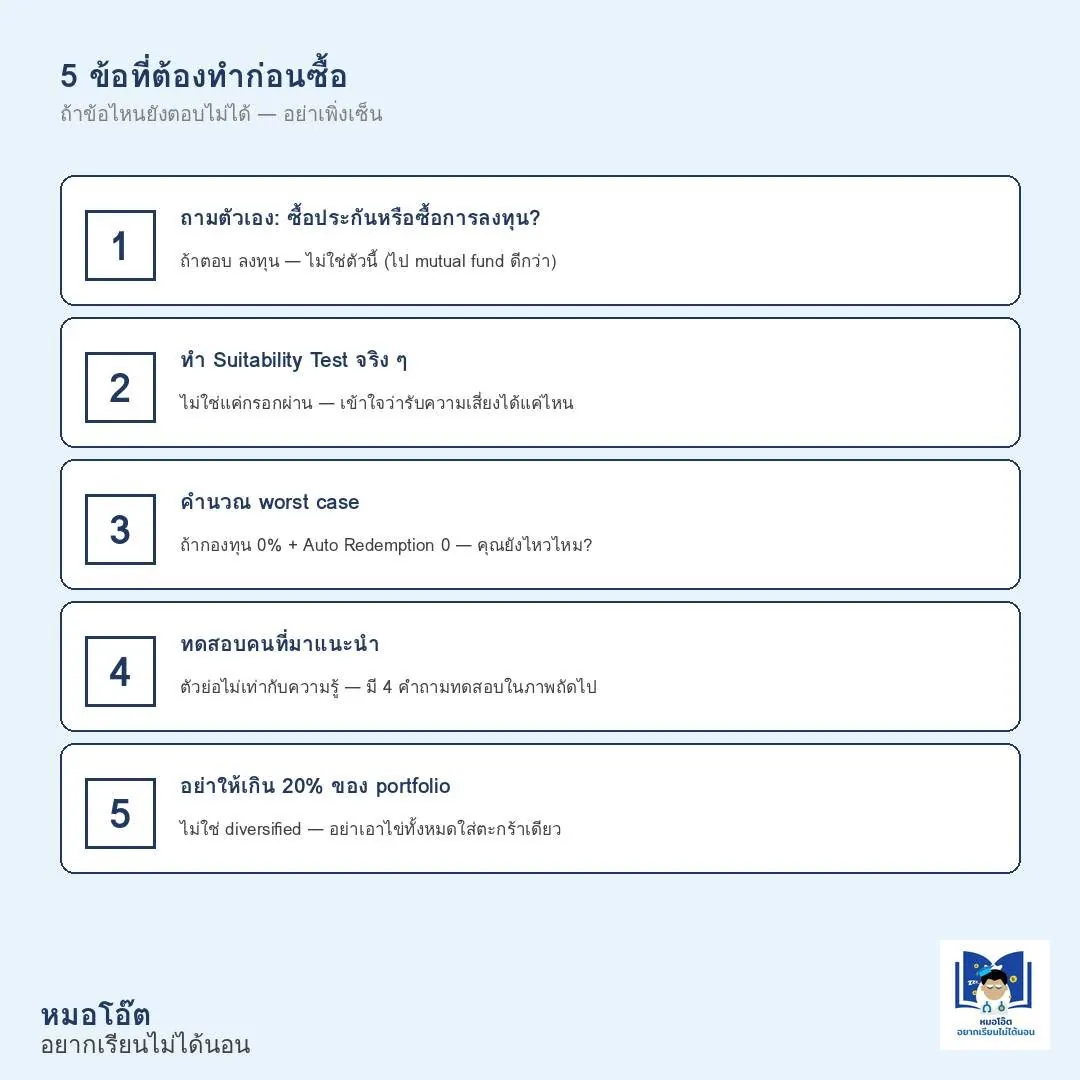
ภาพที่ 12 — 5 ข้อที่ต้องทำก่อนซื้อ
ถ้าข้อไหนยังตอบไม่ได้ อย่าเพิ่งเซ็น
1. ถามตัวเอง: ซื้อประกันหรือซื้อการลงทุน?
ถ้าตอบ "ลงทุน" ไม่ใช่ตัวนี้ (ไป mutual fund ดีกว่า)
2. ทำ Suitability Test จริงๆ
ไม่ใช่แค่กรอกผ่าน เข้าใจว่ารับความเสี่ยงได้แค่ไหน
3. คำนวณ worst case
ถ้ากองทุน 0% + Auto Redemption 0 คุณยังไหวไหม?
4. ทดสอบคนที่มาแนะนำ
ตัวย่อไม่เท่ากับความรู้ มี 4 คำถามในภาพถัดไป
5. อย่าให้เกิน 20% ของ portfolio
ไม่ใช่ diversified อย่าเอาไข่ทั้งหมดใส่ตะกร้าเดียว
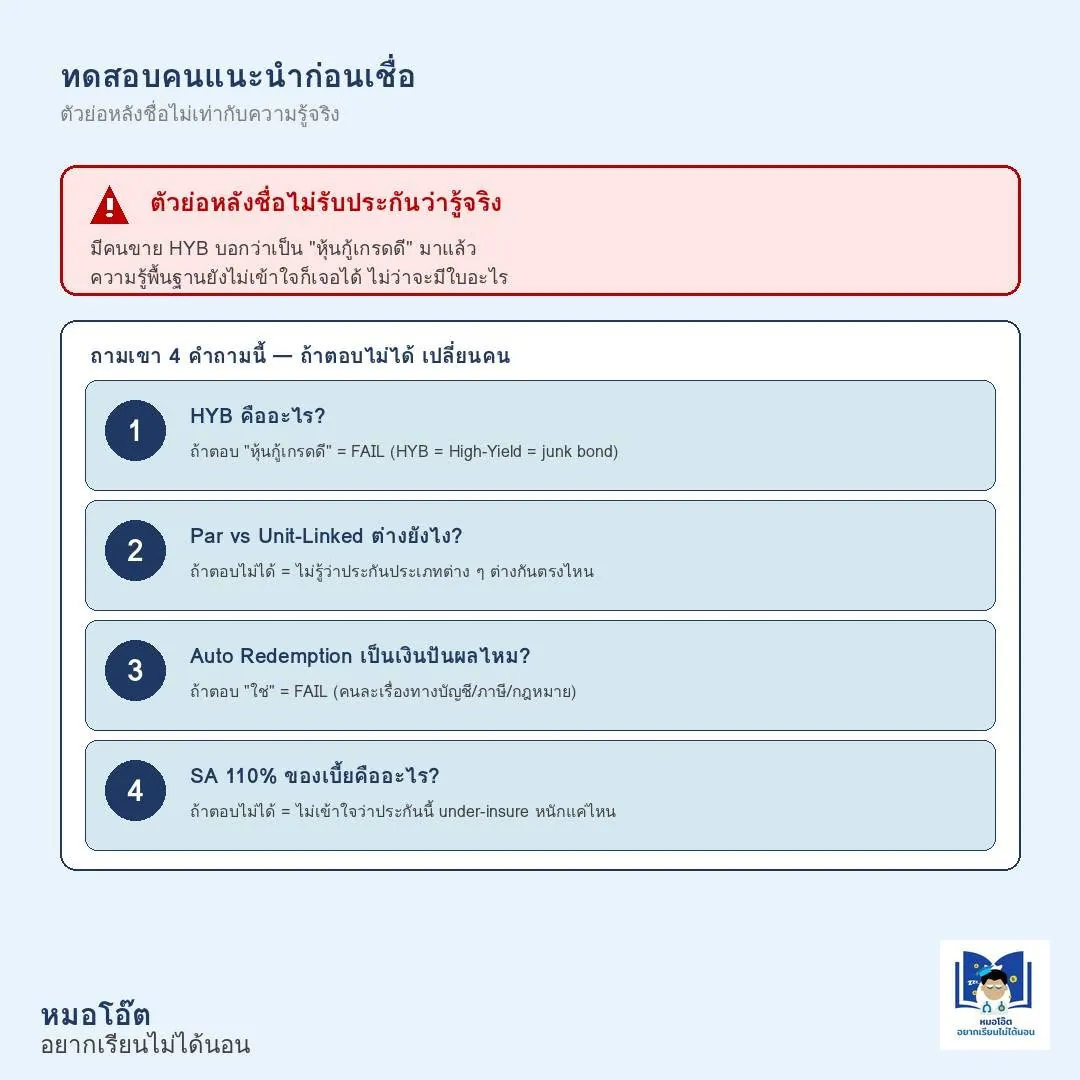
ภาพที่ 13 — ทดสอบคนแนะนำก่อนเชื่อ
ตัวย่อหลังชื่อไม่รับประกันว่ารู้จริง
มีคนขาย HYB บอกว่าเป็น "หุ้นกู้เกรดดี" มาแล้ว
ความรู้พื้นฐานยังไม่เข้าใจก็เจอได้ ไม่ว่าจะมีใบอะไร (CFP/AFPT/CFA ก็เช่นกัน)
ถามเขา 4 คำถามนี้ — ถ้าตอบไม่ได้ เปลี่ยนคน:
1. HYB คืออะไร?
ถ้าตอบ "หุ้นกู้เกรดดี" = FAIL (HYB = High-Yield = junk bond)
2. Par vs Unit-Linked ต่างยังไง?
ถ้าตอบไม่ได้ = ไม่รู้ว่าประกันประเภทต่างๆ ต่างกันตรงไหน
3. Auto Redemption เป็นเงินปันผลไหม?
ถ้าตอบ "ใช่" = FAIL (คนละเรื่องทางบัญชี/ภาษี/กฎหมาย)
4. SA 110% ของเบี้ยคืออะไร?
ถ้าตอบไม่ได้ = ไม่เข้าใจว่าประกันนี้ under-insure หนักแค่ไหน
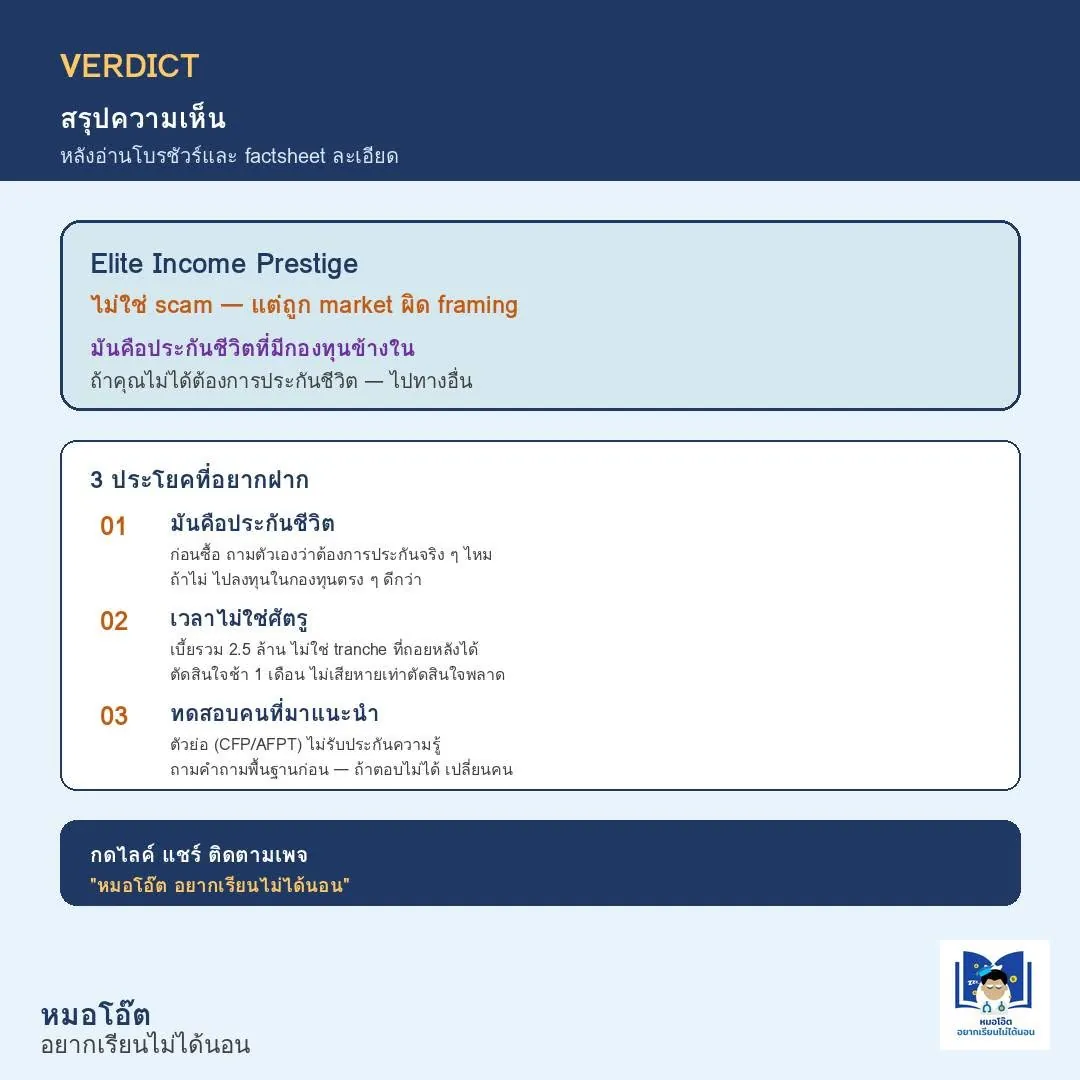
ภาพที่ 14 — VERDICT
Elite Income Prestige: ไม่ใช่ scam แต่ถูก market ผิด framing
มันคือประกันชีวิตที่มีกองทุนข้างใน — ถ้าคุณไม่ได้ต้องการประกันชีวิต ไปทางอื่น
3 ประโยคที่อยากฝาก:
01. มันคือประกันชีวิต
ก่อนซื้อ ถามตัวเองว่าต้องการประกันจริงๆ ไหม ถ้าไม่ ไปลงทุนในกองทุนตรงๆ ดีกว่า
02. เวลาไม่ใช่ศัตรู
เบี้ยรวม 2.5 ล้าน ไม่ใช่ tranche ที่ถอยหลังได้ ตัดสินใจช้า 1 เดือน ไม่เสียหายเท่าตัดสินใจพลาด
03. ทดสอบคนที่มาแนะนำ
ตัวย่อ (CFP/AFPT) ไม่รับประกันความรู้ ถามคำถามพื้นฐานก่อน ถ้าตอบไม่ได้ เปลี่ยนคน
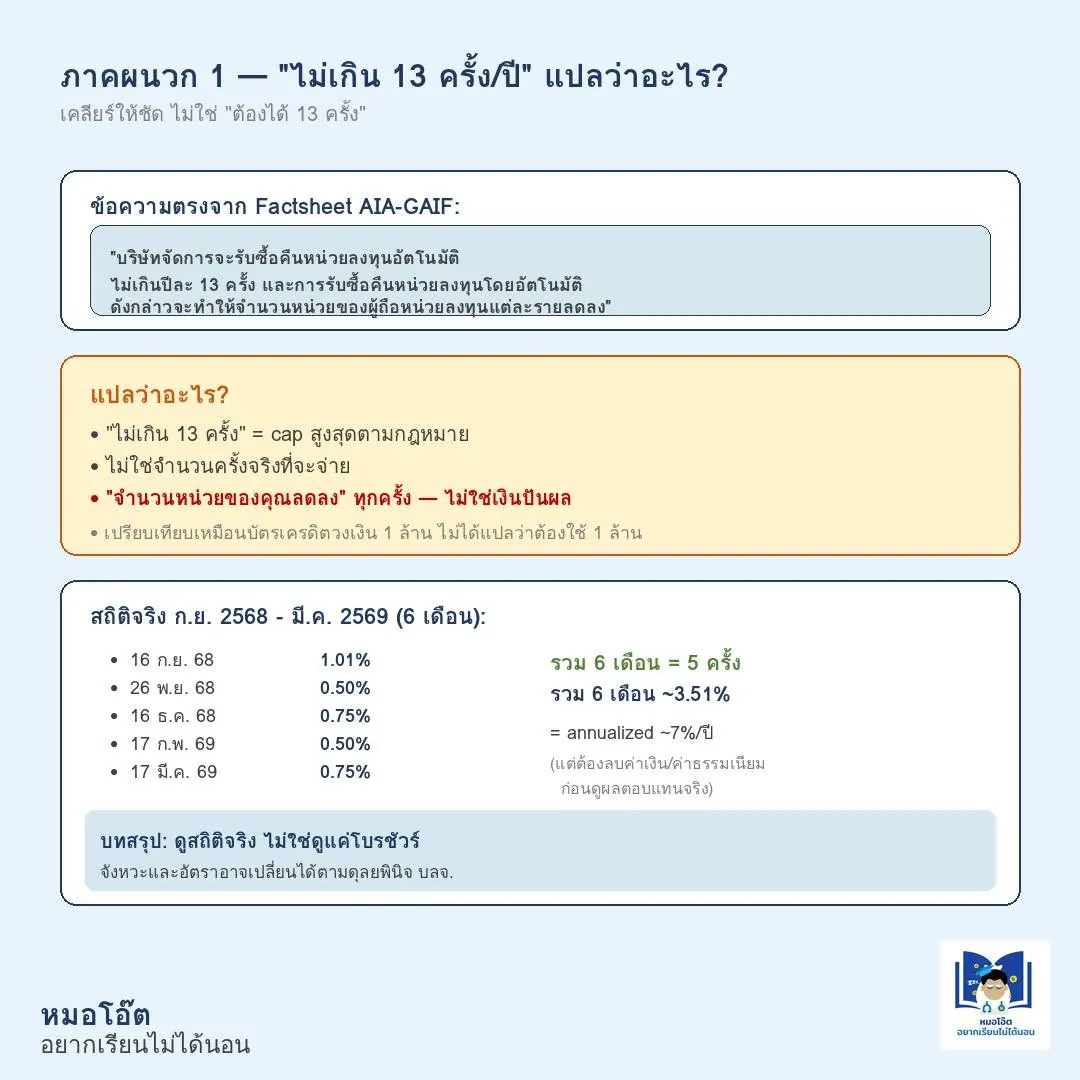
ภาพที่ 15 — ภาคผนวก 1 — "ไม่เกิน 13 ครั้ง/ปี" แปลว่าอะไร?
เคลียร์ให้ชัด ตาม factsheet ล่าสุด
ข้อความตรงจาก Factsheet AIA-GAIF (27 ก.พ. 2569, หน้า 2):
"บริษัทจัดการจะรับซื้อคืนหน่วยลงทุนอัตโนมัติไม่เกินปีละ 13 ครั้ง และการรับซื้อคืนหน่วยลงทุนโดยอัตโนมัติดังกล่าวจะทำให้จำนวนหน่วยของผู้ถือหน่วยลงทุนแต่ละรายลดลง"
แปลว่าอะไร?
- "ไม่เกิน 13 ครั้ง" = cap สูงสุดตามสัญญา
- ไม่ใช่จำนวนครั้งจริงที่จะจ่าย
- จำนวนหน่วยของคุณลดลงทุกครั้ง ไม่ใช่เงินปันผล
- จังหวะและอัตรา = ดุลยพินิจ บลจ.
เปรียบเทียบง่ายๆ: เหมือนบัตรเครดิตวงเงิน 1 ล้าน ไม่ได้แปลว่าคุณต้องใช้ 1 ล้าน แค่ใช้ได้ถึง 1 ล้าน
ก่อนซื้อ ถามตัวแทนให้ชัด: "สถิติจริงของ AIA-GAIF จนถึงตอนนี้ จ่ายกี่ครั้งแล้ว?"
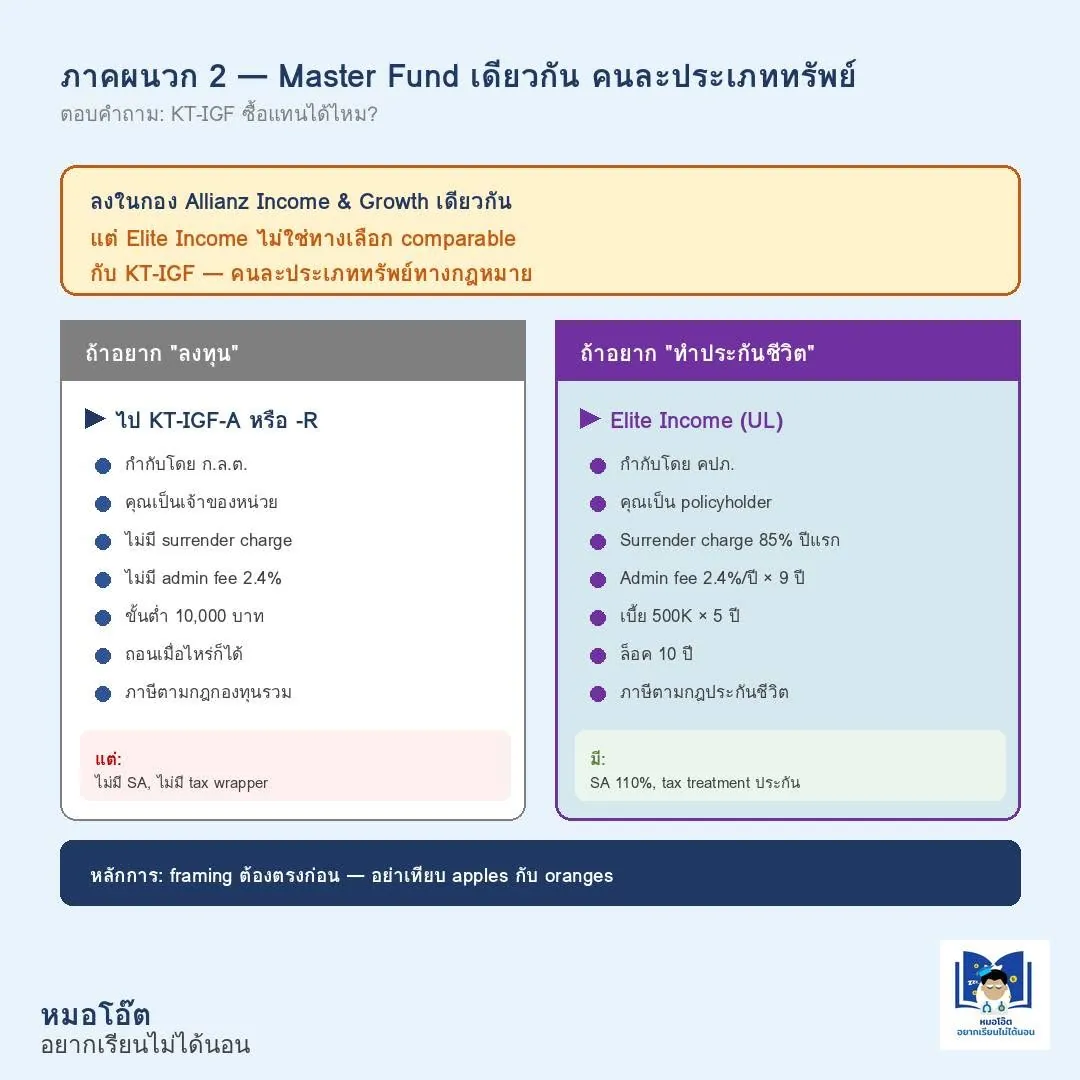
ภาพที่ 16 — ภาคผนวก 2 — Master Fund เดียวกัน คนละประเภททรัพย์
ตอบคำถาม: KT-IGF ซื้อแทนได้ไหม?
ลงในกอง Allianz Income & Growth เดียวกัน — แต่ Elite Income ไม่ใช่ทางเลือก comparable กับ KT-IGF
เพราะคนละประเภททรัพย์ทางกฎหมาย
ถ้าอยาก "ลงทุน" → ไป KT-IGF-A หรือ -R
- กำกับโดย ก.ล.ต.
- คุณเป็นเจ้าของหน่วย
- ไม่มี surrender charge
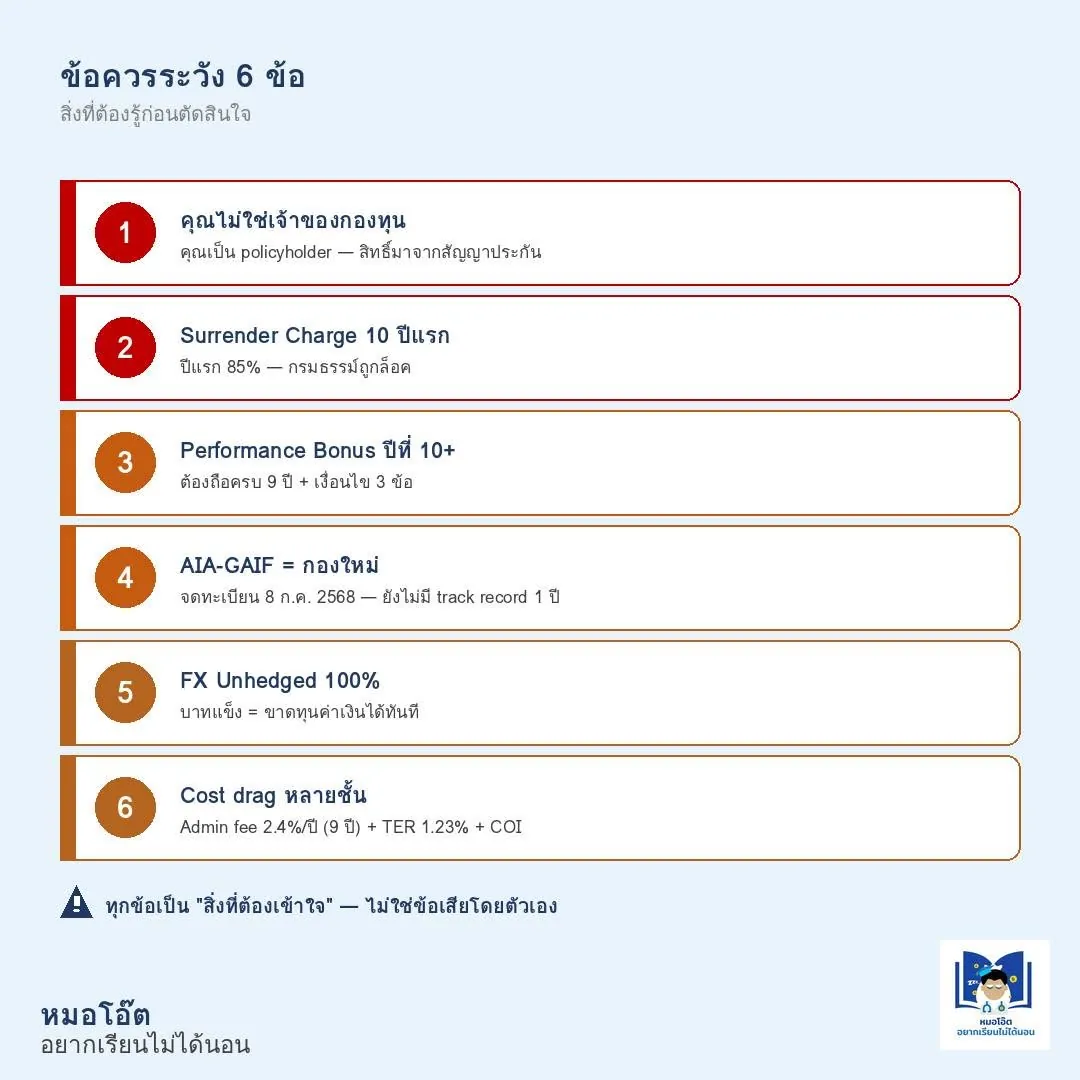
- ไม่มี admin fee 2.4%
- ขั้นต่ำ 10,000 บาท
- ถอนเมื่อไหร่ก็ได้
- ภาษีตามกฎกองทุนรวม
- แต่: ไม่มี SA, ไม่มี tax wrapper ประกัน
ถ้าอยาก "ทำประกันชีวิต" → Elite Income (UL)
- กำกับโดย คปภ.
- คุณเป็น policyholder
- Surrender charge 85% ปีแรก
- Admin fee 2.4%/ปี × 9 ปี
- เบี้ย 500K × 5 ปี
- ล็อค 10 ปี
- ภาษีตามกฎประกันชีวิต
- มี: SA 110%, tax treatment ประกัน
หลักการ: framing ต้องตรงก่อน — อย่าเทียบ apples กับ oranges
หมอโอ๊ต อยากเรียนไม่ได้นอน