บริหารพอร์ตหลายสกุลเงิน
ยังไง... ไม่ให้หลอกตัวเอง?
Multi-Currency Portfolio Management — USD Base Reporting
USD • EUR • GBP • CNY • THB
ภาพที่ 1 : คำถามโลกแตก
คำถามที่ผมเจอบ่อยมากจากลูกค้า HNW ที่มีพอร์ตหลายสกุลเงิน...
"หมอครับ ผมมีหุ้นยุโรป หุ้นจีน ETF อเมริกัน และบอนด์ไทย... รายงานให้ดูใน USD ทุกเดือน — แต่ผมไม่เข้าใจว่าทำไมเดือนที่หุ้นยุโรปขึ้น 5% รายงานกลับแสดงกำไรแค่ 1% ผลตอบแทนที่หายไปไปอยู่ไหน?"
คำตอบอยู่ที่ "FX — อัตราแลกเปลี่ยน" และวิธีการบันทึกบัญชีครับ
ในคอนเทนต์ชุดนี้ 10 ตอน ผมจะพาคุณเข้าใจตั้งแต่รากฐาน:
รู้จักประเภทสกุลเงิน (Functional / Presentation / Base)
เทียบ 2 วิธีลงทุน: แลกก่อน vs ถือ Local
วิธีบันทึก FX ที่ถูกต้องตาม GIPS และ TFRS 9
ควร Hedge ไหม กี่เปอร์เซ็นต์ ระยะไหน
สถิติคู่เงินหลัก + 4 สูตรสำคัญ
กับดักที่ Advisor หลายคน (รวมถึงของผู้จัดการกองทุน) ใช้หลอกคุณอยู่!
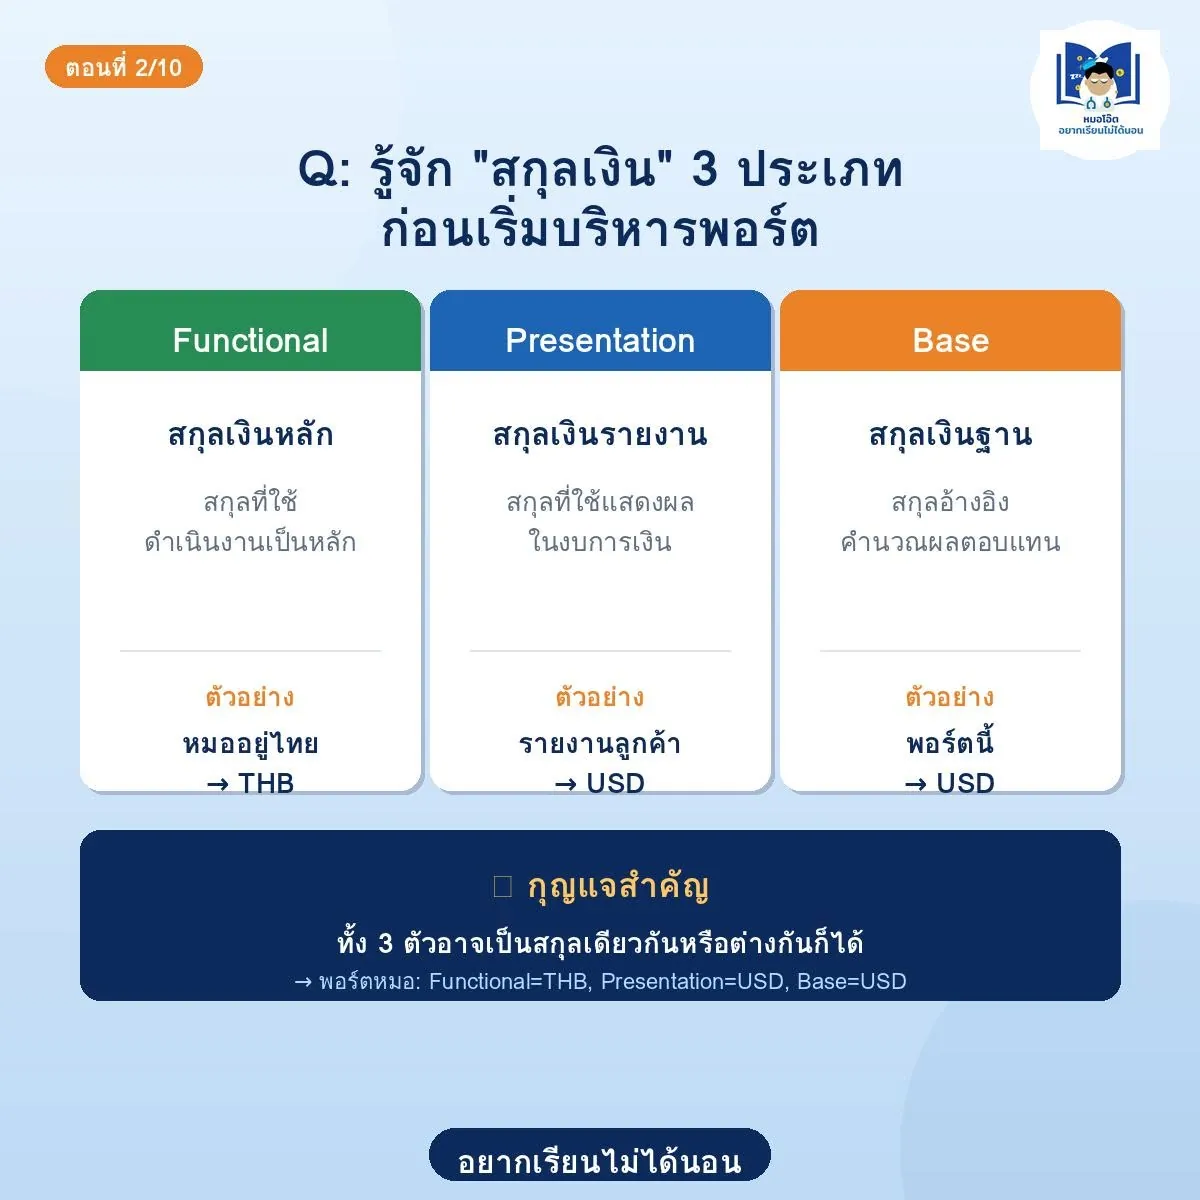
ภาพที่ 2 — รู้จัก "สกุลเงิน" 3 ประเภท ก่อนเริ่มบริหารพอร์ต
หลายคนเจอคำว่า "สกุลเงิน" แล้วคิดว่ามีแค่ THB, USD, EUR... แต่ในโลกการเงินมืออาชีพ "สกุลเงิน" แบ่งออกเป็น 3 ประเภทที่ต้องแยกให้ชัด มิฉะนั้นจะวิเคราะห์พอร์ตผิดทั้งหมด!
Functional Currency (สกุลเงินหลัก)
= สกุลเงินที่คุณ/บริษัทใช้ในชีวิตประจำวัน หาเลี้ยงชีพ ใช้จ่าย
• หมออยู่ไทย ทำงานในไทย รายได้เป็น THB → Functional = THB
• บริษัทจดทะเบียนที่ SET → Functional = THB
• บริษัทจดทะเบียน NASDAQ → Functional = USD
Presentation Currency (สกุลเงินรายงาน)
= สกุลที่เลือกใช้ "แสดงผล" ในงบการเงิน รายงานลูกค้า
• ปกติ = Functional แต่สำหรับนักลงทุน International อาจเลือก USD เพื่อเทียบกับดัชนีโลก
• Hedge Fund ไทยที่รับเงินต่างชาติ → มักใช้ USD เป็น Presentation
Base Currency (สกุลเงินฐาน)
= สกุลที่ใช้ "อ้างอิง" คำนวณผลตอบแทน วิเคราะห์ performance
• คือตัวเลือกเชิงวิเคราะห์ ไม่ต้องตรงกับ Functional
• Private Banking: Base = USD (วัดผลเทียบ MSCI ACWI)
• กองทุน RMF ไทย: Base = THB (เทียบ SET Index)
กุญแจสำคัญ: ทั้ง 3 ตัวไม่จำเป็นต้องเหมือนกัน!
ตัวอย่างพอร์ตของผม:
• Functional = THB (ทำงานในไทย)
• Presentation = USD (รายงานลูกค้าต่างชาติ)
• Base = USD (วัดผลเทียบ benchmark โลก)
นี่คือจุดเริ่มต้นของการบริหารพอร์ตระดับสากล ทำให้ชัดก่อน เรื่องยากๆ จะง่ายขึ้นเยอะ
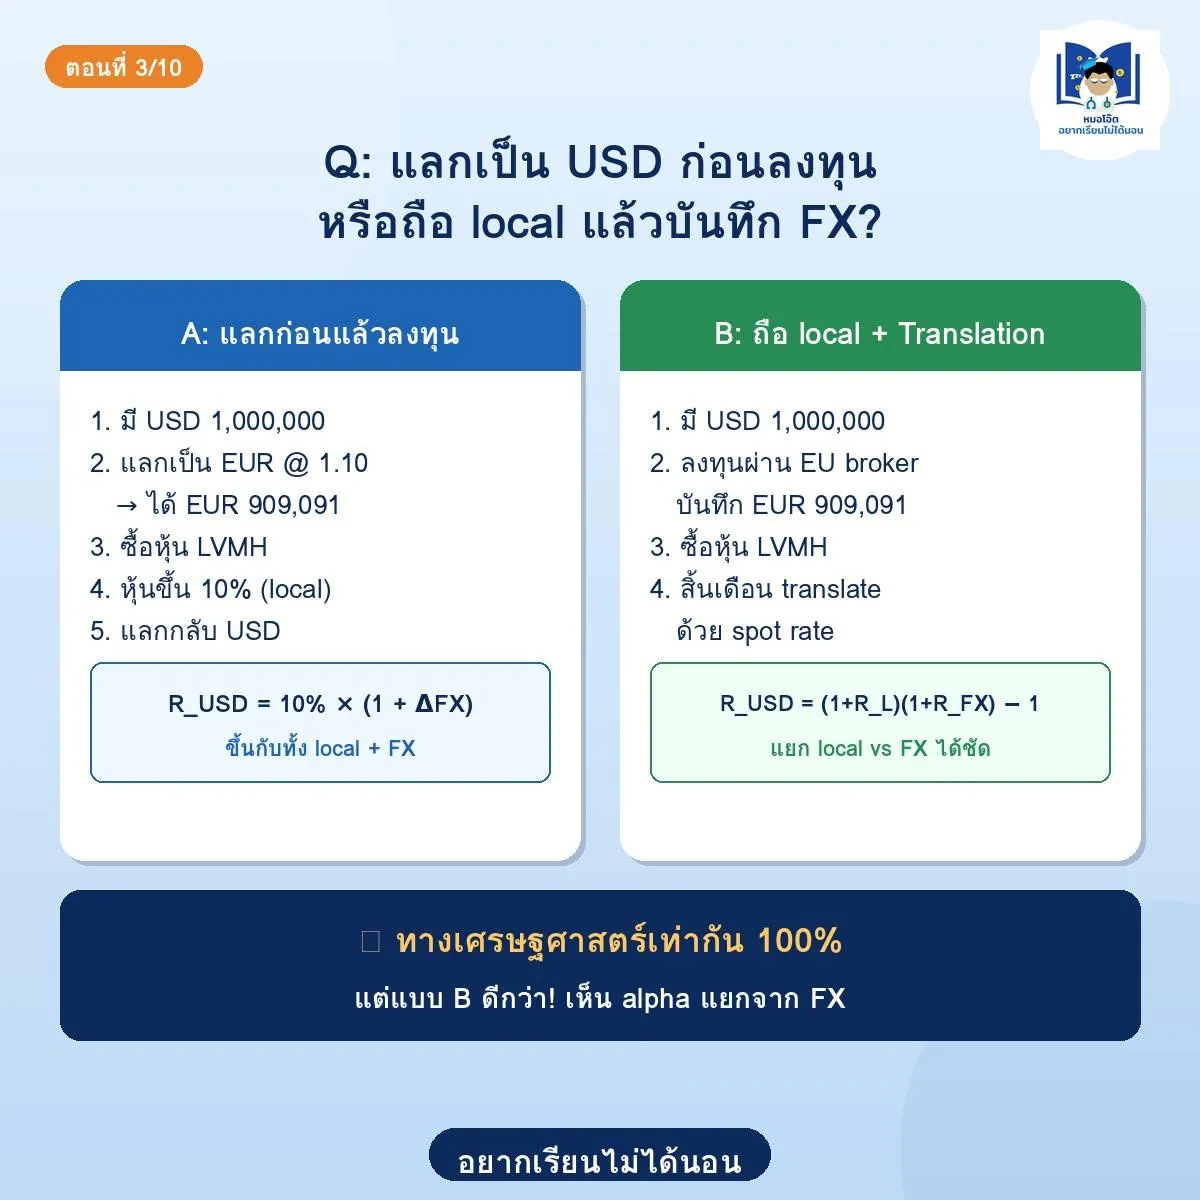
ภาพที่ 3 — แลกเงินก่อนลงทุน vs ถือ Local แล้วบันทึก FX
"หมอครับ ผมควรแลกเงินเป็น USD ก่อนแล้วค่อยไปซื้อหุ้นยุโรป หรือถือ EUR แล้วซื้อเลยดีกว่า?" — นี่คือคำถามอมตะที่ผมได้ยินทุกสัปดาห์
มาดู 2 วิธีการ พร้อมตัวอย่างจริง:
แบบ A: แลกก่อนแล้วลงทุน (Pre-Conversion)
ขั้นตอน:
มี USD 1,000,000 ในมือ
แลกเป็น EUR @ rate 1.10 → ได้ EUR 909,091
ซื้อหุ้น LVMH ทั้งหมด
1 ปีผ่านไป หุ้นขึ้น 10% (local) → EUR 1,000,000
แลกกลับเป็น USD ที่ rate ปัจจุบัน
สูตร: R_USD = 10% × (1 + ΔFX)
→ ผลตอบแทนสุดท้ายขึ้นกับทั้ง local return และการเปลี่ยนแปลง FX
แบบ B: ถือ Local + Translation (Multi-Currency Ledger)
ขั้นตอน:
มี USD 1,000,000 (ยังไม่แลก!)
ลงทุนผ่าน broker ที่รองรับ multi-currency → ระบบบันทึก EUR 909,091 ใน local ledger
ซื้อหุ้น LVMH ในสกุล EUR
สิ้นเดือน ระบบ translate ยอด EUR → USD ด้วย spot rate ปัจจุบัน
Unrealized FX Gain/Loss ถูกบันทึกแยกในงบ
สูตร: R_USD = (1 + R_local) × (1 + R_FX) − 1
คำตอบที่คนไม่เชื่อ: ทางเศรษฐศาสตร์เท่ากัน 100%!
ทั้ง 2 วิธีให้ผลตอบแทนสุดท้ายเท่ากัน (ก่อนหักค่าธรรมเนียม)
แต่แบบ B "เหนือกว่า" เพราะ:
แยก alpha (ความสามารถของ fund manager) ออกจาก FX move
รู้ว่ากำไร/ขาดทุนส่วนไหนมาจาก "ฝีมือ" ส่วนไหนมาจาก "ดวง"
ทำ Performance Attribution ได้ถูกต้อง
เป็นมาตรฐาน GIPS (Global Investment Performance Standards)
ตรงตาม IAS 21 / TFRS 9 สำหรับรายงานทางการเงิน
ถ้า Advisor รายงานให้คุณแบบ A โดยไม่แยก FX ออก = คุณวัด performance ของเขาผิดครับ!
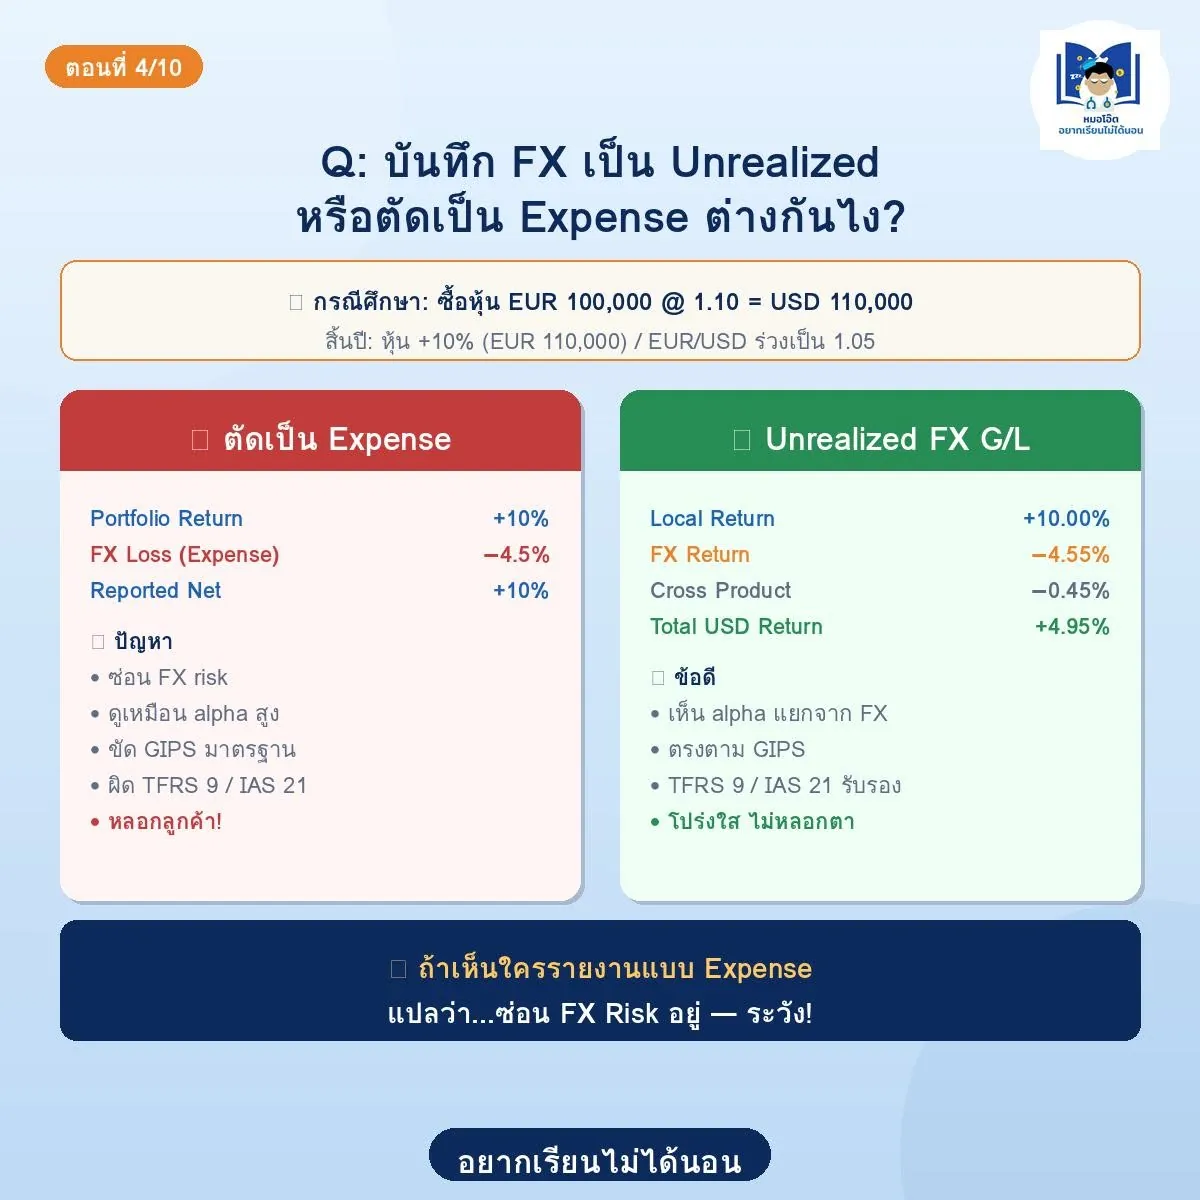
ภาพที่ 4 — Unrealized FX vs Expense — วิธีที่หลอกลูกค้าได้
ตอนนี้คือตอนที่สำคัญที่สุดในชุดนี้ — เพราะมัน "แยกมืออาชีพจากคนที่หลอกลูกค้า"
กรณีศึกษาจริง:
• ซื้อหุ้น LVMH 100,000 หุ้น ราคา EUR 100/หุ้น = EUR 100,000
• ตอนซื้อ EUR/USD = 1.10 → ต้นทุน USD 110,000
• สิ้นปี: หุ้นขึ้น 10% → EUR 110,000
• แต่ EUR/USD ร่วงเป็น 1.05 → มูลค่า USD = 115,500
วิธีผิด: ตัด FX เป็น "Expense"
Portfolio Return: +10% (อ้างอิง EUR)
FX Loss (Expense): −4.5%
Reported Net: +10% (ยังรายงานเท่าเดิม!)
ปัญหาของวิธีนี้:
• ซ่อน FX risk ใต้พรม ไม่ให้ลูกค้าเห็น
• ทำให้ portfolio ดูเหมือนมี alpha สูงทั้งที่จริงอาจเป็นแค่ FX ขึ้นเฉยๆ
• ขัด GIPS Standard (Global Investment Performance Standards)
• ผิดมาตรฐาน TFRS 9 / IAS 21 ของไทย
• เข้าข่ายหลอกลูกค้า! (ถ้าเป็นบริษัทหลักทรัพย์)
วิธีถูก: บันทึกแยกเป็น "Unrealized FX Gain/Loss"
Local Return: +10.00% (ฝีมือ fund manager)
FX Return: −4.55% (การเปลี่ยนแปลงอัตราแลกเปลี่ยน)
Cross Product: −0.45% (interaction term)
─────────────────────────
Total USD Return: +4.95%
ข้อดีของวิธีนี้:
✓ เห็น alpha แยกจาก FX ชัดเจน
✓ ตรงตาม GIPS มาตรฐาน
✓ TFRS 9 / IAS 21 ของไทยรับรอง
✓ โปร่งใส ลูกค้าตัดสินใจได้ถูก
วิธีตรวจสอบ Advisor ของคุณ:
ขอ Performance Attribution report ดู — ถ้าไม่มีการแยก Local vs Currency return = ต้องสงสัย!
รายงานที่ดีต้องมี 3 column: Local Return | Currency Return | Cross Product
ถ้าเห็นใครรายงานแบบ Expense = ต้องระวัง! อาจกำลังถูกหลอกอยู่
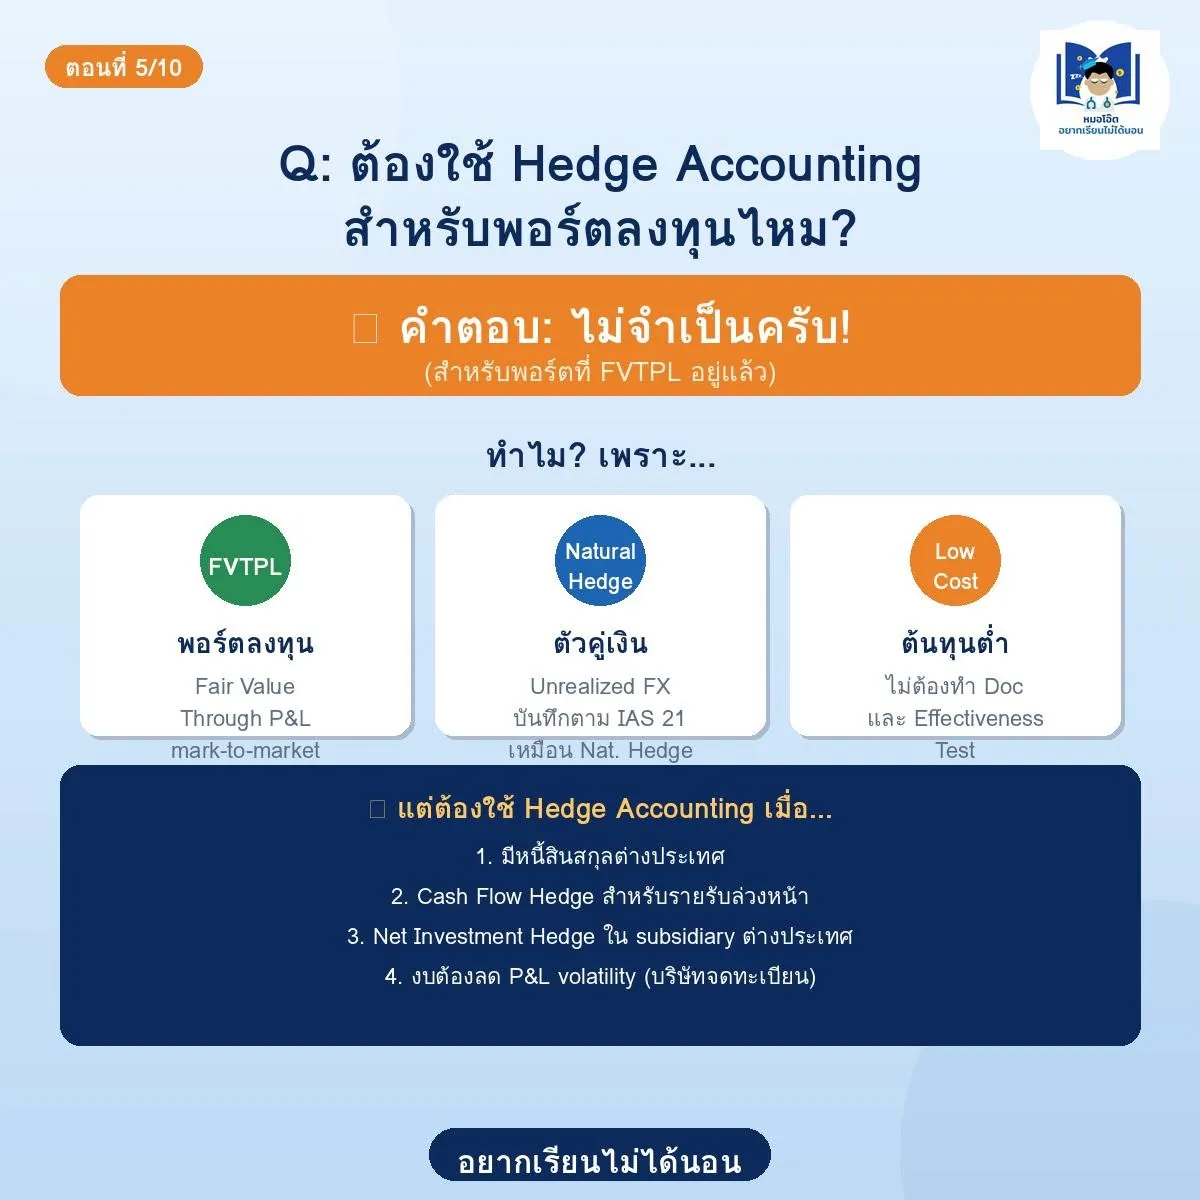
ภาพที่ 5 — ต้องใช้ Hedge Accounting สำหรับพอร์ตลงทุนไหม?
"หมอครับ ต้องทำ Hedge Accounting ไหม? ดูเหมือนยุ่งยากมากเลย..."
คำตอบ: ไม่จำเป็นครับ! (สำหรับพอร์ตที่วัดมูลค่าแบบ FVTPL)
ทำไมไม่จำเป็น?
FVTPL (Fair Value Through Profit & Loss)
หุ้นและ bond ในพอร์ตลงทุนของคุณ ถูก mark-to-market ทุกสิ้นวันอยู่แล้ว — ราคาที่คุณเห็นในบัญชี = มูลค่ายุติธรรมของวันนั้น ไม่มี "ต้นทุนอดีต" ที่ต้อง amortize
Natural Hedge จากตัวคู่เงินเอง
เมื่อบันทึก Unrealized FX ตาม IAS 21 แยกออกจาก P&L ของหุ้น → เหมือนมี "natural hedge accounting" อัตโนมัติ ไม่ต้องทำเพิ่ม
ต้นทุนต่ำ
Hedge Accounting ของจริงต้อง:
• เอกสารประกอบการ hedge (Hedge Documentation)
• Effectiveness Test ทุกไตรมาส
• Hedge Ratio Monitoring
• การ discontinue hedge designation
→ แปลว่าต้องจ้างคน audit คน และทำงานเพิ่มอีกเยอะ
แต่ต้องใช้ Hedge Accounting เมื่อ...
1. มีหนี้สินสกุลต่างประเทศ (Foreign-Currency Borrowing)
เช่น บริษัทไทยกู้ USD bond → ต้อง hedge ไม่ให้ P&L ผันผวนจาก FX
2. Cash Flow Hedge สำหรับรายรับล่วงหน้า
เช่น ส่งออกทุเรียนไปจีน รับเงิน CNY ในอีก 6 เดือน → lock rate ด้วย forward
3. Net Investment Hedge ใน Subsidiary ต่างประเทศ
เช่น CP มีบริษัทลูกในจีน → hedge investment value กับความผันผวนของ CNY
4. บริษัทจดทะเบียนต้องลด P&L Volatility
เพื่อให้งบการเงินดูเสถียร นักลงทุนไม่ตกใจ
สรุปง่ายๆ:
• คุณเป็น Individual Investor → ไม่ต้องทำ Hedge Accounting
• คุณเป็น Family Office / Private Bank → ไม่ต้อง (ถ้าไม่มีหนี้สกุลต่างประเทศ)
• คุณเป็น Corporate Treasury → จำเป็นในหลายกรณี!
ภาพที่ 6 — Hedge vs Non-Hedge — แบบไหนให้ผลตอบแทนดีกว่า?
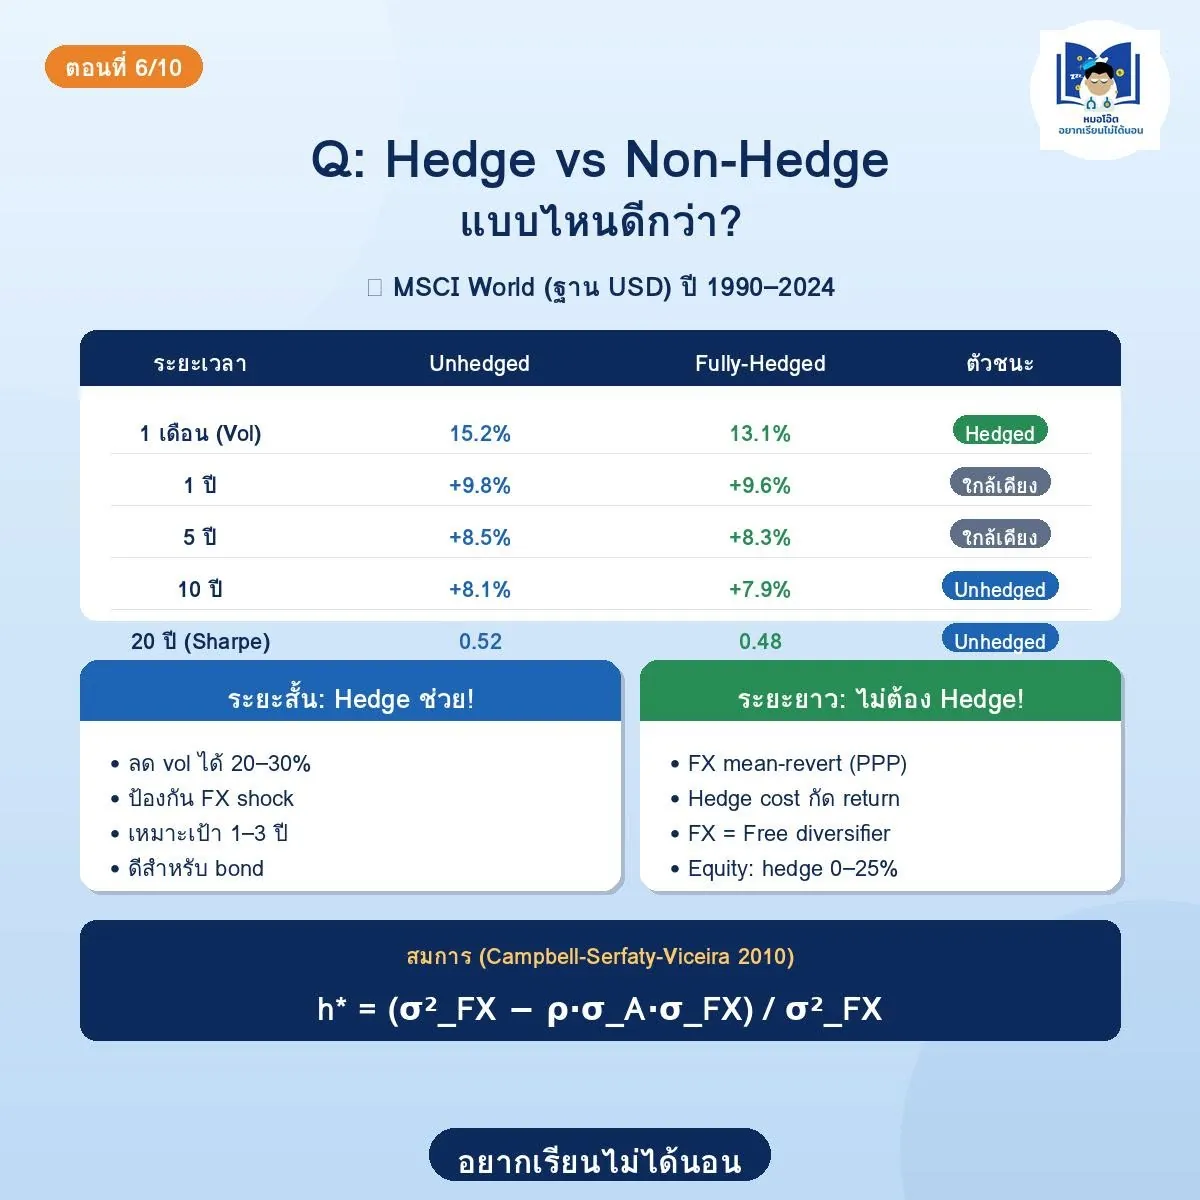
สำหรับคนที่ลงทุนต่างประเทศ คำถาม "Hedge ดีหรือไม่" คือคำถามหนึ่งที่มีคำตอบแปลกๆ ที่สุด — เพราะคำตอบ "ขึ้นกับระยะเวลา"!
มาดูข้อมูลย้อนหลัง MSCI World Index (ฐาน USD) ปี 1990-2024:
┌──────────────┬────────┬────────┬─────────┐
│ ระยะเวลา │ Unhedged │ Hedged │ ชนะ │
├──────────────┼────────┼────────┼─────────┤
│ 1 เดือน (Vol)│ 15.2% │ 13.1% │ Hedged │
│ 1 ปี │ +9.8% │ +9.6% │ เท่า │
│ 5 ปี │ +8.5% │ +8.3% │ เท่า │
│ 10 ปี │ +8.1% │ +7.9% │ Unhedg │
│ 20 ปี Sharpe │ 0.52 │ 0.48 │ Unhedg │
└──────────────┴────────┴────────┴─────────┘
ระยะสั้น (< 1 ปี): Hedge ช่วย!
✓ ลด Volatility ได้ 20–30%
✓ ป้องกันจาก FX shock เฉียบพลัน (เช่น ค่าเงินบาทร่วง 10% ในสัปดาห์เดียว)
✓ เหมาะกับเป้าหมายการเงินระยะ 1–3 ปี (เก็บเงินส่งลูกเรียน, ซื้อบ้าน)
✓ ดีสำหรับ Bond Portfolio (ยีลด์ต่ำ หาก FX ร่วงจะกินกำไรหมด)
ระยะยาว (> 5 ปี): ไม่ต้อง Hedge!
✓ FX Mean-Revert ตามทฤษฎี PPP (Purchasing Power Parity)
→ ค่าเงินมีแนวโน้มกลับเข้าหาค่า "ยุติธรรม" ในระยะยาว
✓ Hedge Cost กัดผลตอบแทน (~100-300bp/ปี สำหรับ emerging markets)
✓ Currency Diversification = "Free Diversifier"
→ FX volatility ไม่ correlate กับ equity → ช่วยลดความเสี่ยงพอร์ตรวม
✓ Equity ควร Hedge เพียง 0-25%
สูตรเลือก Hedge Ratio ที่เหมาะสุด:
Campbell-Serfaty-Viceira (2010):
h* = (σ²_FX − ρ × σ_A × σ_FX) / σ²_FX
แปล:
• σ²_FX = variance ของ FX return
• σ_A = std. dev. ของ asset return
• ρ = correlation ระหว่าง asset และ FX
ถ้า ρ เป็นลบ (FX ขึ้นเมื่อหุ้นตก) → h* น้อยลง ไม่ต้อง hedge เยอะ
ถ้า ρ เป็นบวก (FX ขึ้นพร้อมหุ้น) → h* สูงขึ้น ต้อง hedge เยอะ
หลักคิด: สำหรับ Equity หุ้นโลก → ρ ≈ −0.1 ถึง −0.3 (FX เป็น diversifier) → h* = 10-25%
ภาพที่ 7 — สถิติคู่เงินหลัก 5 คู่ — รู้ก่อนตัดสินใจ
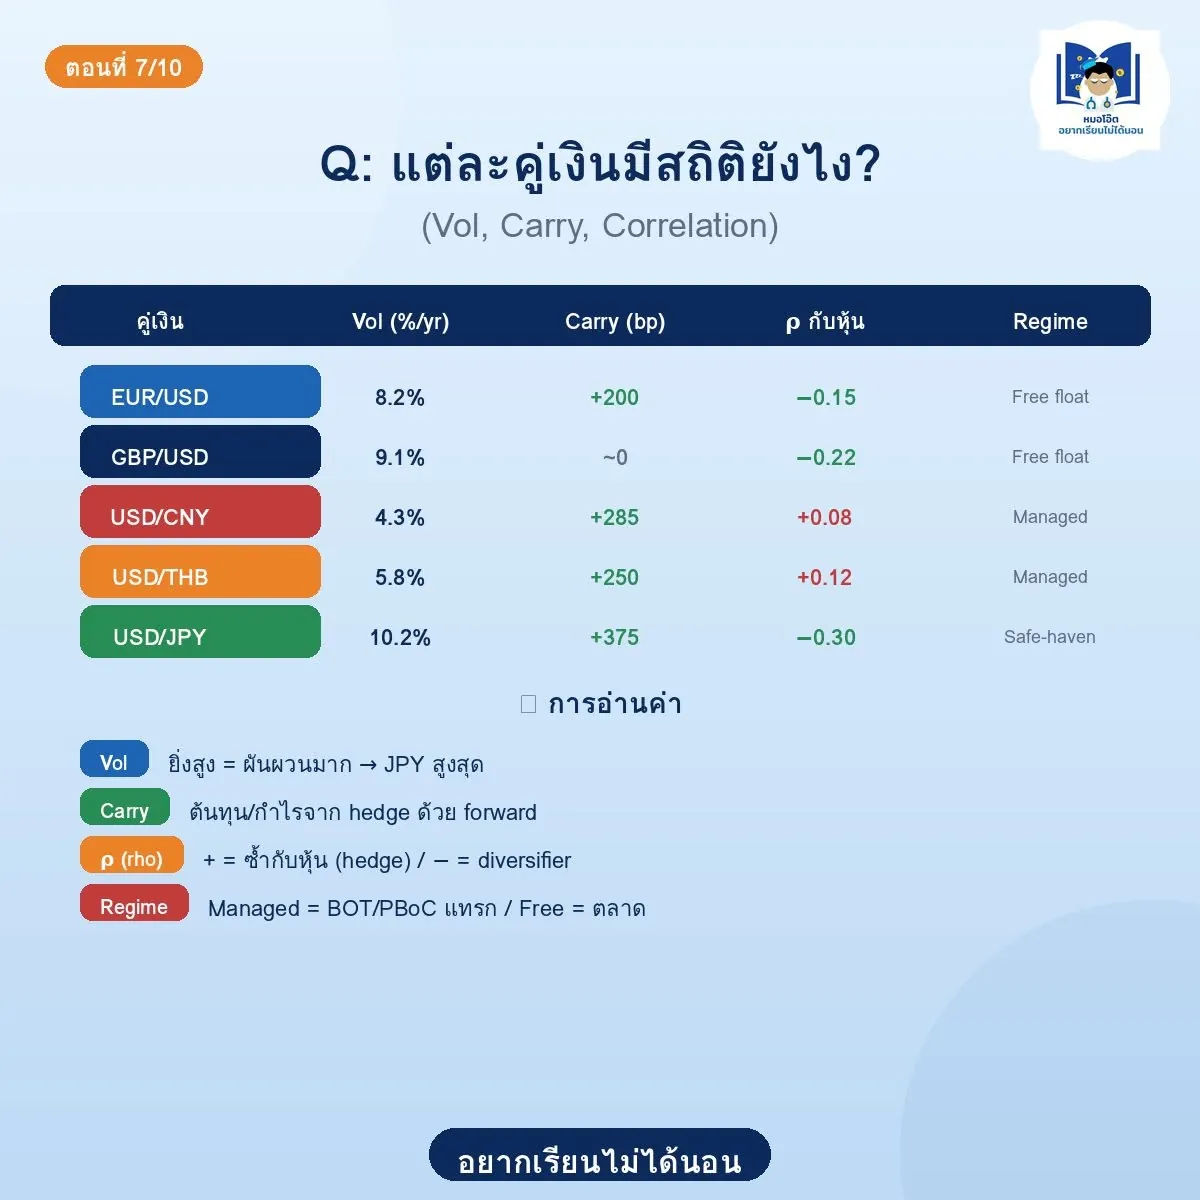
แต่ละคู่เงิน "นิสัย" ไม่เหมือนกัน! มาดูสถิติที่ต้องรู้ก่อนลงทุนต่างประเทศ:
┌──────────┬──────────┬───────────┬──────────┬────────────┐
│ คู่เงิน │ Vol (%/y)│ Carry (bp)│ ρ กับหุ้น │ Regime │
├──────────┼──────────┼───────────┼──────────┼────────────┤
│ EUR/USD │ 8.2% │ +200 │ −0.15 │ Free float│
│ GBP/USD │ 9.1% │ ~0 │ −0.22 │ Free float│
│ USD/CNY │ 4.3% │ +285 │ +0.08 │ Managed │
│ USD/THB │ 5.8% │ +250 │ +0.12 │ Managed │
│ USD/JPY │ 10.2% │ +375 │ −0.30 │ Safe-haven│
└──────────┴──────────┴───────────┴──────────┴────────────┘
การอ่านค่า:
Vol (Volatility %/ปี)
• ยิ่งสูง = ยิ่งผันผวน → JPY สูงสุด (10.2%) เพราะ safe-haven flows ผันผวน
• CNY ต่ำสุด (4.3%) เพราะ PBoC managed float (ต้องระวัง tail risk จากค่าเงิน devalue!)
• THB กลาง (5.8%) managed แต่ตลาดเปิดกว้างกว่า CNY
Carry (Basis Points)
• Carry = ต้นทุน/กำไรจากการ hedge ด้วย forward contract
• USD/CNY carry +285bp = ถ้า hedge ยาว 1 ปี จะได้ dollar carry +2.85%!
• สำหรับ Thai investor: hedge USD/THB = ได้ carry +2.5%/ปี (positive carry!)
• EUR/USD carry +200bp = hedge EUR จากมุมมอง USD ได้ pickup 2%/ปี
ρ (Rho) กับหุ้น — สัมประสิทธิ์สหสัมพันธ์
• + = FX เคลื่อนไปทางเดียวกับหุ้น → ควร hedge (เพิ่ม volatility ให้พอร์ต)
• − = FX เคลื่อนสวนทางหุ้น → Natural diversifier ไม่ต้อง hedge
• CNY, THB เป็น + เล็กน้อย → emerging currency risk correlate กับ emerging equity
• JPY เป็น −0.30 → JPY แข็งเมื่อตลาดตก (safe-haven) → diversifier ที่ดี
Regime — ระบบอัตราแลกเปลี่ยน
• Free Float = ตลาดกำหนด (USD, EUR, GBP, JPY)
• Managed Float = ธนาคารกลางแทรกแซง (CNY โดย PBoC, THB โดย BOT)
• Managed → สถิติ vol ต่ำ แต่ tail risk สูง (ค่าเงินอาจ devalue ทันใจ!)
Implication สำหรับนักลงทุนไทย:
1. ลงทุนยุโรป/อเมริกา → Hedge น้อย (ρ ลบ + cost สูง)
2. ลงทุนจีน/อาเซียน → Hedge มากขึ้น (ρ บวก + positive carry)
3. ลงทุน Bond USD → Hedge เต็ม (FX vol > yield)
4. ลงทุน Equity USD → Hedge 10-25% (diversification benefit)
ภาพที่ 8 — Hedge Ratio Matrix — ควร Hedge กี่เปอร์เซ็นต์?
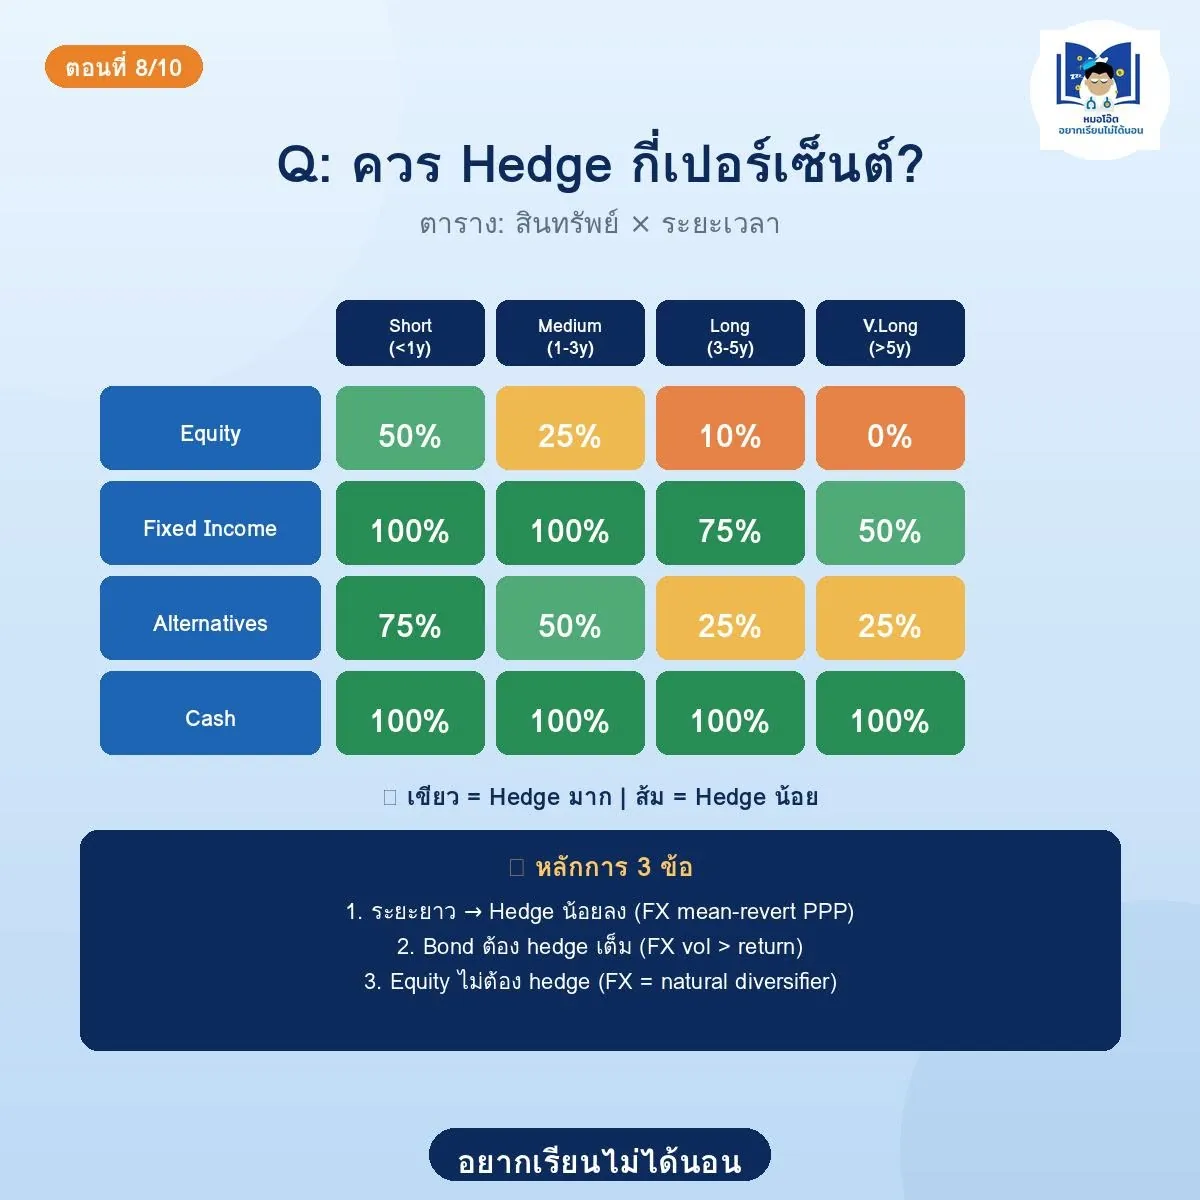
คำถามสุดฮิต: "หมอ ผมควร hedge กี่เปอร์เซ็นต์?" — คำตอบไม่ใช่ตัวเลขเดียว แต่ต้องดู 2 แกน: "ประเภทสินทรัพย์" × "ระยะเวลา"
Hedge Ratio Matrix (งานวิจัยรวม 30+ ปี):
┌─────────┬────────┬────────┬─────────┐
│ Short │ Medium │ Long │ V.Long │
│ (<1y) │ (1-3y) │ (3-5y) │ (>5y) │
┌───────────────┼─────────┼────────┼────────┼─────────┤
│ Equity │ 50% │ 25% │ 10% │ 0% │
│ Fixed Income │ 100% │ 100% │ 75% │ 50% │
│ Alternatives │ 75% │ 50% │ 25% │ 25% │
│ Cash │ 100% │ 100% │ 100% │ 100% │
└───────────────┴─────────┴────────┴────────┴─────────┘
สีบอกความเข้ม:
• เขียวเข้ม (75-100%) = Hedge เต็มที่
• เขียวอ่อน (50-75%) = Hedge ส่วนใหญ่
• เหลือง (25-50%) = Hedge บางส่วน
• ส้ม (0-25%) = แทบไม่ต้อง Hedge
หลักการ 3 ข้อของ Hedge Ratio:
ยิ่งระยะยาว → Hedge น้อยลง
→ FX Mean-Revert ตาม PPP ในระยะ 5-7 ปี
→ ระยะยาว FX noise จะ cancel out เอง
→ Hedge cost กัดผลตอบแทนอย่างมาก
Bond ต้อง Hedge เต็ม (โดยเฉพาะ Short-Medium)
→ FX Volatility (5-10%/ปี) > Bond Yield (2-5%/ปี)
→ FX noise จะกลบ yield หมด
→ ถ้าไม่ hedge = ได้ equity risk โดยไม่ได้ equity return!
Equity ไม่ต้อง Hedge (โดยเฉพาะ Long-term)
→ Equity return 8-10%/ปี >> FX noise
→ FX กับหุ้น ρ ลบ (natural diversifier)
→ Hedge = ตัดสินใจเก็บ FX risk แทน equity risk (ไม่คุ้ม!)
ตัวอย่างการใช้ Matrix:
ลูกค้า A: ต้องการซื้อบ้านยุโรปในปีหน้า มี EUR exposure 10M
→ Cash/Short-term bond → Hedge 100% ป้องกัน EUR อ่อน
ลูกค้า B: กำลังสะสมเงินเกษียณอีก 20 ปี ลงทุนหุ้นโลก
→ Equity / V.Long → Hedge 0-10% ให้ FX diversify พอร์ต
ลูกค้า C: Portfolio Balanced 60/40 เป้าหมาย 5 ปี
→ Equity 60% × 10% hedge = 6%
→ Bond 40% × 75% hedge = 30%
→ Portfolio hedge ratio = ~36%
ภาพที่ 9 — 4 สูตรสำคัญพอร์ตหลายสกุลเงิน
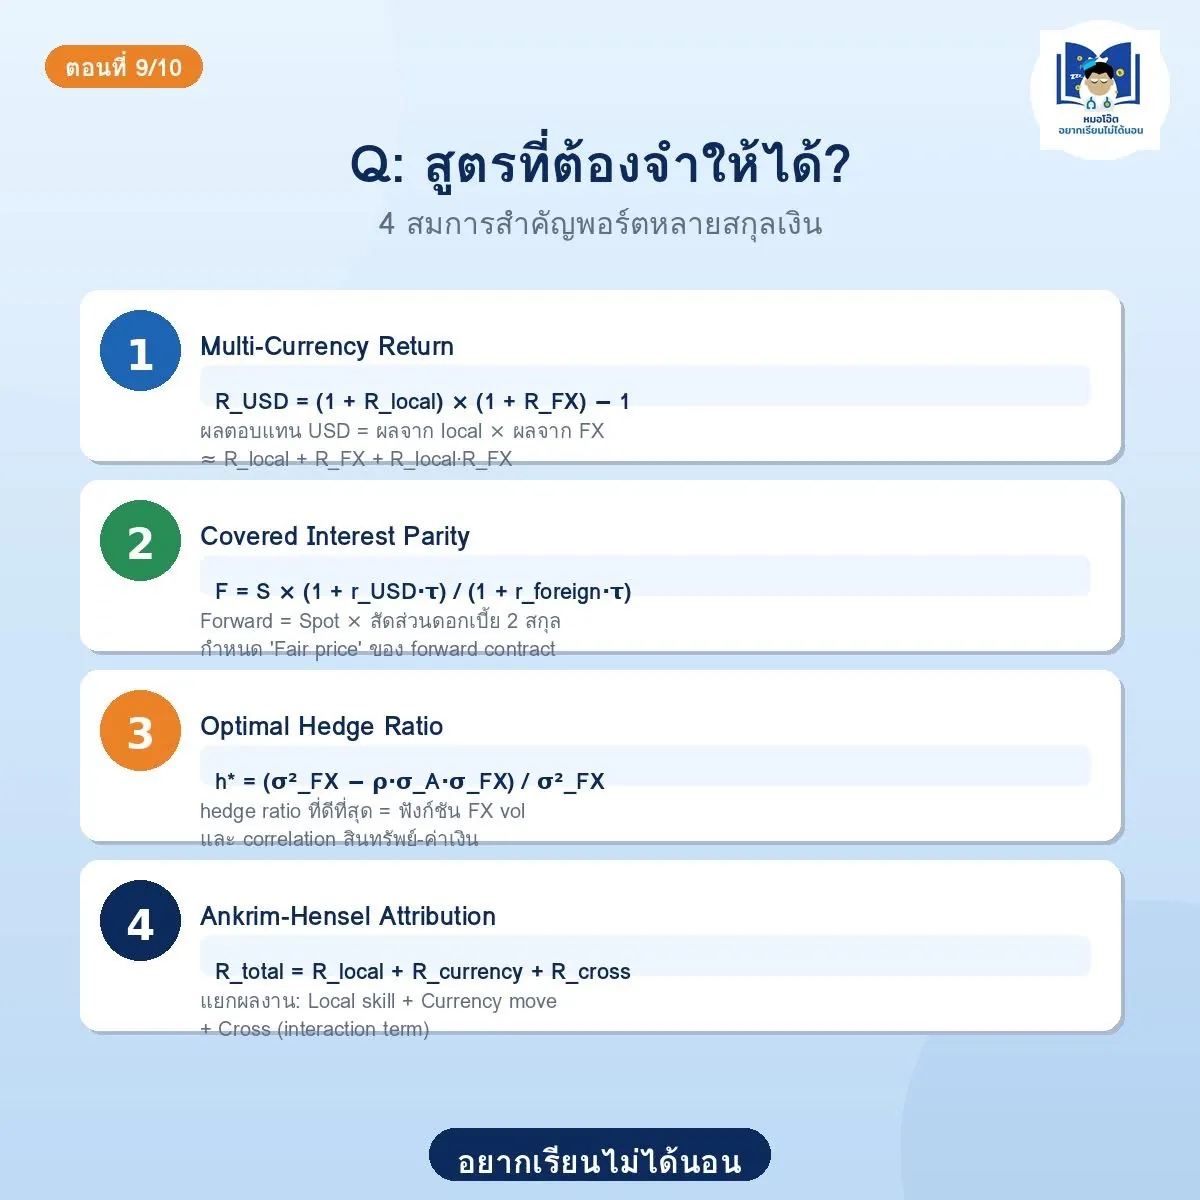
สำหรับคนที่อยากเรียนเชิงลึก — 4 สูตรที่คุณต้อง "จำให้ได้" ถ้าจะบริหารพอร์ตสากล:
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
Multi-Currency Return
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
R_USD = (1 + R_local) × (1 + R_FX) − 1
≈ R_local + R_FX + (R_local × R_FX)
ใช้เมื่อ: คำนวณผลตอบแทนในสกุลฐาน จากหุ้นที่ซื้อด้วยสกุลต่างประเทศ
ตัวอย่าง: หุ้นจีน +15%, CNY/USD +3% → R_USD = 1.15×1.03−1 = +18.45%
Cross product R_local × R_FX มีขนาด non-trivial เมื่อทั้งสอง >5%
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
Covered Interest Parity (Forward Pricing)
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
F = S × (1 + r_USD × τ) / (1 + r_foreign × τ)
ใช้เมื่อ: คำนวณ "ราคายุติธรรม" ของ FX forward contract
ตัวอย่าง: USD/THB spot = 35, r_USD = 5%, r_THB = 2.5%, τ = 1 ปี
→ F = 35 × 1.05/1.025 = 35.85
→ แปลว่า forward 1 ปี ต้องเทรดที่ 35.85 ไม่งั้นมี arbitrage
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
Optimal Hedge Ratio
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
h* = (σ²_FX − ρ × σ_A × σ_FX) / σ²_FX
= 1 − (ρ × σ_A / σ_FX)
ใช้เมื่อ: หา hedge ratio ที่ minimize variance ของ portfolio
ตัวอย่าง: ถือหุ้นยุโรป, σ_equity=18%, σ_FX=8%, ρ=−0.15
→ h* = 1 − (−0.15 × 18% / 8%) = 1 + 0.34 = 1.34
→ แปลว่าควร over-hedge 134% (hedge เยอะกว่ามูลค่าหุ้น!)
สำหรับ long-term investor ไม่ควรใช้ minimum-variance hedge 100%
เพราะ over-hedge ลดผลตอบแทนคาดหมาย
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
Ankrim-Hensel FX Attribution
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
R_total = R_local + R_currency + R_cross
ใช้เมื่อ: รายงาน performance ลูกค้าแบบ 3-bucket
ตัวอย่าง: ผู้จัดการกองทุนให้ผลตอบแทน USD +12%
R_local = +10% (alpha จริง)
R_currency = +1.8% (FX ดี)
R_cross = +0.2% (interaction)
→ ผู้จัดการเก่งจริง 10% ไม่ใช่ 12% ทั้งหมด!
References หลัก:
• Ankrim & Hensel (1994) "Multi-Currency Performance Attribution"
• Karnosky & Singer (1994) "Global Asset Management and Performance Attribution"
• Campbell, Serfaty & Viceira (2010) "Global Currency Hedging" JFE
Tip: ใส่สูตรเหล่านี้ใน Excel ทำ live model ได้ — คุ้มมากสำหรับคนที่ run พอร์ตหลายสกุลเงิน
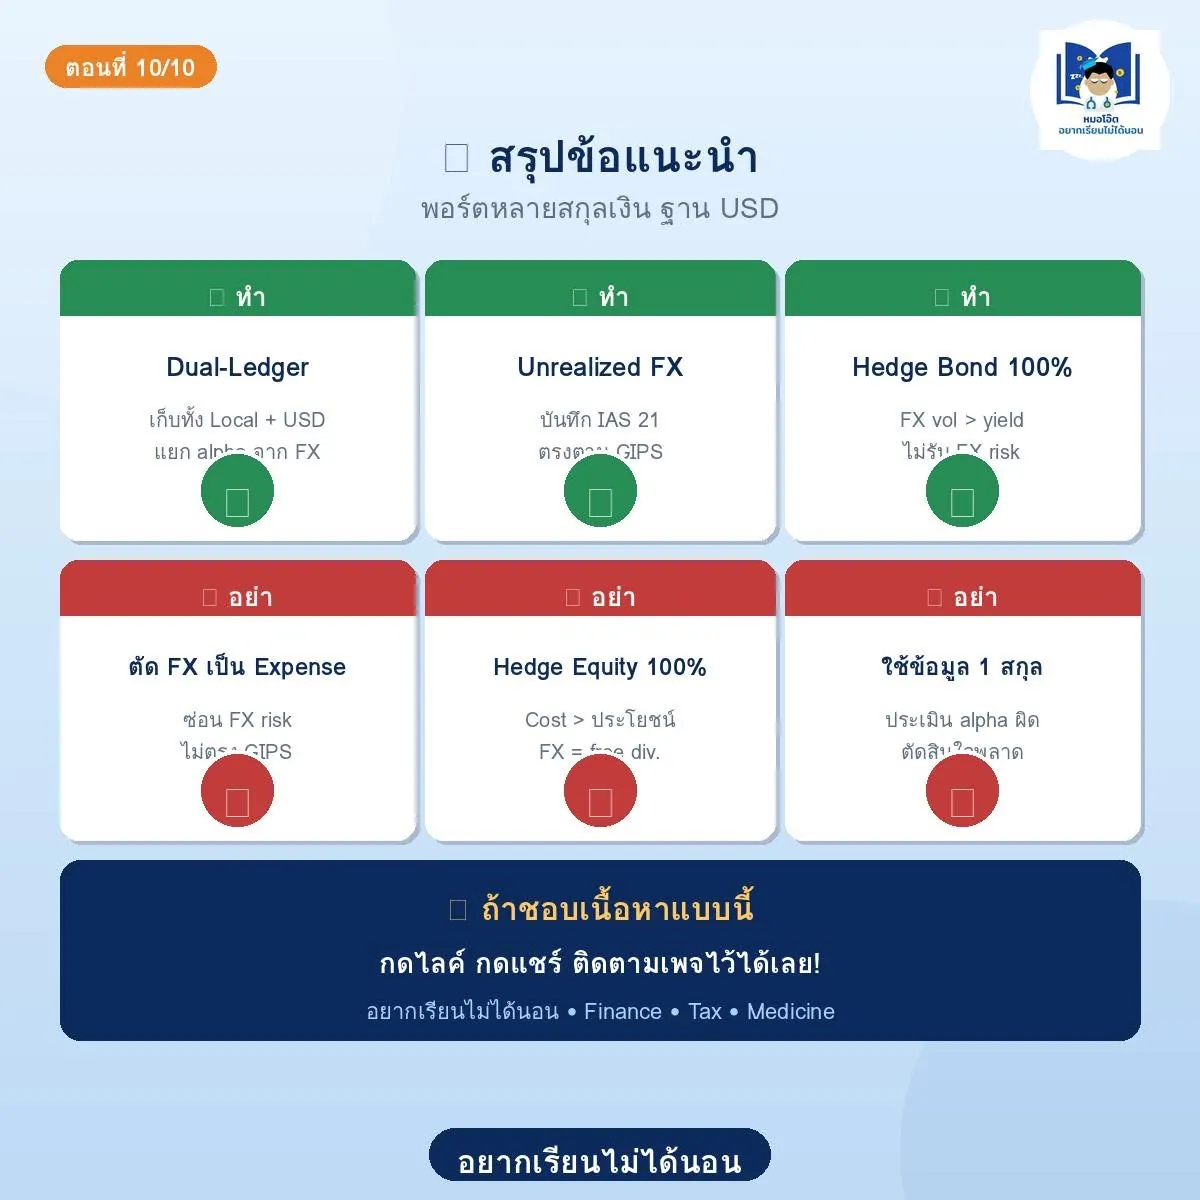
ภาพที่ 10 — สรุป Do's & Don'ts — บริหารพอร์ตหลายสกุลเงิน
สรุปข้อแนะนำสำหรับนักลงทุนไทยที่มีพอร์ตหลายสกุลเงิน
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
สิ่งที่ "ควรทำ" (Do's)
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
ใช้ Dual-Ledger
• เก็บทั้ง Local + USD ledger แยกกัน
• แยก alpha จาก FX ได้ชัดเจน
• มาตรฐาน Family Office และ Private Banking ระดับสากล
บันทึก Unrealized FX Gain/Loss ตาม IAS 21
• ไม่ตัดเป็น Expense
• ตรงตาม GIPS 2020
• โปร่งใส ลูกค้าเข้าใจ performance จริง
Hedge Bond Portfolio 100%
• FX Vol > Bond Yield
• ไม่อยากรับ FX risk แทน equity return
• Broker ไทย/สิงคโปร์/สวิสรองรับทุกเจ้า
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
สิ่งที่ "อย่าทำ" (Don'ts)
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
อย่าตัด FX เป็น Expense
• ซ่อน FX risk จากลูกค้า
• ไม่ตรง GIPS Standards
• เข้าข่ายหลอกลูกค้า (ถ้าเป็น advisor มืออาชีพ)
อย่า Hedge Equity 100%
• Hedge Cost กัดผลตอบแทน
• FX = Free Diversifier ต่อหุ้น
• ระยะยาว FX mean-revert เอง
อย่าใช้ข้อมูลสกุลเดียว
• ถ้าวัด USD อย่างเดียว จะประเมิน alpha ผิด
• ตัดสินใจ rebalancing พลาด
• ขาดมุมมอง Currency Attribution
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
Checklist ส่วนตัวก่อนคุยกับ Advisor
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
☐ ขอดู Performance Attribution Report (Local vs Currency)
☐ ถามว่า FX บันทึกเป็น Unrealized หรือ Expense?
☐ ถามว่า Hedge Ratio ของ bond / equity อยู่เท่าไร?
☐ Benchmark ใช้อะไร? Local currency หรือ USD hedged?
☐ ดูสัญญา PROM ปี (Performance Reporting Obligations Methodology)
☐ ถามถึงการใช้ Covered Interest Parity ใน forward pricing
หมอโอ๊ต อยากเรียนไม่ได้นอน