ความรู้ทางการเงินและอคติพฤติกรรม
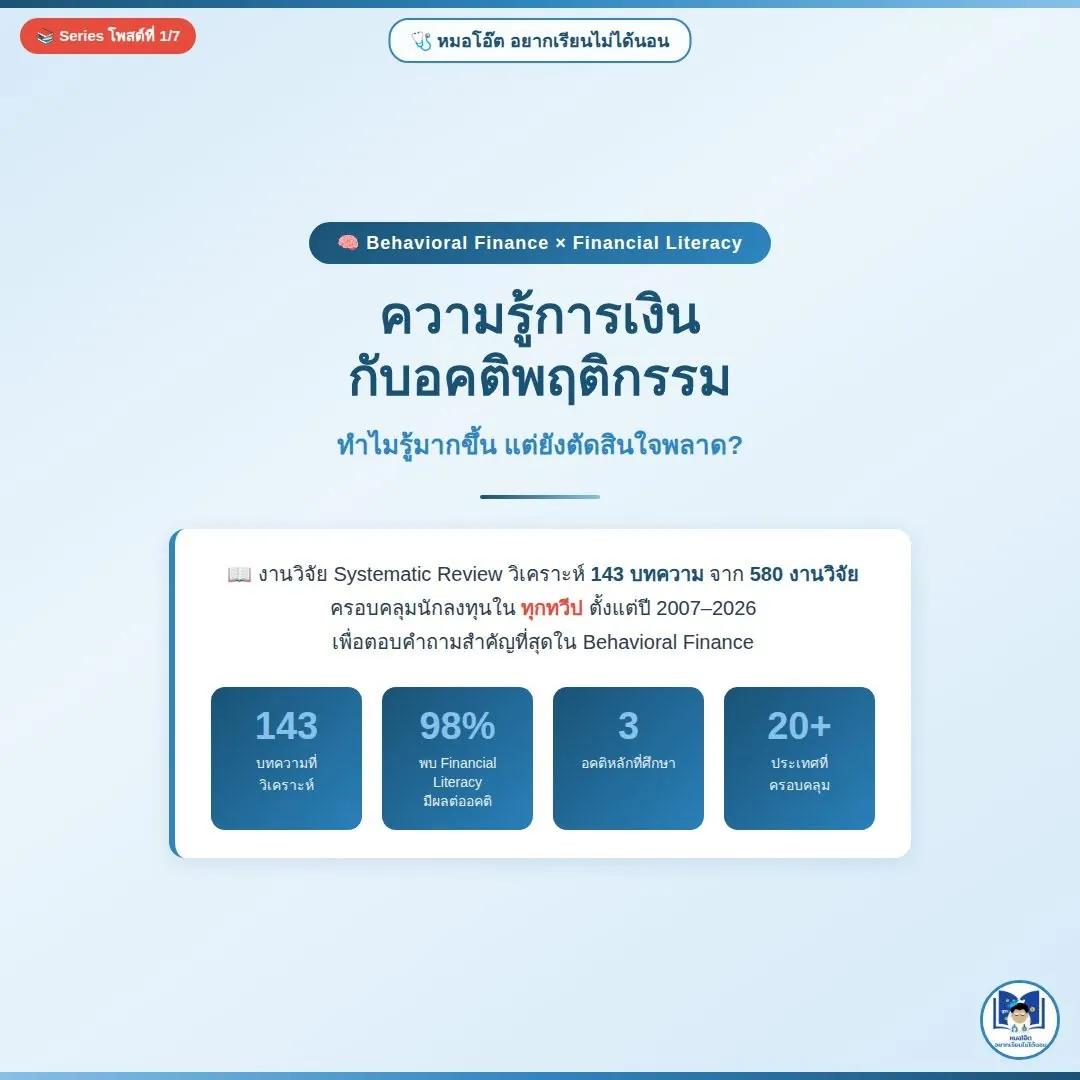
Financial Literacy × Behavioral Biases
ทำไมรู้มากขึ้น แต่ยังตัดสินใจพลาด?
ภาพที่ 1: ภาพรวม Series
รู้เรื่องการเงินมากขึ้น แต่ทำไมยังลงทุนพลาด?
นักวิจัยทั่วโลกทบทวน 580 งานวิจัย คัดเหลือ 143 บทความที่เกี่ยวข้องมากที่สุด ครอบคลุม 20+ ประเทศ ตั้งแต่ญี่ปุ่น, อินเดีย, ปากีสถาน, ไทย จนถึงสหรัฐฯ เพื่อตอบคำถามนี้... (Systematic Review, 2026)
ตัวเลขที่ต้องรู้ (ข้อมูลจริงจากงานวิจัย):
• 98/143 บทความ พบว่า Financial Literacy มีผลต่ออคติพฤติกรรม — Systematic Review Theme Table
• 105/143 บทความ ศึกษาอคติ 3 ตัวหลัก (Loss Aversion, Overconfidence, Mental Accounting) — Systematic Review Theme Table
• FL อาจเพิ่ม Overconfidence ในบางกลุ่ม — ไม่ใช่แค่ลดอคติเท่านั้น! — S, 2026; Budiman et al.
• Emotional Bias ต้านทาน FL Intervention อย่างมีนัยสำคัญ — Negara & Rahyuda, 2025
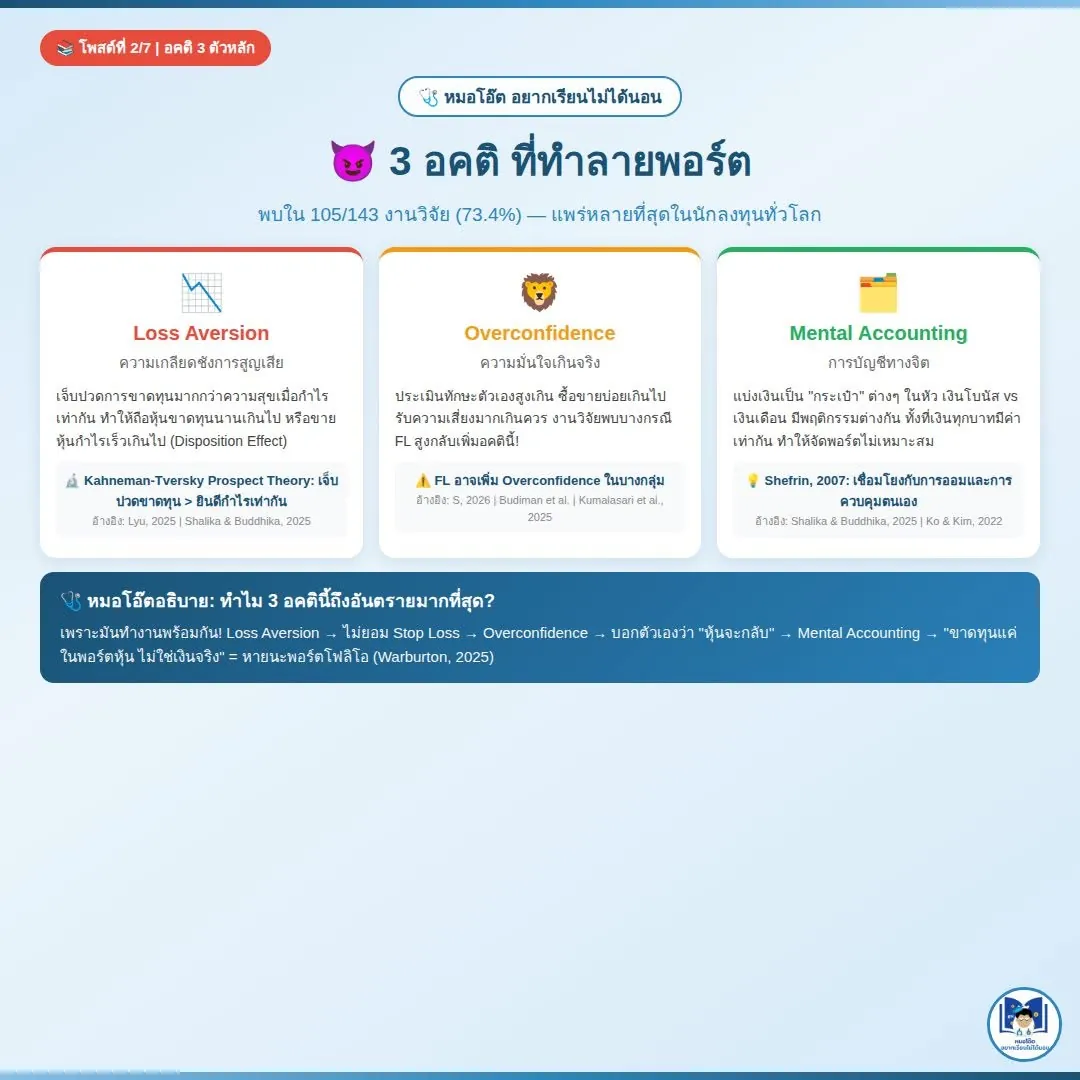
ภาพที่ 2: 3 อคติหลัก
3 อคติที่ทำลายพอร์ตลงทุน — คุณมีอยู่กี่ตัว?
งานวิจัย 105/143 บทความ (73.4%) ระบุตรงกันว่า 3 อคตินี้แพร่หลายที่สุดและส่งผลร้ายต่อการลงทุน: (Systematic Review, 2026)
1. Loss Aversion (ความเกลียดชังการสูญเสีย)
• Kahneman-Tversky Prospect Theory: เจ็บปวดการขาดทุนมากกว่าความสุขเมื่อกำไรเท่ากัน — Lyu, 2025; Shah & Rodrigues, 2025
• ผลลัพธ์: ถือหุ้นขาดทุนนานเกินไป, ขายหุ้นกำไรเร็วเกินไป (Disposition Effect) — Shalika & Buddhika, 2025
• นำไปสู่กลยุทธ์การลงทุนแบบอนุรักษ์นิยมมากเกินไป — Qi & Wang, 2025
2. Overconfidence (ความมั่นใจเกินจริง)
• ทำให้ซื้อขายบ่อยเกินไปและรับความเสี่ยงมากเกินควร — Aristei & Gallo, 2021
•
FL สูงบางครั้งทำให้ Overconfidence แย่ลง ไม่ใช่ดีขึ้น! — S, 2026; Budiman et al.; Kumalasari et al., 2025
• พบสูงกว่าในผู้ชายและ Gen Z ที่ได้รับอิทธิพลจาก Social Media — Chung, 2025
3. Mental Accounting (การบัญชีทางจิต)
• แบ่งเงินเป็น 'กระเป๋า' ต่างๆ ในหัว ทำให้จัดสรรพอร์ตโฟลิโอไม่เหมาะสม — Shefrin, 2007
• FL ช่วยลด Mental Accounting ได้ในบางกรณี โดยเฉพาะผู้ประกอบการหญิง — Iram et al., 2022 & 2023
• Ko & Kim, 2022: FL ช่วยลด Overconfidence และ Mental Accounting ในนักลงทุนเกาหลี — Ko & Kim, 2022
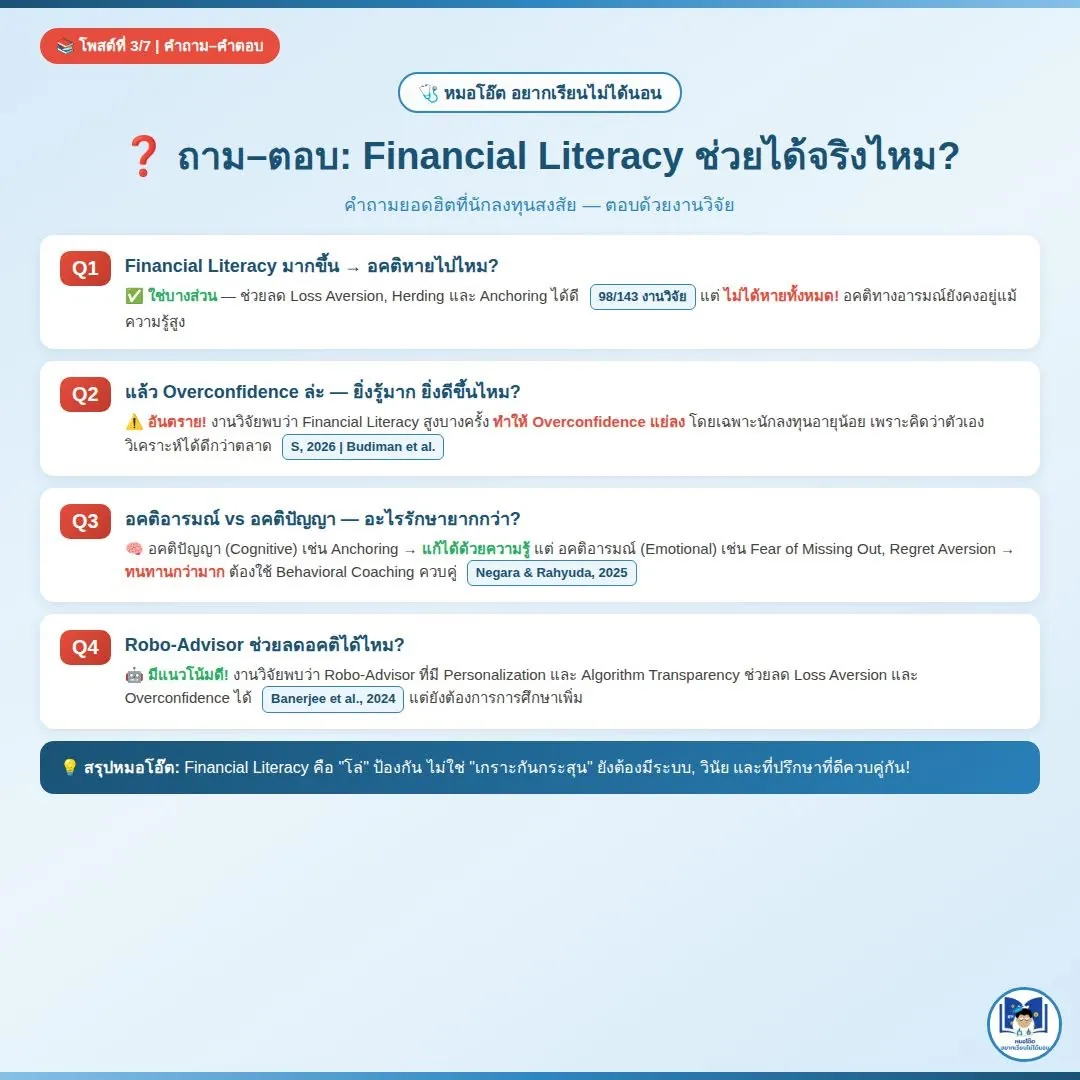
ภาพที่ 3 : Q&A — Financial Literacy ช่วยได้จริงไหม?
ถาม-ตอบ: Financial Literacy ช่วยได้จริงไหม? — ตอบด้วยงานวิจัย
Q1: FL มากขึ้น → อคติหายไปไหม?
A:
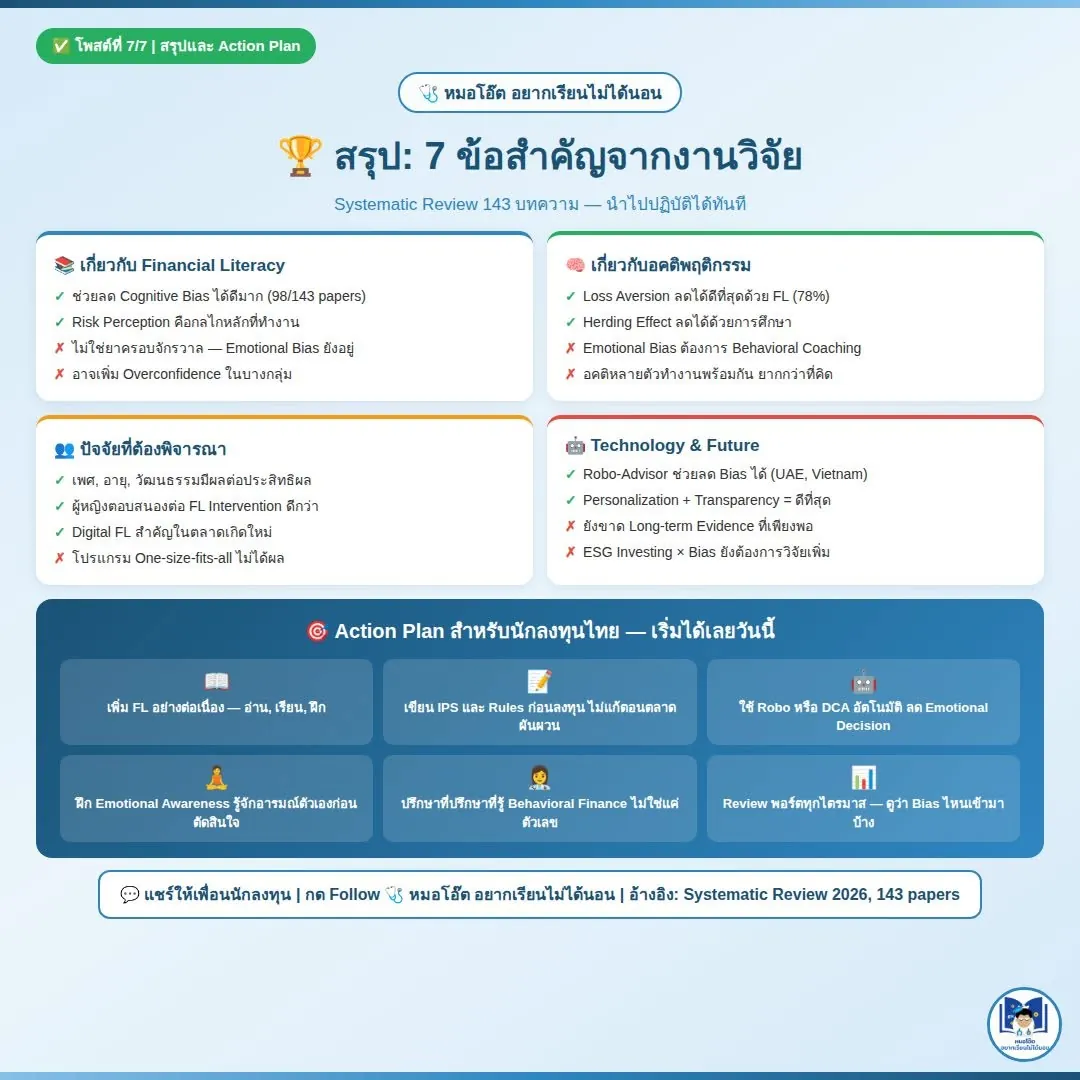
ใช่บางส่วน — ช่วยลด Cognitive Bias (Loss Aversion, Herding, Anchoring) ได้อย่างมีนัยสำคัญ (98/143 papers) แต่
ไม่ได้หายทั้งหมด โดยเฉพาะ Emotional Bias (Tiwari & Saxena, 2025; Putranda et al., 2025)
Q2: Overconfidence ยิ่งรู้มากยิ่งดีขึ้นไหม?
A:
ไม่เสมอไป! งานวิจัยพบว่า FL สูงบางครั้งทำให้ Overconfidence แย่ลง เพราะคิดว่าตัวเองวิเคราะห์ได้ดีกว่าตลาด (S, 2026; Budiman et al.; Prayudi & Purwanto, 2023)
Q3: อคติอารมณ์ vs อคติปัญญา — อะไรรักษายากกว่า?
A:
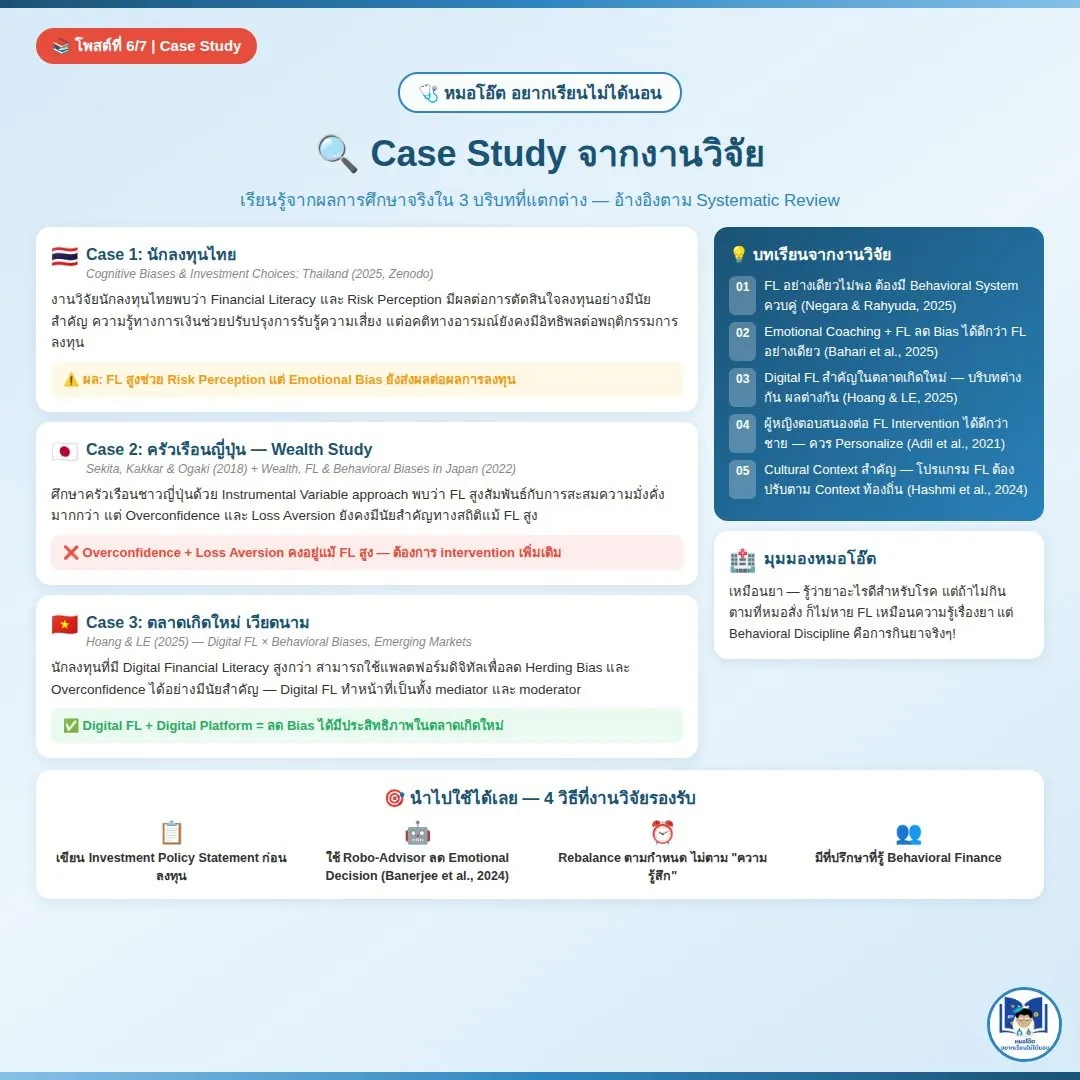
Cognitive Bias (Anchoring, Herding) แก้ได้ด้วย FL แต่ Emotional Bias (Regret Aversion, FOMO) ทนทานกว่า ต้องการ Behavioral Coaching เพิ่ม (Negara & Rahyuda, 2025; Hariono et al., 2023)
Q4: Robo-Advisor ช่วยลดอคติได้ไหม?
A:
มีแนวโน้มดี! Robo-Advisor ที่มี Personalization และ Algorithm Transparency ช่วยลด Loss Aversion และ Overconfidence ได้ แต่ยังต้องการงานวิจัยระยะยาว (Banerjee et al., 2024; Kulkarni et al., 2025)
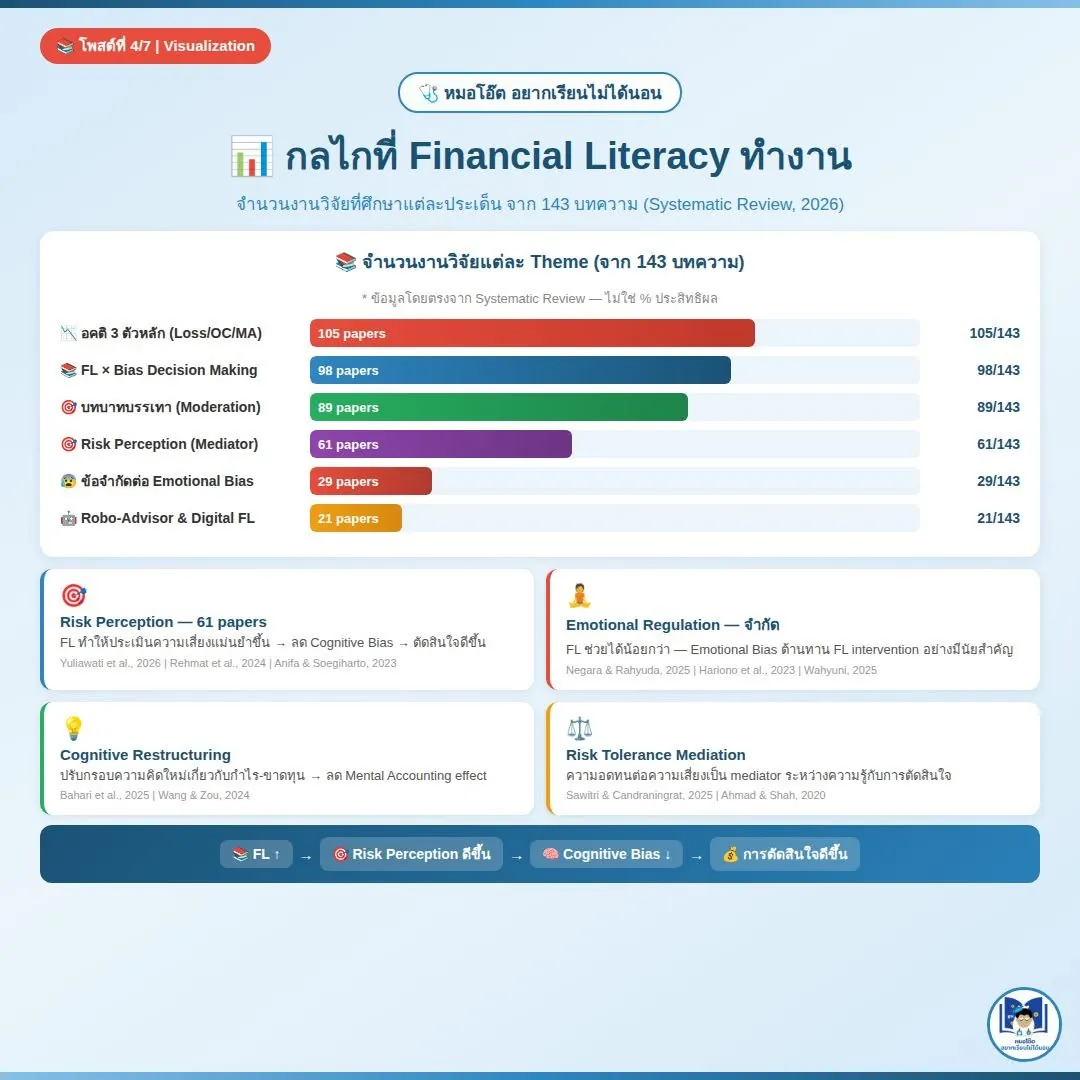
ภาพต์ที่ 4/7: Visualization — กลไกที่ FL ทำงาน
กลไกที่ Financial Literacy ทำงาน — ข้อมูลจำนวน papers จาก 143 บทความ
จำนวนงานวิจัยที่ศึกษาแต่ละ Theme (ข้อมูลโดยตรงจาก Systematic Review):
Theme สัดส่วน
อคติ 3 ตัวหลัก (Loss/OC/MA) 73.4%
FL × Bias ต่อการตัดสินใจ 68.5%
บทบาทบรรเทา (Moderation) 62.2%
Risk Perception (Mediator) 42.7%
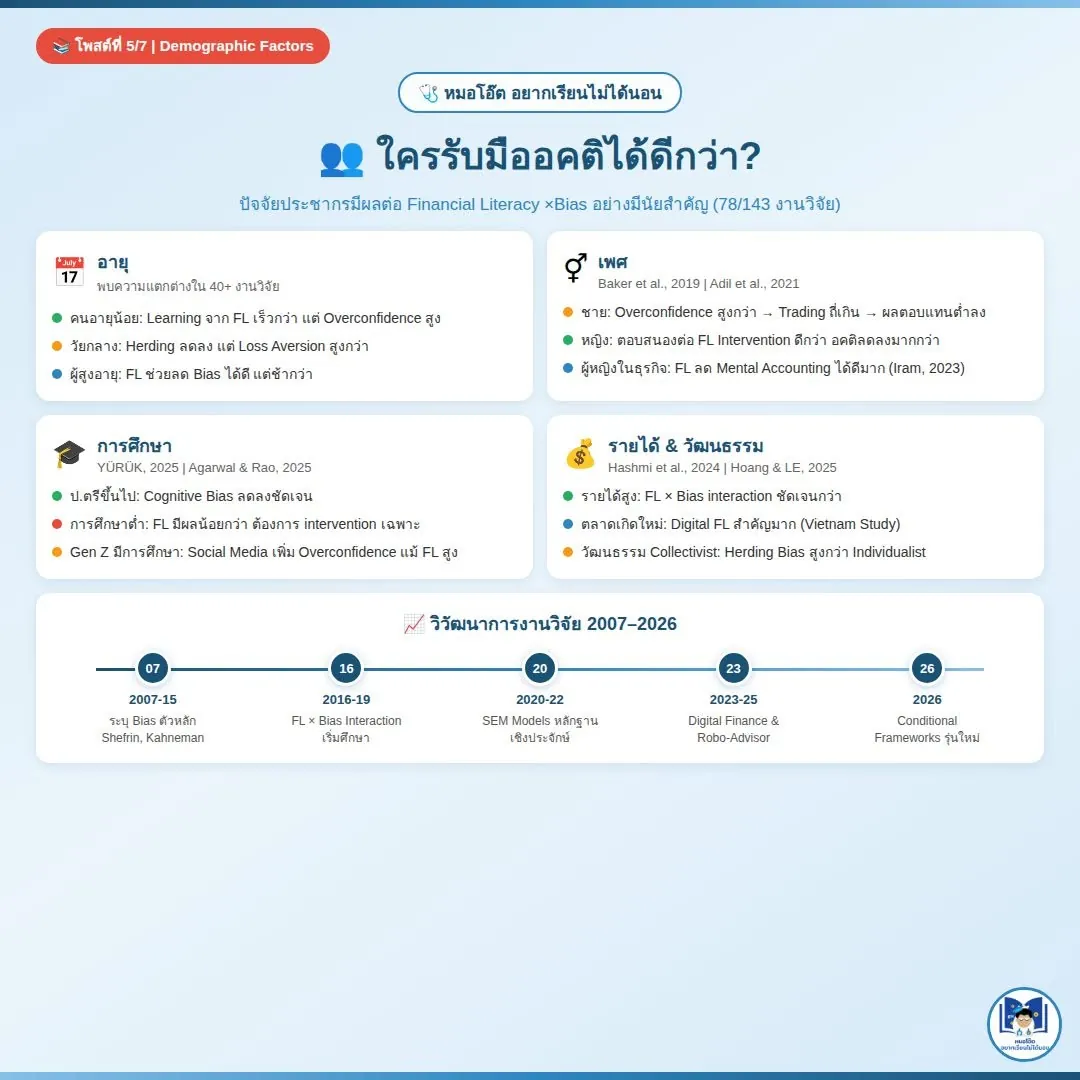
Demographic Factors 54.5%
ข้อจำกัดต่อ Emotional Bias 20.3%
Robo-Advisor & Digital FL 14.7%
กลไกหลักที่ FL ทำงาน (อ้างอิงตามงานวิจัย):
• Risk Perception (61 papers): FL ทำให้ประเมินความเสี่ยงแม่นยำขึ้น → ลด Cognitive Bias — Yuliawati et al., 2026; Rehmat et al., 2024
• Emotional Regulation: FL ช่วยได้จำกัด — Emotional Bias ต้านทานอย่างมีนัยสำคัญ — Negara & Rahyuda, 2025; Wahyuni, 2025
• Risk Tolerance Mediation: ความอดทนต่อความเสี่ยงเป็นตัวกลางสำคัญ — Sawitri & Candraningrat, 2025; Ahmad & Shah, 2020
ภาพที่ 7: 5 คำถามที่คนถามบ่อย
ถาม-ตอบ: 5 คำถามที่คนถามหมอโอ๊ตบ่อยที่สุด
ตอบด้วยข้อมูลจากงานวิจัย ไม่ใช่แค่ความเห็น:
Q1: ต้องรู้มากแค่ไหนถึงออมได้พอ?
A: แค่ 3 เรื่อง: ดอกเบี้ยทบต้น + เงินเฟ้อ + กระจายความเสี่ยง
Q2: รู้แล้วทำไมยังออมไม่ได้?
A: เพราะอคติ "ใช้ก่อน" ยังแรงอยู่ — ต้องตั้งออมอัตโนมัติ
Q3: ผู้หญิงรู้น้อยกว่าจริงไหม?
A: มีช่องว่าง แต่เป็นเรื่องโอกาส ไม่ใช่ความสามารถ
Q4: ความรู้ช่วยหนี้บัตรได้ไหม?
A: ช่วยได้บางส่วน ต้องควบคุมตนเองด้วย
Q5: อายุเท่าไหร่เริ่มดี?
A: วันนี้! ไม่มีคำว่าสายเกินไป
หมอโอ๊ต อยากเรียนไม่ได้นอน