Refinance ดอกเบี้ยลดลง
วันนี้ผมจะมาเล่าว่า
ทำไมถึงควร Refinance หรือ Retention
Refinance คือย้ายจากธนาคารหนึ่งไปอีกธนาคาร
แต่Retention เป็นการปรับลดดอกเบี้ยในธนาคารเดิม
ทำไมต้องทำและคุ้มค่าอย่างไร
ผมจำลองภาพเล็กๆให้ดูเพียง 5 ปี
เพื่อเปรียบเทียบกัน
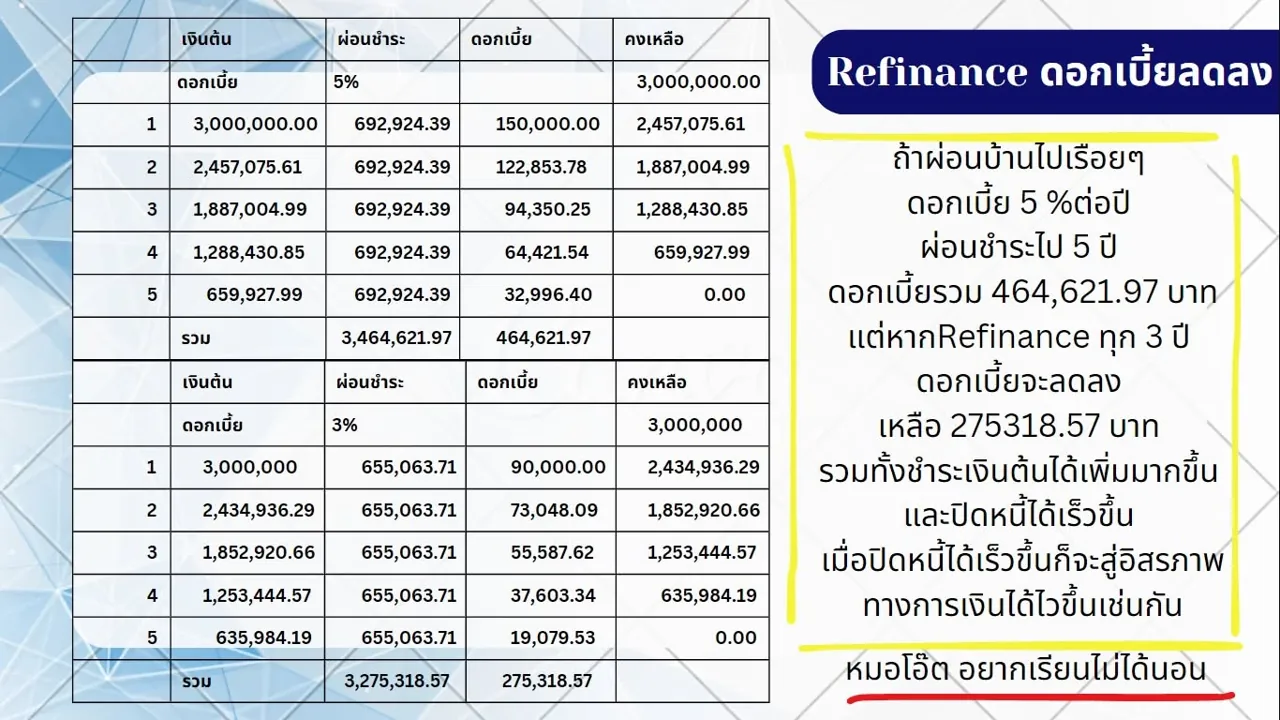
สมมติว่าซื้อบ้าน 3 ล้านบาท
เป็นระยะเวลา 5 ปี
จ่ายชำระปีละ 1 ครั้ง
ที่ดอกเบี้ยแตกต่างกัน 5% กับ 3%ต่อปี
อาจจะไม่เหมือนการผ่อนบ้าน
ที่จำนวนงวดเป็นรายเดือน
และส่วนใหญ่ผ่อนบ้านอาจะยาว 20ปี
30 ปี หรือไม่ก็ 40 ปี
แต่ผมจะแสดงวิธีการผ่อนชำระให้จบภายใน3 ปี
และการทำ Refinance หรือ Retention ในปีที่ 3
รวมทั้งการเลือกดอกเบี้ยที่แตกต่างกัน
ตั้งแต่การเลือกใช้สินเชื่อ
มีผลต่อการแสเงินสดจ่ายที่ต้องชำระด้วย
ถ้าเราตั้งใจจะปิดหนี้บ้านภายใน 5 ปี
แต่ผ่อนชำระปีละ 692924.39 บาท
คล้ายชำระเดือนละ 57,743 บาท
ตัวเลขจะคิดเป็นรายปี
อาจจะไม่ตรงกับรายเดือนแบบเป๊ะๆ
ถ้าชำระที่ดอกเบี้ย 5% ต่อปี
ก็สามารถปิดหนี้สินเชื่อบ้านได้ภายใน 5 ปี
แต่หากกว่า เราเลือกใช้สินเชื่อบ้าน 3%ต่อปี
ก็จะผ่อนปีละ 655,063.71 บาท
หรือเสมือนเดือนละ 54,533.64 บาท
สังเกตว่ากระแสเงินสดถ้าคิดเป็นรายเดือน
ก็จะประหยัดไปกว่า เดือนละ 3,000 บาท
แต่ละปี ถ้าเทียบปีแรก
ดอกเบี้ยแตกต่างกัน 60,000 บาท
ทำให้เห็นว่า การเลือกดอกเบี้ยที่แตกต่างกัน
มีผลอย่างมากต่อกระแสเงินที่เราต้องจ่ายไป
และถ้าครบ 5 ปี ดอกเบี้ยที่จ่ายใน5%
มากกว่า 3%อยู่ที่ 189,303.4 บาท
อีกอย่างที่อยากจะบอก
ในภาพที่ยกมาให้ เป็นแผนระยะสั้น
แต่ถ้าเป็นแผนระยะยาวกว่านี้
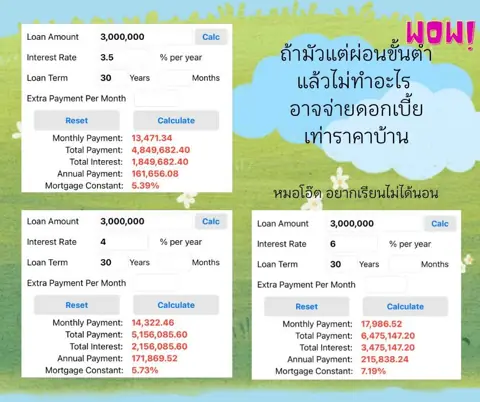
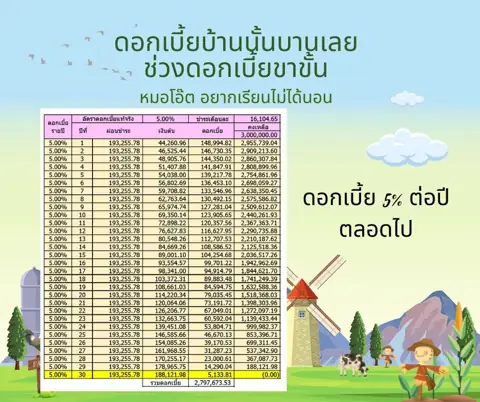
ที่ 30 ปี หรือ 40 ปี
แล้วยังผ่อนชำระขั้นต่ำอีก
จะทำให้เงินต้นถูกตัดไปน้อยลง
และเป็นการจ่ายดอกเบี้ยเป็นส่วนใหญ่
ถ้าให้แนะนำได้ ให้วางตัวเลขที่อยากผ่อนจบ
ไว้ในใจ แล้วผ่อนตามความสามารถและระยะเวลา
ที่ต้องการให้จบหนี้สินเชื่อบ้านด้วย
ฝากไว้เป็นแนวคิดและวิธีการบริหารสินเชื่อบ้านนะครับ
เมื่อปิดหนี้ได้เร็วขึ้น
ก็จะไปสู่อิสรภาพทางการเงินได้ไวเช่นกัน
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP®,CISA