ดอกเบี้ยบ้านนั้นบานเลย
ช่วงดอกเบี้ยขาขึ้น
ผมเลยไปทำตารางผ่อนบ้าน
แบบ Amortization รายปีมาให้
แต่ทำคิดแบบ Amortization รายเดือน
แต่สรุปเป็นรายปี เพื่อให้ตารางภาพไม่ยาวไป
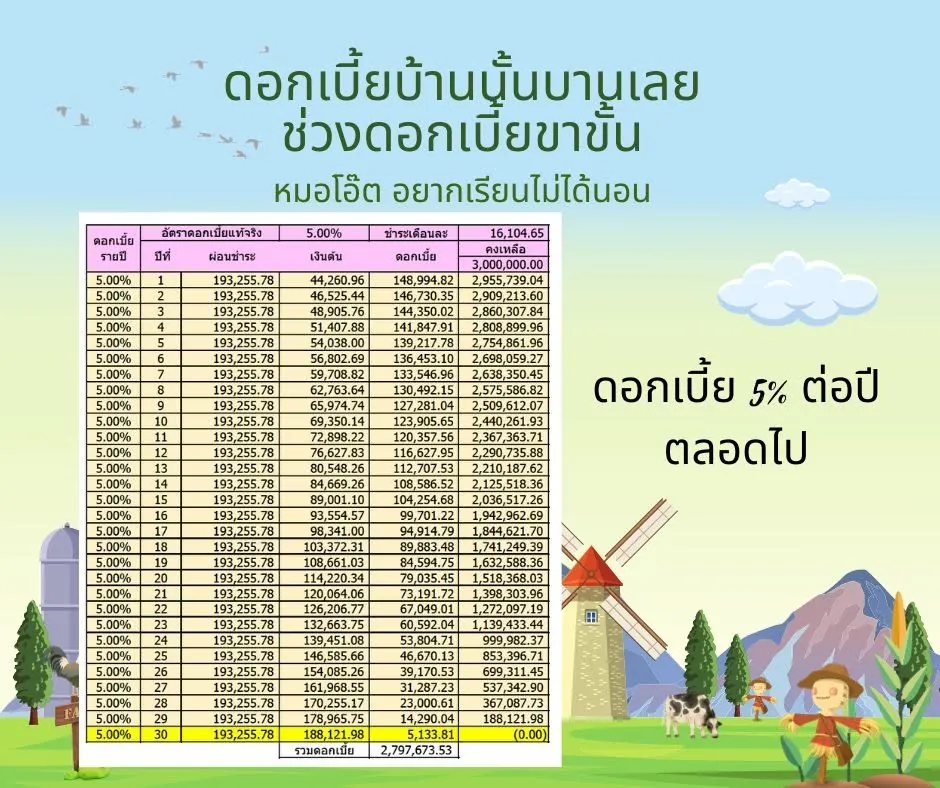
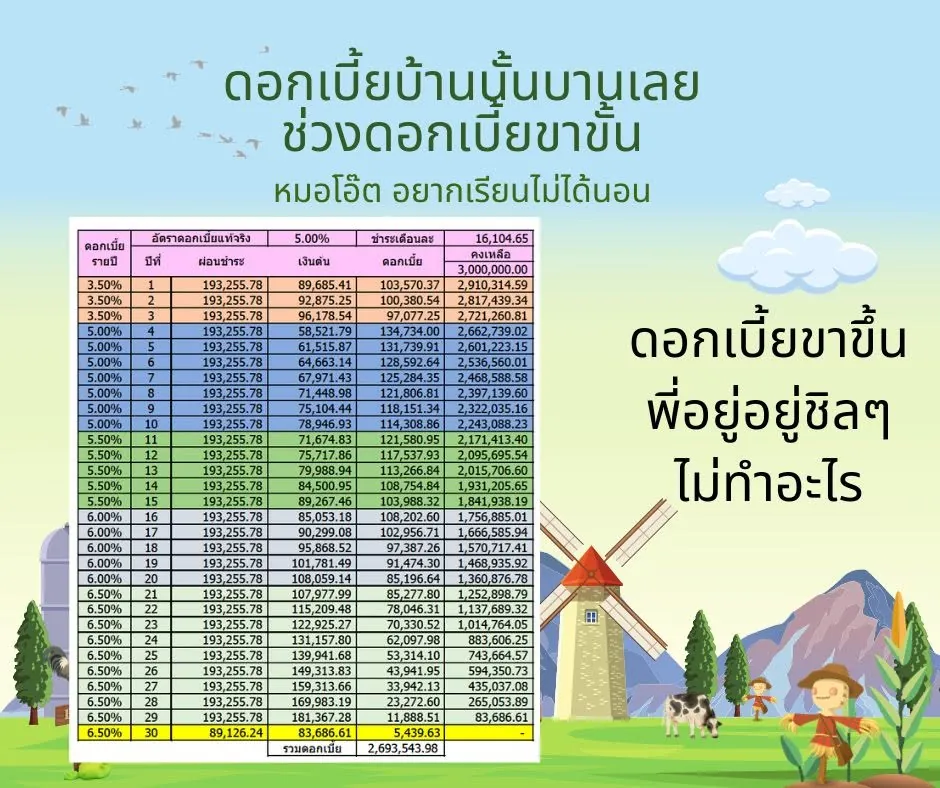
ภาพแรกสมมติผ่อนบ้าน 3 ล้าน
Effective Interest rate หรือดอกเบี้ยแท้จริง
อยู่ที่ระดับ 5%ต่อปี ผ่อนชำระยาว 30 ปี
จริงๆก็จะผ่อนเพียง 16,104.65 บาท
แต่ว่าผ่อนไปเรื่อยๆชิลๆ
30 ปีตามงวด ดอกเบี้ยไม่มีเพิ่มเลย
ก็จะจบที่ 30 ปี พร้อมดอกเบี้ย 2.79 ล้านบาท
หากแต่ว่าลองดูใหม่นะครับ
ถ้าภาพลวงตาเกิดขึ้นใน 3 ปีแรก
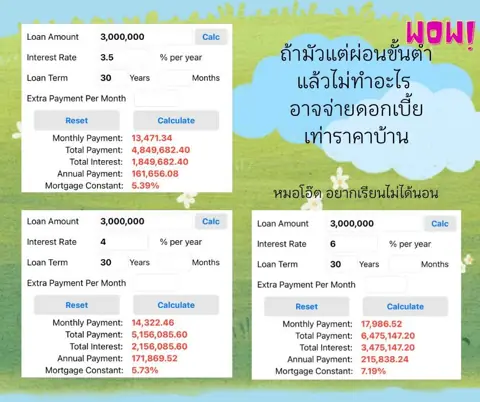
ที่ให้ผ่อนด้วยอัตราดอกเบี้ยเฉลี่ย 3.5%ต่อปี
แต่หลังจากนั้นดอกเบี้ยขาขึ้นรัวๆ
ให้สมมติฐานที่ว่าขึ้นทุก 5-10 ปีตามในภาพ
ขึ้นครั้งละ 0.5%ต่อปี
ก็ผ่อนครบจบที่ 30 ปีเช่นเดียวกัน
ดอกเบี้ยอาจจะน้อยกว่าหน่อย
เพราะช่วงแรกหนี้สินคงค้างลดลงเยอะกว่า
รวมดอกเบี้ยที่ 2.693 ล้านบาท
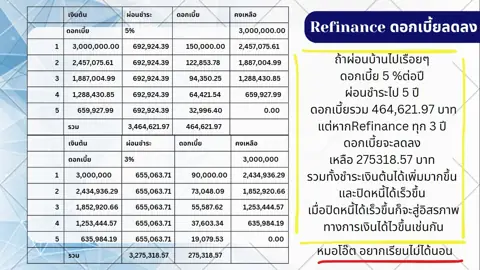
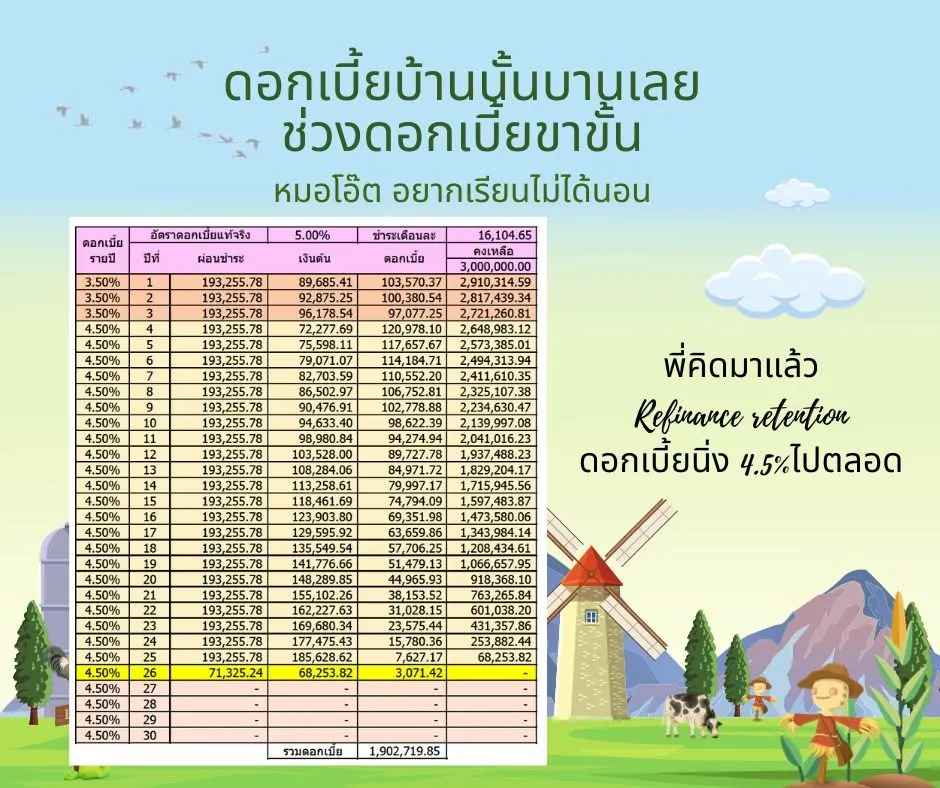
หากแต่ว่า ถ้ามีอีกท่านหนึ่ง
พยายามทั้ง refinance หรือ retention เรื่อยๆ
จะผ่อนหนี้จบที่ 25 เข้าปีที่ 26
เคลียร์จบเร็วกว่าเกือบ 5 ปี
แถมดอกเบี้ยต่างกันเกือบ 7แสนบาท
กรณีในทั้ง 3 ภาพนี้เป็นแค่เหตุการณ์จำลองให้เห็น
ว่าจริงๆแล้ว การอยู่เฉยๆไม่ทำอะไร
อาจจะสร้างความเสียหายได้เช่นกัน
และดอกเบี้ยที่เสียไปก็ไม่น้อยเลย
ถ้านำเงินก้อนนั้นไปให้ลูกหลายได้เรียน
หรือเงินก้อนนั้นเตรียมไว้เพื่อการเกษียณ
จะมีประโยชน์มากๆได้เช่นกันครับผม
ปล.ผมลงทุนไปนั่งทำตารางAmortizationเลย
เอาไปใช้ก็ให้เครดิตกันด้วยก็ดีครับ
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP®,CISA