จ่ายหนี้บ้านให้หมดเร็ว vs ลงทุนต่อยอด แบบไหนคุ้มกว่ากัน?
เงื่อนไขก่อนเริ่มบทความ
ราคาบ้าน: 5,000,000 บาท
ระยะเวลาผ่อน: 30 ปี (360 เดือน)
อัตราดอกเบี้ยเงินกู้: 5% ต่อปี
งบประมาณสูงสุดที่ใช้จ่ายได้ต่อเดือน: 50,000 บาท
แนวทางการบริหารเงิน: เปรียบเทียบระหว่างการจ่ายหนี้ให้หมดเร็วที่สุดกับการจ่ายขั้นต่ำและนำเงินที่เหลือไปลงทุน
อัตราผลตอบแทนการลงทุนที่พิจารณา: 3%, 6%, 8%, 10% ต่อปี
จ่ายหนี้บ้านให้หมดเร็ว vs ลงทุนต่อยอด แบบไหนคุ้มกว่ากัน?
ถ้าคุณเป็นเจ้าของบ้านที่กำลังลังเลว่าจะจ่ายหนี้บ้านให้หมดเร็วหรือเอาเงินไปลงทุนก่อนดี บทความนี้มีคำตอบ! มาดูแนวทางที่ช่วยให้คุณบริหารเงินได้อย่างมีประสิทธิภาพกันครับ
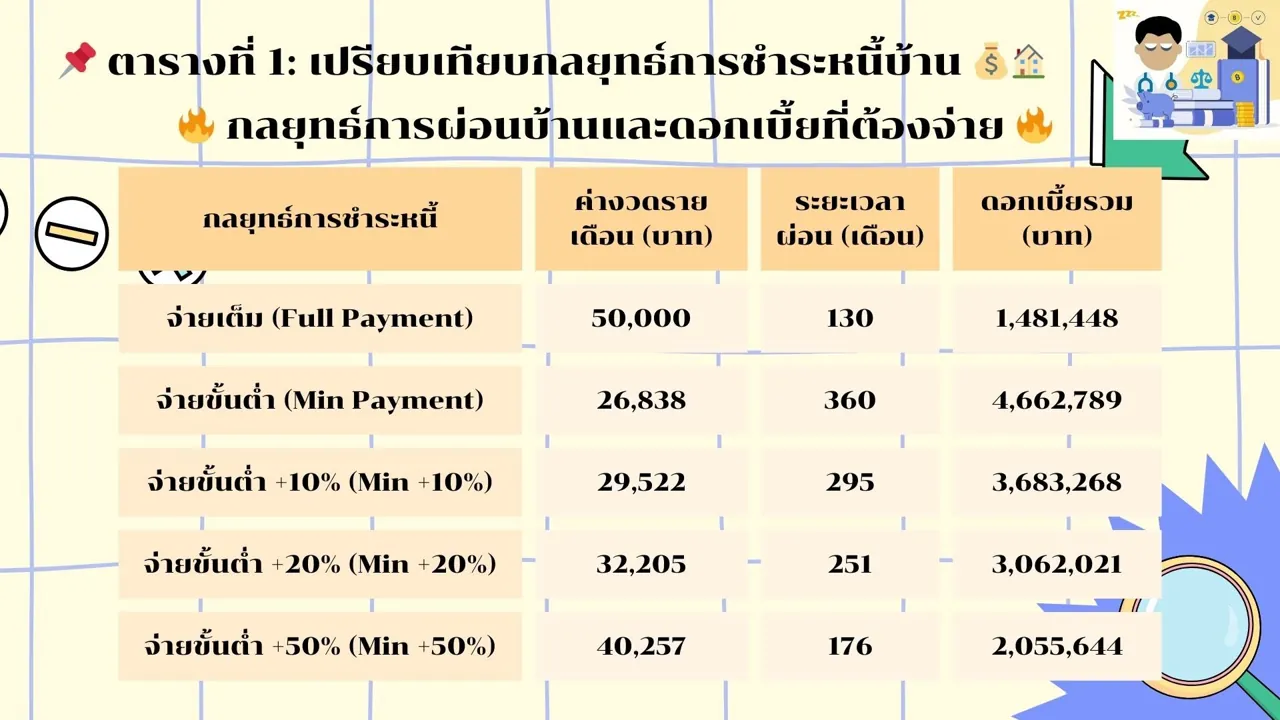
เปรียบเทียบกลยุทธ์การชำระหนี้บ้าน
จ่ายเต็ม 50,000 บาท/เดือน (Full Payment)
ปลดหนี้เร็วสุดใน 130 เดือน (~10.8 ปี)
ดอกเบี้ยที่ต้องจ่ายต่ำสุด 1,481,448 บาท
ไม่มีเงินเหลือสำหรับการลงทุน
เงินลงทุนรายเดือน: 0 บาท
จ่ายขั้นต่ำตามที่คำนวณได้ (Min Payment)
ผ่อนนานสุด 360 เดือน (30 ปี)
มีเงินเหลือไปลงทุนมากที่สุด
ดอกเบี้ยที่ต้องจ่ายสูงสุดถึง 4,662,789 บาท
เงินลงทุนรายเดือน: 23,162 บาท
จ่ายขั้นต่ำ +10% (Min +10%)
ผ่อนหมดเร็วขึ้นที่ 295 เดือน (~24.6 ปี)
ดอกเบี้ยลดลงเหลือ 3,683,268 บาท
ยังคงมีเงินเหลือไปลงทุนบางส่วน
เงินลงทุนรายเดือน: 20,478 บาท
จ่ายขั้นต่ำ +20% (Min +20%)
ผ่อนหมดเร็วขึ้นที่ 251 เดือน (~20.9 ปี)
ดอกเบี้ยลดลงเหลือ 3,062,021 บาท
มีสมดุลระหว่างการจ่ายหนี้และการลงทุน
เงินลงทุนรายเดือน: 17,795 บาท
จ่ายขั้นต่ำ +50% (Min +50%)
ผ่อนหมดเร็วขึ้นที่ 176 เดือน (~14.7 ปี)
ดอกเบี้ยลดลงเหลือ 2,055,644 บาท
เงินที่เหลือไปลงทุนจะน้อยลงมาก
เงินลงทุนรายเดือน: 9,743 บาท
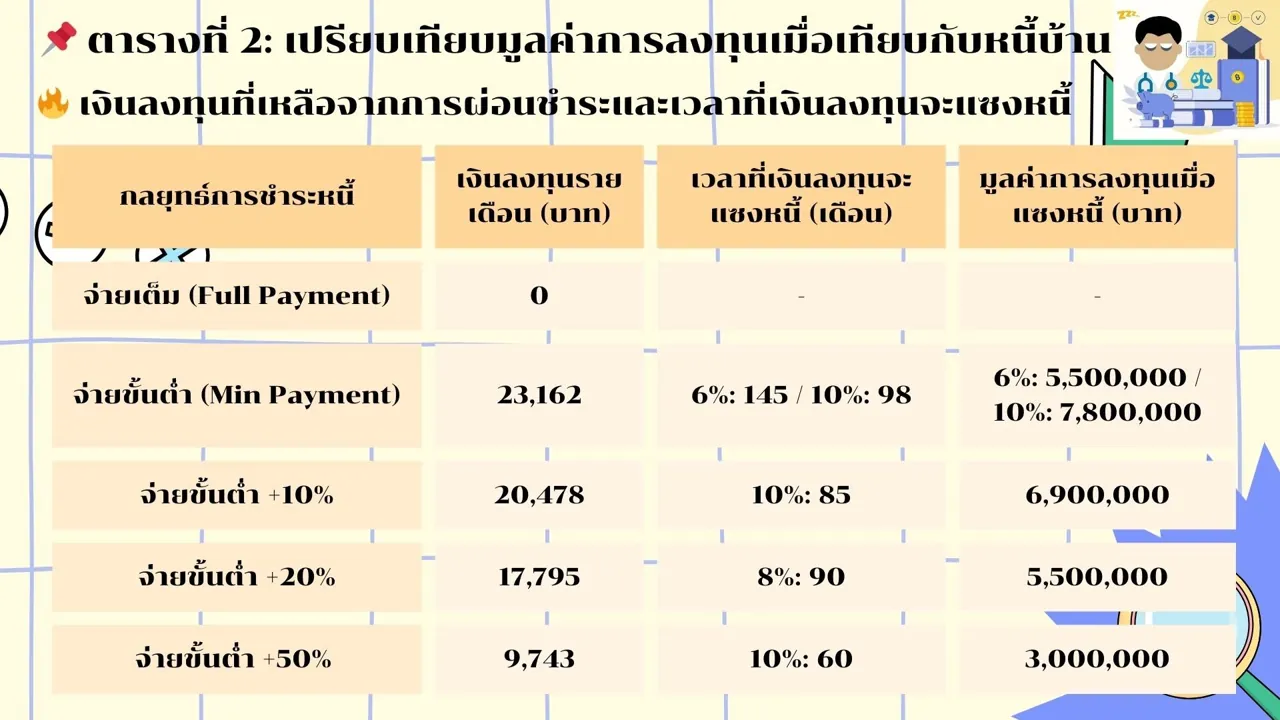
แล้วถ้านำเงินที่เหลือไปลงทุนล่ะ? มาดูตารางที่ 2 กัน!
เปรียบเทียบมูลค่าการลงทุน vs หนี้บ้าน
ถ้าคุณเลือกจ่ายขั้นต่ำและนำเงินส่วนต่างไปลงทุน เงินลงทุนจะใช้เวลานานแค่ไหนกว่าจะมากกว่าหนี้ที่เหลืออยู่? มาดูกัน!
จ่ายขั้นต่ำ (Min Payment)
ถ้าลงทุนที่ 6% ต่อปี จะใช้เวลา 145 เดือน (~12 ปี) และเงินลงทุนสะสมมากกว่า 5,500,000 บาท
ถ้าลงทุนที่ 10% ต่อปี จะใช้เวลา 98 เดือน (~8 ปี) และเงินลงทุนสะสมมากกว่า 7,800,000 บาท
จ่ายขั้นต่ำ +10% (Min +10%)
ถ้าลงทุนที่ 10% ต่อปี เงินลงทุนจะแซงหนี้ใน 85 เดือน (~7 ปี) และเงินลงทุนสะสมมากกว่า 6,900,000 บาท
จ่ายขั้นต่ำ +20% (Min +20%)
ถ้าลงทุนที่ 8% ต่อปี เงินลงทุนจะแซงหนี้ใน 90 เดือน (~7.5 ปี) และเงินลงทุนสะสมมากกว่า 5,500,000 บาท
จ่ายขั้นต่ำ +50% (Min +50%)
ถ้าลงทุนที่ 10% ต่อปี เงินลงทุนจะแซงหนี้ใน 60 เดือน (~5 ปี) และเงินลงทุนสะสมมากกว่า 3,000,000 บาท
สรุปแบบเข้าใจง่าย
อยากหมดหนี้เร็วและลดดอกเบี้ยให้ต่ำที่สุด? → เลือก Full Payment หรือ Min +50%
อยากสร้างความมั่งคั่งระยะยาว? → เลือก Min Payment หรือ Min +10% เพื่อลงทุนต่อยอด
อยากสมดุลระหว่างปลดหนี้และลงทุน? → เลือก Min +20% เพื่อให้ได้ทั้งสองอย่าง
สรุปในประโยคเดียว: ถ้าการลงทุนให้ผลตอบแทนสูงกว่าอัตราดอกเบี้ยบ้าน การเลือกลงทุนควบคู่กับการจ่ายหนี้แบบขั้นต่ำจะช่วยให้เงินงอกเงยเร็วขึ้น!
แล้วคุณล่ะ? คุณคิดว่ากลยุทธ์ไหนเหมาะกับคุณที่สุด? คอมเมนต์มาพูดคุยกันได้เลย!
#บริหารเงินให้คุ้มค่า #จ่ายหนี้หรือลงทุน #บ้านและการเงิน #วางแผนการเงิน