ต่อเนื่องจากบทความก่อนหน้า
จ่ายหนี้บ้านให้หมดเร็ว vs ลงทุนต่อยอด แบบไหนคุ้มกว่ากัน?
ตอนที่2
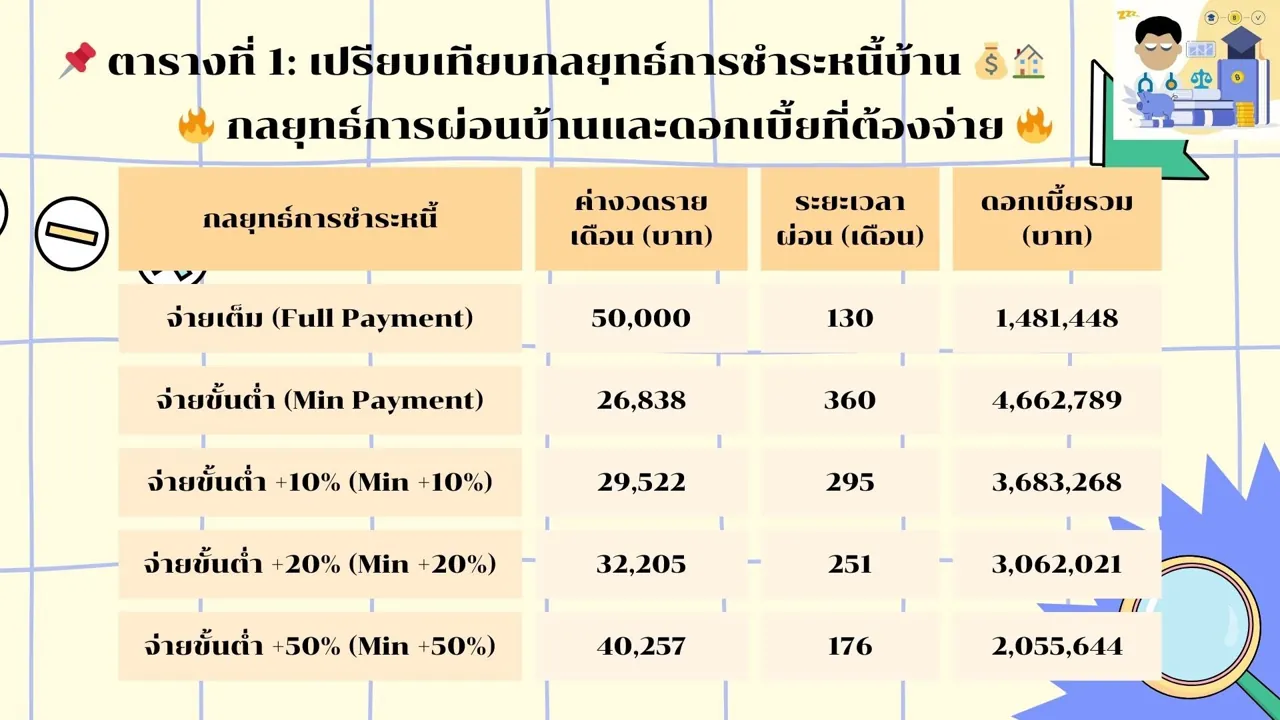
สรุปตารางที่ 1: เปรียบเทียบกลยุทธ์การชำระหนี้บ้าน
จากตารางแรก พบว่าการเลือก จ่ายเต็มจำนวน (Full Payment) ทำให้หนี้หมดเร็วที่สุดภายใน 130 เดือน (~10.8 ปี) และจ่ายดอกเบี้ยน้อยที่สุดที่ 1.48 ล้านบาท ในขณะที่การ จ่ายขั้นต่ำ (Min Payment) ใช้เวลาผ่อน 360 เดือน (30 ปี) และดอกเบี้ยรวมสูงสุดที่ 4.66 ล้านบาท กลยุทธ์การจ่ายเพิ่มทีละ 10%, 20%, และ 50% ช่วยลดระยะเวลาการผ่อนและดอกเบี้ยลงตามลำดับ แต่ลดความสามารถในการลงทุนด้วย
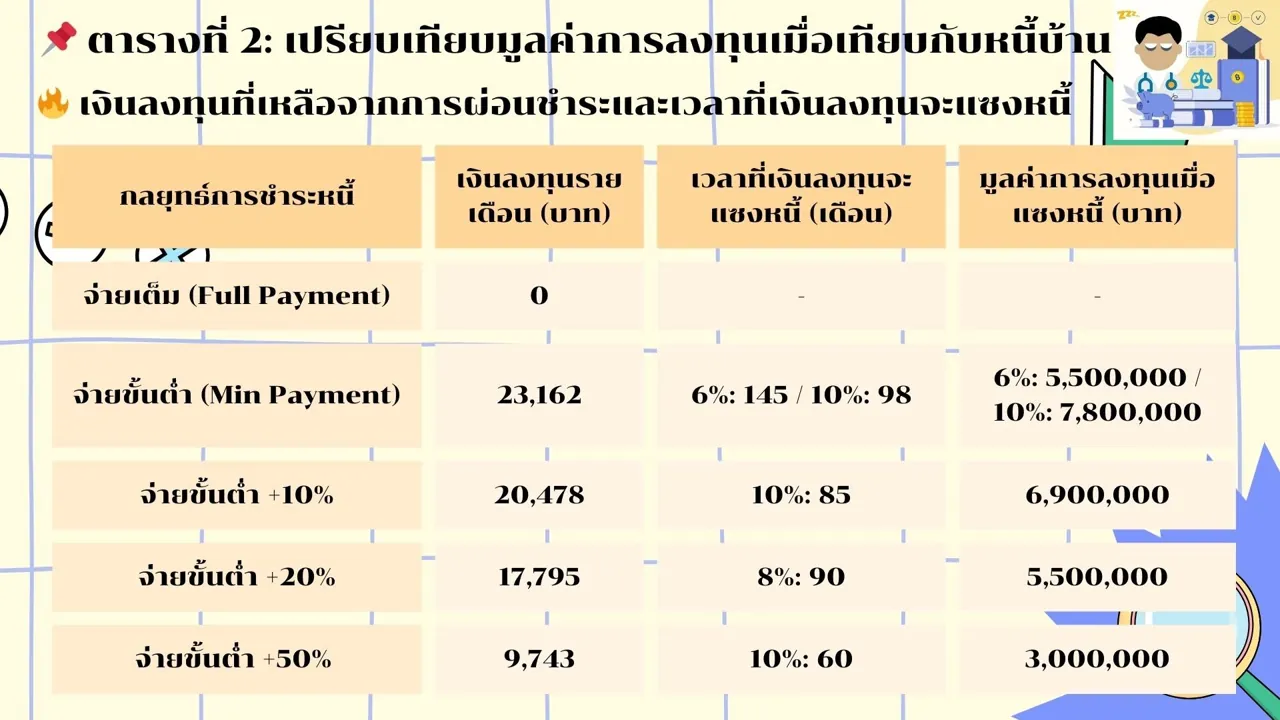
สรุปตารางที่ 2: เปรียบเทียบมูลค่าการลงทุนเมื่อเทียบกับหนี้บ้าน
หากเลือก จ่ายขั้นต่ำ (Min Payment) และนำเงินที่เหลือไปลงทุน 23,162 บาท/เดือน เงินลงทุนสามารถเติบโตและแซงหนี้ได้ใน 98 เดือน (~8 ปี) หากได้รับผลตอบแทน 10% ต่อปี หรือ 145 เดือน (~12 ปี) ที่ผลตอบแทน 6% ในขณะที่การจ่ายเพิ่มขึ้น เช่น Min +50% เหลือเงินลงทุนเดือนละ 9,743 บาท และใช้เวลานานขึ้นในการแซงหนี้ (60 เดือนที่ 10%)
การวิเคราะห์และขยายความในตารางที่ 3
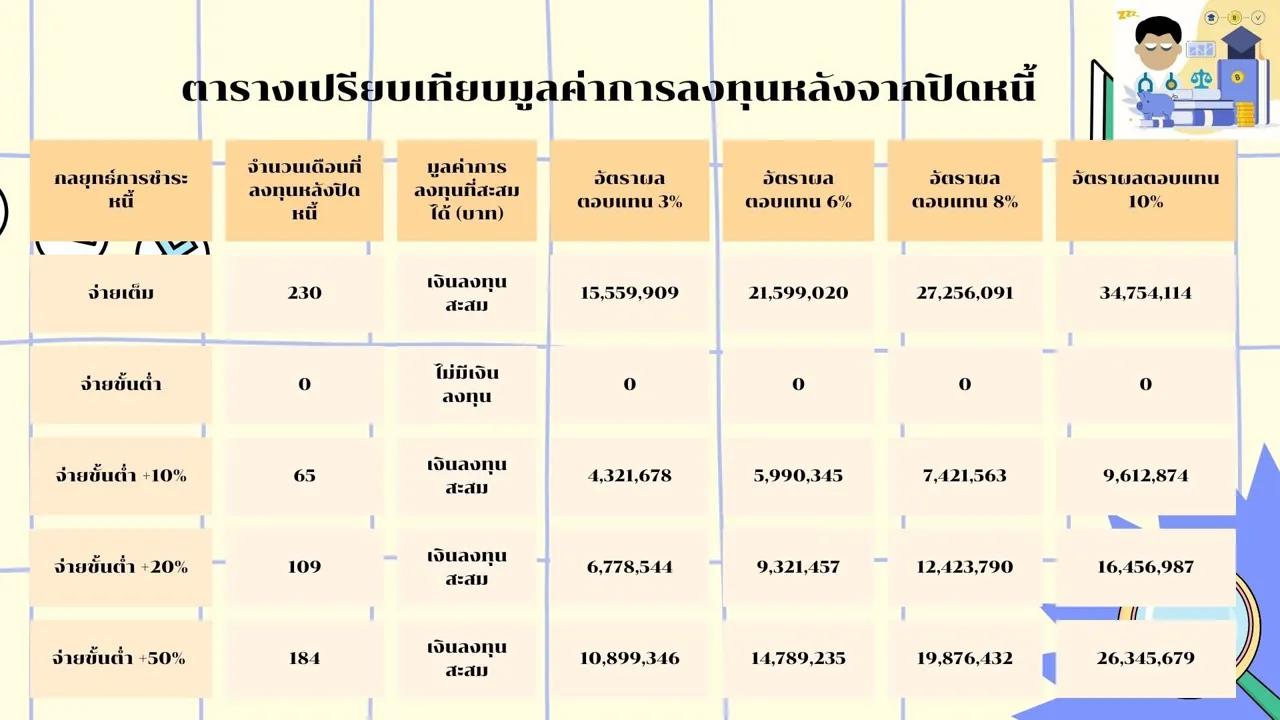
ตารางที่ 3 แสดงผลของการลงทุนต่อเนื่องหลังปิดหนี้จนถึงระยะเวลา 360 เดือน โดยแต่ละกลยุทธ์ให้ผลต่างกัน
1. Full Payment (จ่ายเต็มจำนวน)
หลังปิดหนี้แล้วมีเวลาลงทุน 230 เดือน ด้วยงบประมาณเต็ม 50,000 บาท/เดือน
หากลงทุนที่ผลตอบแทน 10% ต่อปี จะสะสมเงินได้มากถึง 34.75 ล้านบาท
เป็นทางเลือกที่ช่วยลดภาระหนี้เร็ว แต่ต้องการเงินสดสูง
2. Min Payment (จ่ายขั้นต่ำ)
ไม่มีเงินลงทุนเพิ่มเติมหลังปิดหนี้ เพราะใช้เงินทั้งหมดไปกับการผ่อนบ้าน
แม้จะมีเงินลงทุนตั้งแต่ต้น แต่ต้องใช้เวลาถึง 98 เดือน (~8 ปี) เพื่อให้มูลค่าเงินลงทุนสูงกว่าหนี้
3. Min +10%, Min +20%, Min +50%
สมดุลระหว่างการจ่ายหนี้และการลงทุน
Min +50% ลงทุนได้ 184 เดือน และสะสมได้ 26.35 ล้านบาท (ที่ 10%)
Min +10% ลงทุนได้เพียง 65 เดือน และสะสมได้ 9.61 ล้านบาท (ที่ 10%)
แสดงให้เห็นว่า การจ่ายเพิ่มมากขึ้นทำให้มีเวลาลงทุนน้อยลง
คำแนะนำสำหรับการตัดสินใจ
หากต้องการลดดอกเบี้ยและหมดหนี้เร็วที่สุด: เลือก Full Payment หรือ Min +50% เพื่อปลดภาระดอกเบี้ยให้เร็วและมีเงินเหลือไปลงทุนหลังปิดหนี้
หากต้องการสร้างมูลค่าการลงทุนสูงสุด: เลือก Min Payment หรือ Min +10% เพื่อให้มีเงินเหลือไปลงทุนตั้งแต่ต้น ซึ่งอาจให้ผลตอบแทนที่สูงกว่าดอกเบี้ยเงินกู้
หากต้องการสมดุลระหว่างการลดหนี้และการลงทุน: เลือก Min +20% ซึ่งช่วยลดดอกเบี้ยลงพอสมควร และยังมีเงินเหลือไปลงทุน
สรุป: หากสามารถลงทุนได้ที่ ผลตอบแทนสูงกว่า 5% (ดอกเบี้ยบ้าน) การเลือกลงทุนไปพร้อมกับจ่ายหนี้ขั้นต่ำ อาจช่วยให้เงินเติบโตได้มากกว่าการรีบปลดหนี้!