ผ่อนบ้านเงินต้นหลักพันอยู่ดีๆ
มาอีกทีผ่อนเงินต้นหลักสิบ
ช่วงนี้ได้เห็นข้อความในFacebook
ที่มีการผ่อนบ้าน 2 ล้านกว่าบาท
ผ่อนไปแรกๆก็ดีอยู่
แต่พอมาช่วงนี้ ไม่เข้าเงินต้นเลย
มาแต่ดอกเบี้ย
ทำไมถึงเป็นเช่นนั้น
ไม่คาดคิดเลยว่าจะผ่อนแต่ดอก
สรุปบ้านเป็นทรัพย์สินหรือหนี้สินกันแน่
เล่าแบบนี้นะ
ผมทำตัวเลขมาให้ดูคร่าวๆ
สมมติซื้อบ้าน 2.2ล้านบาท
ผ่อน 30 ปีเลย อัตราดอกเบี้ยแท้จริง
ที่เอามาคิด 4%ต่อปี
ต้องผ่อนชำระ 9,940.49 บาทต่อเดือน
ก็ดูไม่ได้เป็นปัญหานี่หน่า
ก็พอจะผ่อนได้
แล้วอะไรที่เป็นปัญหา
โดยส่วนใหญ่ คนทั่วไปจะดูช่วง ปีแรกที่ผ่อนไหว
แต่ไม่ได้ดูปีที่ 3ขึ้นไปว่าผ่อนไหวไหม
รวมทั้งอัตราดอกเบี้ยในอนาคตจะเพิ่มขึ้น
หรือลดลงไหม
ทำไมถึงต้องดู
ก็เพราะว่า ถ้าปีที่ 3ขึ้นไป ผ่อนไม่ไหว ก็มีปัญหานั่นสิ
แต่ขอข้ามประเด็นนั้นไป
เพราะคิดว่าไม่มีใครยอมให้ตัวเองต้องลำบาก
เรามาดูประเด็นที่น่าสนใจ
นั่นก็คือ ผ่อน 9.9พันก็จริง
แรกๆดีใจ MRR-4.65%
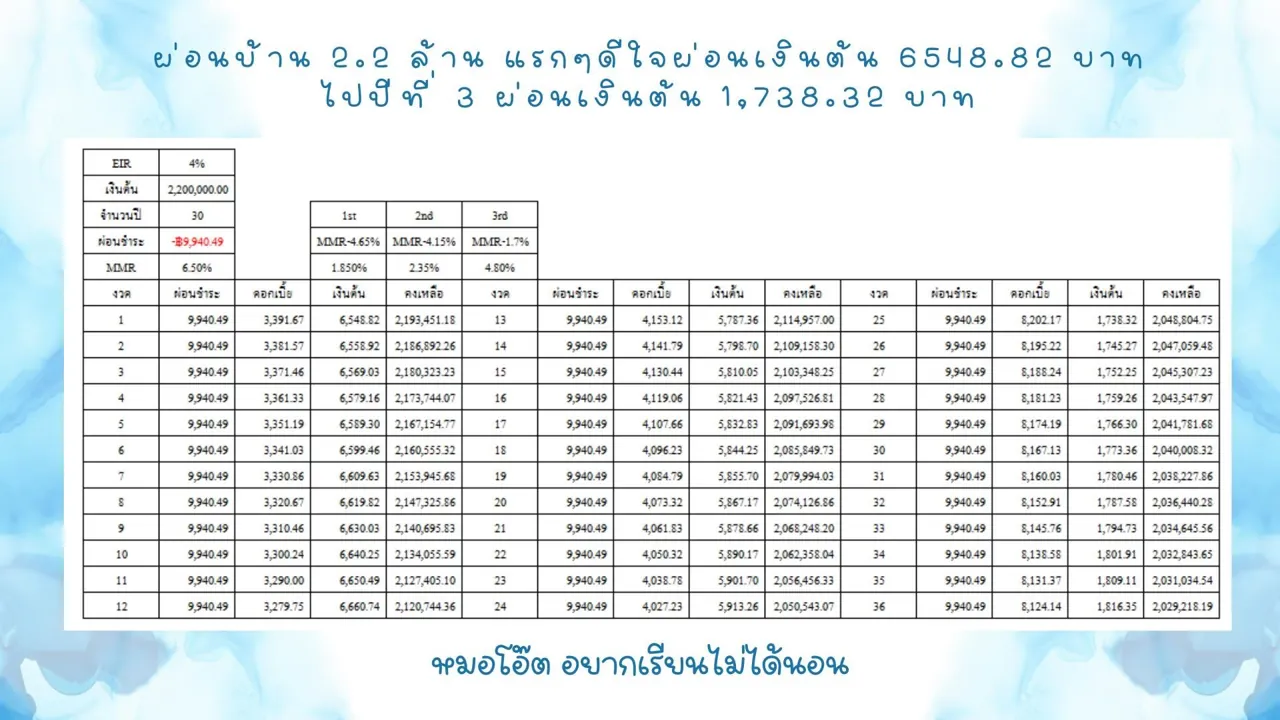
MRR = 6.5% ดอกเบี้ย 1.85% ถูกมาก
ถูกจริงๆ แต่อย่าลืมว่านี่คือปีแรก
ธนาคารอ่อยเหยื่อยด้วยการให้ดอกเบี้ยถูก
จะได้มาทำธุรกรรมกับฉัน
แต่ผ่อนไปนานๆเงินต้นไม่ลดยังไงละ
ปีแรก ผ่อนชิลๆ ดอกเบี้ย 3,391.67 บาท
เงินต้น 6,548.82 บาท
สังเกตภาพที่ 2 ดีๆนะ
ผ่อน 9,940.49 บาทก็จริง
เป็นดอกเบี้ยไปแล้ว 8,202.17 บาท
เข้าเงินต้นเพียง 1,38.32 บาท
ความจริงที่โหดร้ายได้เริ่มขึ้นแล้ว
ดอกเบี้ยกระโดมาเกือบเท่าตัว
ปรับตัวไม่ได้เลย
เพราะก่อนหน้านี้เข้าใจว่า
จะผ่อนเงินต้นลดเท่าเดิมตลอดไป
งานเข้าแล้ว
เอางี้ อันนี้ยังไม่แย่ที่สุดนะ
อย่างที่ทราบกันดี
ช่วงที่ผ่านอัตราดอกเบี้ยเพิ่มขึ้นอย่างรวดเร็ว
สมมติ MRR จากเดิม 6.5%
กระโดดไปที่ 7.4% คำถามจะกระทบอะไรบ้าง
ฟังไปฟังมาเหมือนจะชิลอีกแล้ว
ดอกเบี้ยขึ้น 0.9% เองนะ
ตัวเลขอาจจะดูเลขน้อย
แต่คนผ่อนจริงอาจจะร้องไห้ได้
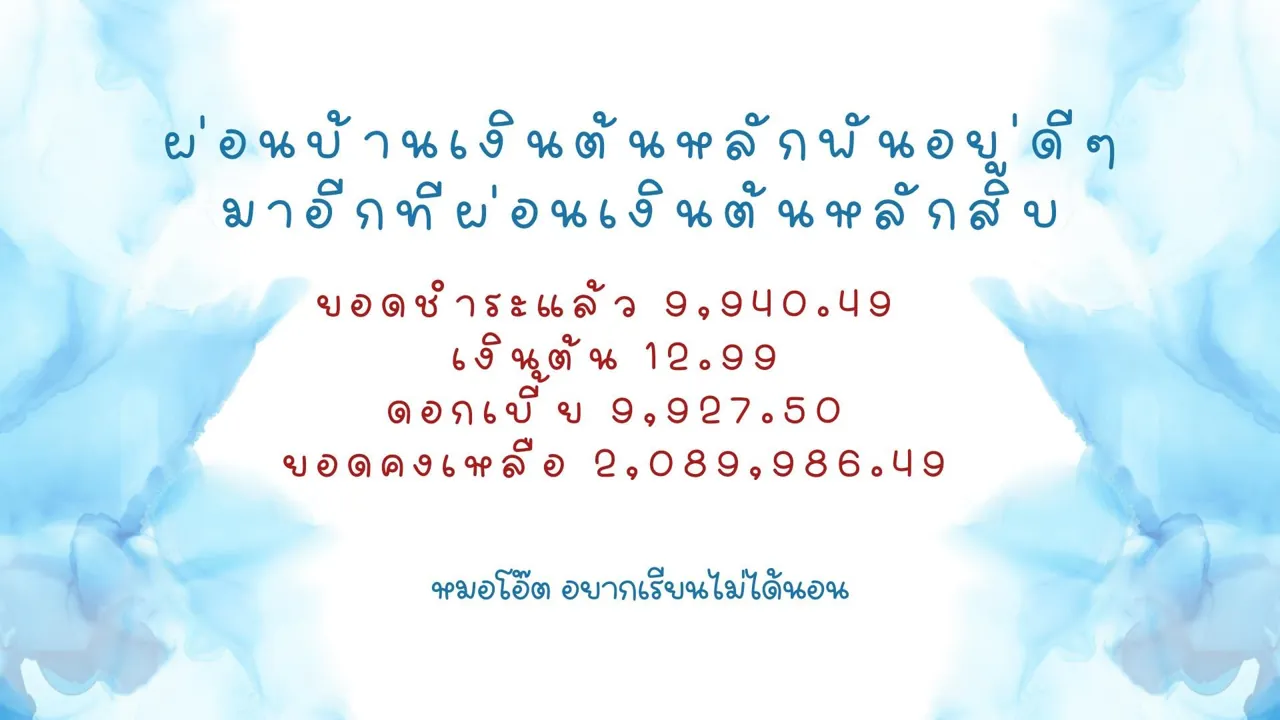
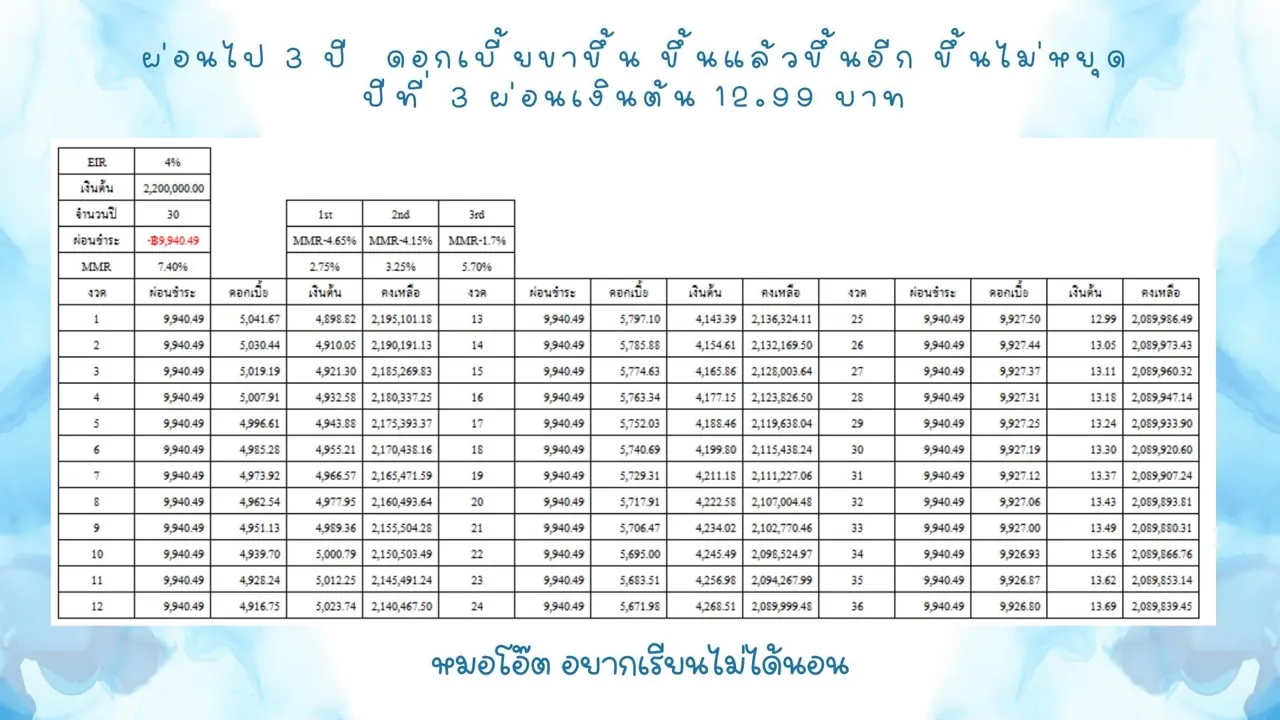
มาดูที่ภาพที่ 3 นะ 2ปีแรกข้ามไปเลยครับ
มาดูปีที่ 3 MRR 7.4%
แล้วดอกเบี้ย ปีนั้น 5.7%
ผ่อน 9,940.49 บาท
เป็นดอกเบี้ยไปแล้ว 9,927.50 บาท
ตัดเงินต้น 12.99 บาท
เจอแบบนี้กรี๊ดสิคะ กรี๊ด กรี๊ดออกมา
ใครเจอภาวะแบบนี้ คงทำอะไรไม่ได้มาก
รอครบ 3 ปี รอ Retention หรือ refinance แน่นอน
ถ้าถามว่า เอาไงดี เราต้องเตรียมตัวอย่างไรดี
ถ้าไม่อยากให้เกิดเหตุการณ์แบบนี้เกิดขึ้น
1.ก่อนกู้ต้องประเมินศักยภาพตัวเองก่อน
บ้านราคาสูงเกินไปหรือไม่ ผ่อนชำระสูงเกินไปไหม
2.กระแสเงินสดที่ต้องผ่อนต่อเดือนไหว
สามารถชำระเพิ่ม เพื่อตัดเงินต้นได้หรือไม่
10%-20% ที่เพิ่มขึ้น ก็ทำให้เงินต้นลดไว
3.ก่อนจะเลือกอัตราดอกเบี้ย
จริงๆมีให้เลือกทั้งแบบคงที่และลอยตัว
ติดตามข่าวสารดูก่อนว่า
อนาคตดอกเบี้ยจะไปขาไหน
ถ้าตอนนี้ลดมากๆ อนาคตคงขึ้น
การเลือกดอกเบี้ยคงที่ในวันนี้จะมีประโยชน์กว่า
วันนี้จ่ายแพงหน่อย
แต่วันหน้าจ่ายดอกเบี้ยถูกกว่ากันเยอะ
แต่ถ้าอนาคตดอกเบี้ยมีโอกาสลงแล้ว
การที่กู้แบบลอยตัวก็ดี
วันนี้ก็จ่ายแพงอยู่
แต่ถ้าFixed ไปตั้งแต่วันนี้ จะจ่ายแพงไปยาวๆทำไม
จ่ายแพงช่วงแรก ถ้าดอกเบี้ยลง
เราก็เสียดอกเบี้ยน้อยลงเช่นกัน
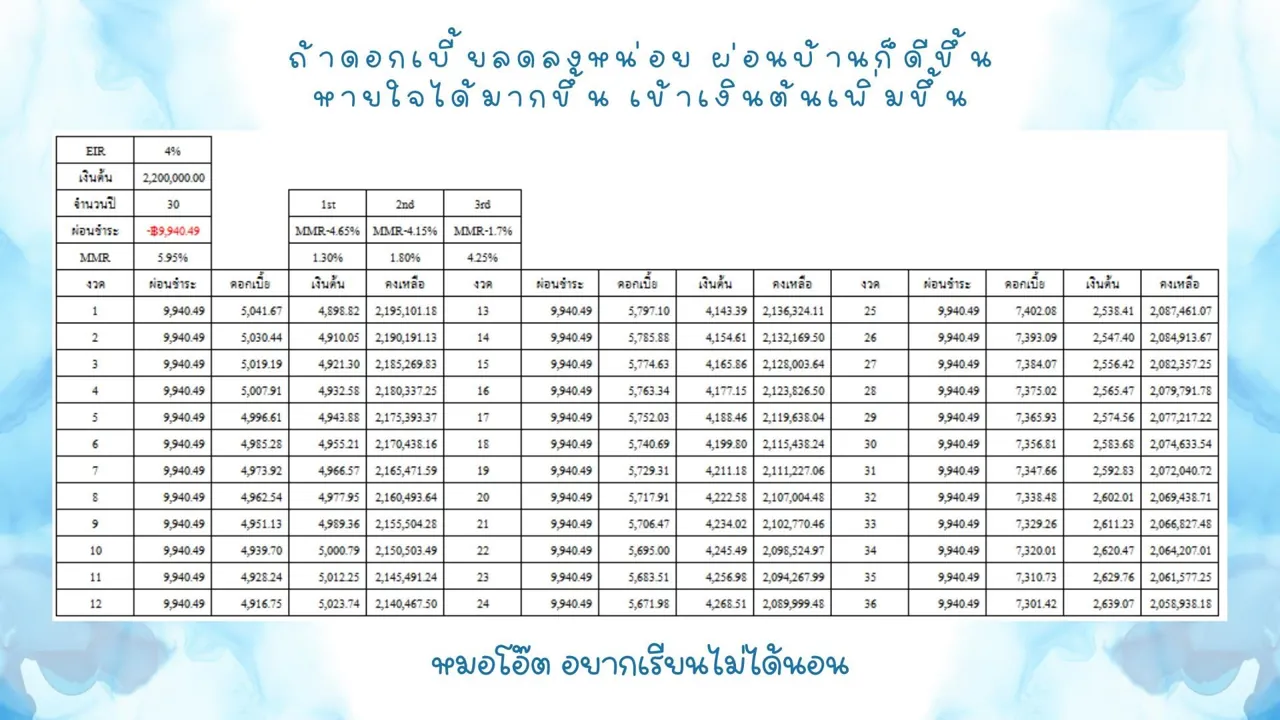
เหมือนภาพที่ 3 ที่อาจจะมีการปรับดอกเบี้ยลดลง
MRR 5.95% นั้นพอปีที่3 เงินต้นลดเดือนละ2,538บาท
จากเดิมที่ลดเพียง 1,738.32 บาท
ไม่ว่าจะเลือกแบบไหน สิ่งสำคัญก็คือ
ช่วง 1-2ปีแรก ดอกเบี้ยยังถูก
ถ้าเราผ่อนชำระน้อยๆ
แล้วทบต้นเข้าไปเยอะ หนี้ก็ลดลงเร็ว
พอปีที่ 3 ที่ดอกโหด ก็เสียดอกเบี้ยไม่เยอะ
แล้วหลังครบ 3 ปี ไปเจรจาต่อรองกับธนาคารเลย
เทียบกับที่อื่นๆด้วย ว่าดอกเบี้ยที่อื่นถูกกว่า
งั้นก็ย้ายเลย อย่ารีรอ
แต่หากว่าที่เดิมถูกแล้ว ก็ขอ retention
ถ้าเป็นลูกค้าชั้นดี จ่ายครบ จ่ายตรง
ไม่เคยขาดลามาสาย
ก็อาจจะได้ดอกเบี้ยพิเศษ
แต่ก็ลองติดต่อฝ่ายสินเชื่อดู
สิ่งที่อยากฝากไว้
1.อย่ากู้บ้านแพง
2.ผ่อนไม่เกิน 35% ของรายได้
3.ถ้าโปะไหวก็โปะ
4.Retention Refinance ทุก 3 ปี
5.ตอนเลือกอัตราดอกเบี้ย ดูแนวโน้มอนาคต
กับกระแสเงินสดในกระเป๋าเราด้วย
ขอให้คนที่ผ่อนบ้านแต่ไม่เข้าเงินต้น
ผ่อนแต่ดอกในช่วงนี้
ก็ขอเป็นกำลังใจให้ครับ สู้ๆ
บ้านเป็นทรัพย์สิน หรือหนี้สิน
ลองพิจารณาเองได้
แต่บางครั้ง บ้านก็เป็นส่วนรวมของความอบอุ่น
ไม่มีถูกผิด มาให้ข้อมูลประกอบการพิจารณา
นพ.ภาณุวิชญ์ สุวรรณน้อย CFP,CISA